401(k) vs Roth IRA: cómo elegir la cuenta de jubilación adecuada
401(k) vs Roth IRA: cómo elegir la cuenta de jubilación adecuada
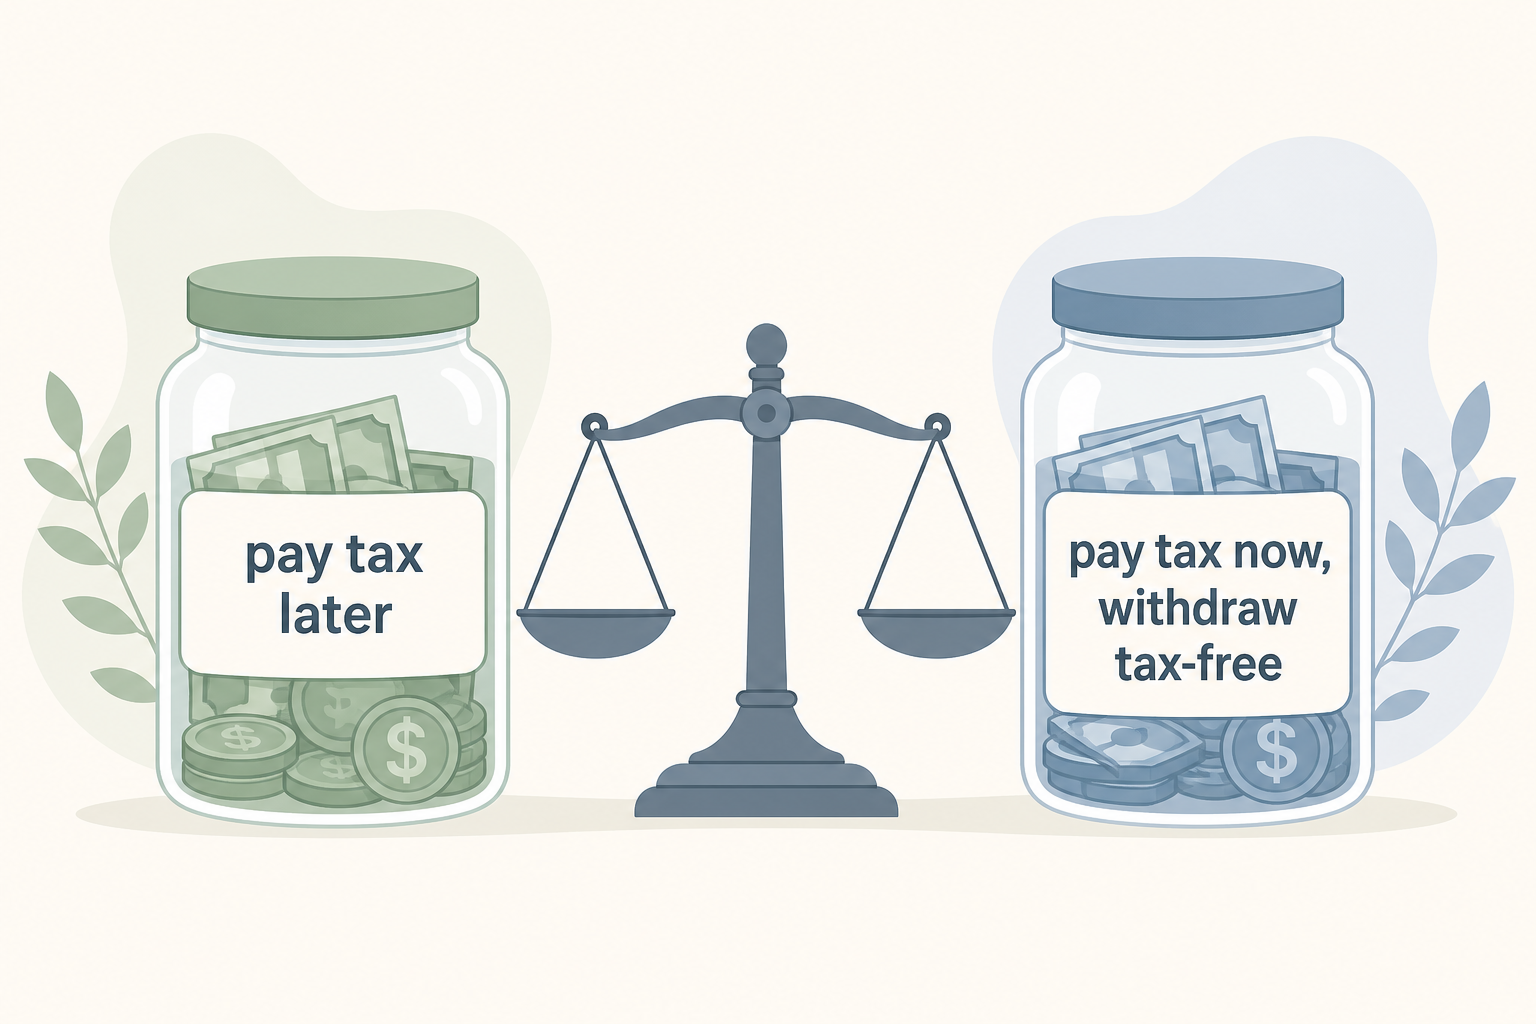
La elección entre un 401(k) y una Roth IRA depende de cuándo pagas impuestos. Un 401(k) tradicional recibe aportaciones antes de impuestos que reducen ahora tus ingresos imponibles y tributan cuando las retiras durante la jubilación. Una Roth IRA recibe aportaciones después de impuestos, sin deducción inmediata, y los retiros cualificados durante la jubilación están libres de impuestos. A la mayoría de las personas les conviene tener ambas y financiarlas en un orden definido, empezando por la contribución equivalente del empleador.
La cuenta a la que des prioridad mientras trabajas afecta tu factura fiscal posterior. Las siguientes secciones comparan el tratamiento fiscal, los límites de aportación de 2026, las reglas de ingresos y retiros, y un orden de financiación que puedes seguir. Introduce tus cifras en la Calculadora 401k de Quick Calculators, o usa la Calculadora de Roth IRA si buscas una proyección centrada en Roth.
401(k) vs Roth IRA: tratamiento fiscal y reglas de retiro
La diferencia fundamental es el orden en que se aplican los impuestos. Una cuenta difiere los impuestos hasta la jubilación y la otra los paga ahora para obtener ingresos libres de impuestos más adelante.
401(k) tradicional: paga impuestos después
Un 401(k) tradicional descuenta las aportaciones de tu nómina antes del impuesto federal sobre la renta, lo que reduce tus ingresos imponibles del año. El dinero crece con impuestos diferidos y cada dólar retirado durante la jubilación tributa como ingreso ordinario al tipo aplicable en ese momento. Esta estructura favorece a quien espera tener durante la jubilación un tipo impositivo inferior al actual.
Roth IRA y Roth 401(k): paga impuestos ahora y retira sin impuestos
Una cuenta Roth invierte la secuencia. Aportas dólares después de impuestos, por lo que ahora no hay deducción y tus ingresos imponibles no disminuyen este año. A cambio, los retiros cualificados durante la jubilación, incluido todo el crecimiento, están libres de impuestos. La Roth IRA y el Roth 401(k) comparten este tratamiento fiscal, pero difieren en límites de ingresos y aportaciones, y en distribuciones obligatorias, como se explica más adelante.
Por qué tu tramo impositivo es el factor decisivo
Tu tramo impositivo actual, comparado con el que esperas tener durante la jubilación, determina qué cuenta resulta más ventajosa. Quien ahora está en un tramo inferior al que espera tener después paga menos impuestos totales con una cuenta Roth y tributando hoy. Quien se encuentra en un año de ingresos máximos y consigue bajar de tramo gracias a la deducción antes de impuestos del 401(k) obtiene un valor real de esa deducción. Ninguna cuenta es siempre mejor; la respuesta depende de tus ingresos actuales frente a los que tendrás durante la jubilación.
Límites de aportación de 2026 y contribución equivalente del empleador
Las dos cuentas tienen límites de aportación separados, por lo que puedes financiar ambas en el mismo año. La siguiente tabla muestra los límites de 2026 establecidos por el IRS.
| Cuenta / ahorrador (2026) | Límite base | Con aportación adicional |
|---|---|---|
| 401(k) or Roth 401(k), combined | $24,500 | n/a |
| Age 50+ catch-up (401k) | +$8,000 | $32,500 total |
| Ages 60-63 catch-up (401k) | +$11,250 | $35,750 total |
| Roth IRA | $7,500 | n/a |
| Age 50+ catch-up (Roth IRA) | +$1,100 | $8,600 total |
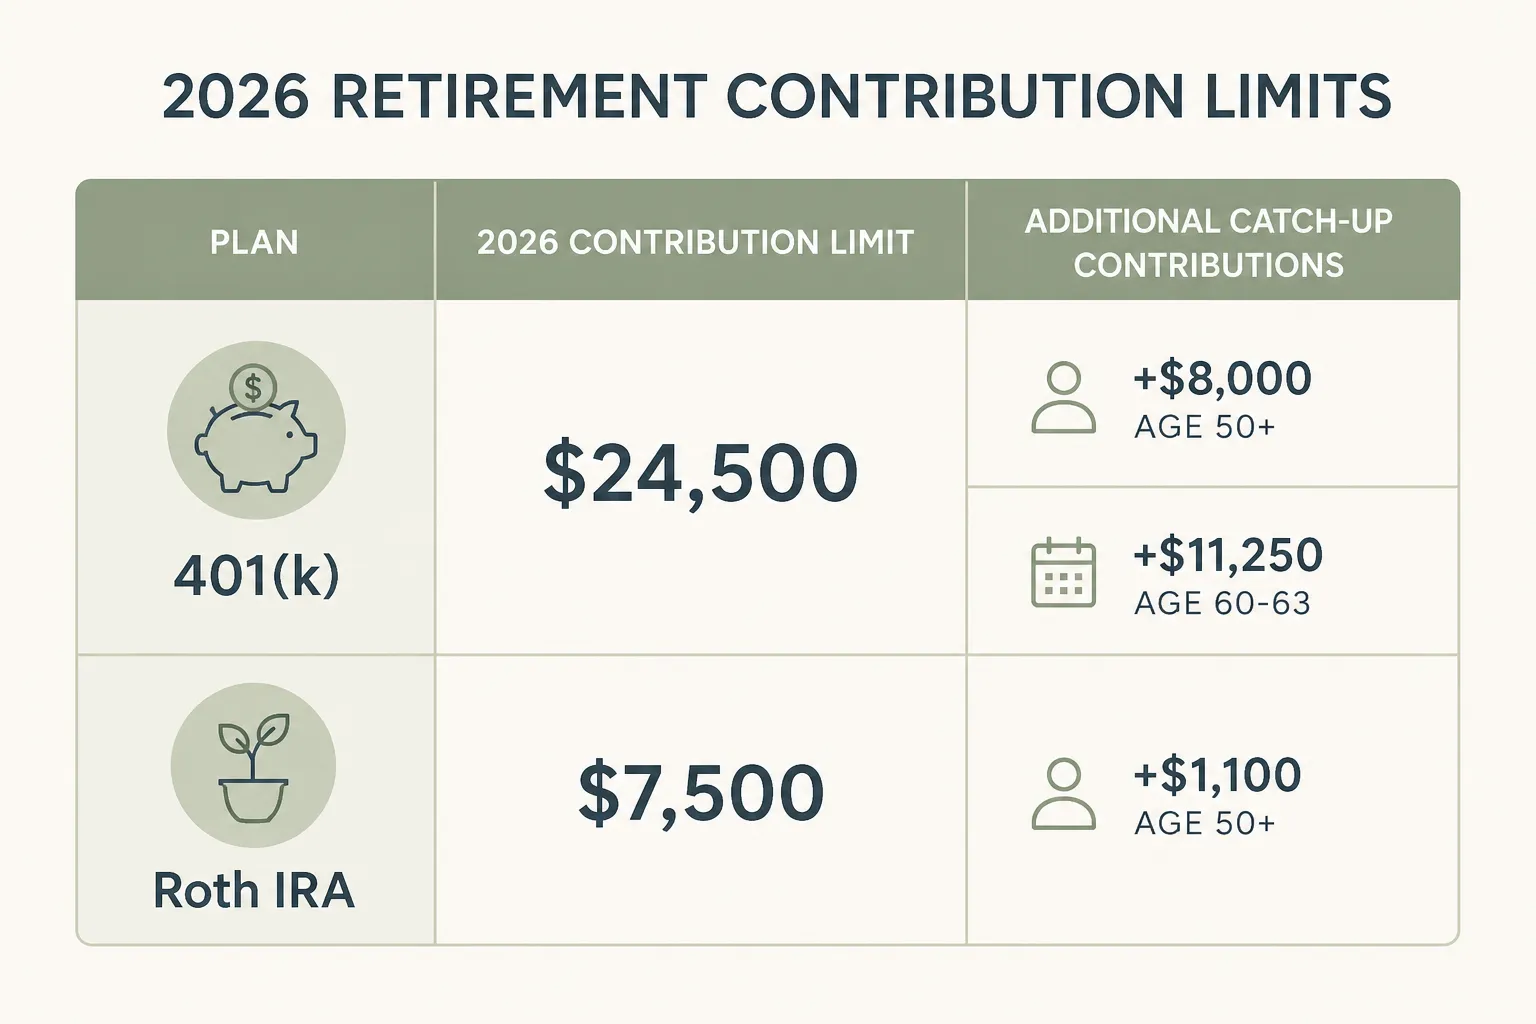
El 401(k) y el Roth 401(k) comparten un único límite combinado, por lo que no recibes $24,500 separados para cada uno. La Roth IRA tiene un límite independiente que puedes financiar junto con el plan del empleador si tus ingresos cumplen los requisitos. Un cambio de 2026 afecta a quienes tienen ingresos altos: un trabajador cuyos salarios del año anterior con el empleador superaron los $150,000 debe realizar cualquier aportación adicional por edad como Roth.
Por qué la contribución equivalente del empleador va primero
La contribución equivalente del empleador es un rendimiento inmediato y garantizado que ninguna otra cuenta reproduce, por lo que obtenerla en su totalidad debe preceder a cualquier otra aportación. Una fórmula habitual del 50 por ciento sobre el primer 6 por ciento del salario devuelve 50 centavos por cada dólar aportado, antes de cualquier crecimiento del mercado. No aprovecharla significa renunciar a dinero garantizado.
Conviene conocer un detalle fiscal. Incluso si aportas a un Roth 401(k), por defecto la contribución equivalente del empleador suele depositarse en una cuenta antes de impuestos, por lo que tributa como ingreso ordinario al retirarla. Algunos empleadores ya ofrecen una contribución equivalente Roth designada conforme a SECURE 2.0, pero esta opción todavía no es habitual en la mayoría de los planes.
Límites de ingresos de la Roth IRA y Roth por la vía indirecta
La Roth IRA restringe las aportaciones directas según el ingreso bruto ajustado modificado (MAGI), que es tu ingreso bruto ajustado después de volver a sumar ciertas deducciones. Para 2026, una persona soltera o cabeza de familia puede hacer una aportación completa a una Roth IRA con un MAGI inferior a $153,000, una aportación parcial hasta $168,000 y ninguna por encima de $168,000. Para matrimonios que presentan una declaración conjunta, la eliminación gradual se produce entre $242,000 y $252,000. El Roth 401(k) no tiene límite de ingresos, lo que lo hace útil para quienes ganan demasiado para aportar directamente a una Roth IRA. Modela las aportaciones permitidas con la Calculadora de Roth IRA.
Roth por la vía indirecta para ingresos altos
Quien supera el límite de ingresos de la Roth IRA puede usar una Roth IRA por la vía indirecta, la estrategia habitual. El proceso consiste en hacer una aportación no deducible a una IRA tradicional y luego convertir ese importe en una Roth IRA. Por lo general, la conversión está libre de impuestos porque los dólares ya tributaron. Esta vía no tiene límite de ingresos.
Los saldos existentes en IRA antes de impuestos complican la operación. Según la regla de prorrateo del IRS, todos los activos de IRA tradicionales se consideran un único fondo, lo que hace que parte de la conversión tribute. Transferir los saldos de IRA antes de impuestos al 401(k) de un empleador actual, si el plan acepta transferencias, excluye esos fondos del cálculo prorrateado y permite una conversión limpia.
401(k) vs Roth IRA: a qué cuenta dar prioridad
Además del tratamiento fiscal, las cuentas difieren en el acceso al dinero y en los retiros obligatorios. Estas reglas suelen determinar la prioridad entre ellas.
Flexibilidad de la Roth IRA y ausencia de RMD durante la vida
Una Roth IRA ofrece dos ventajas estructurales además del crecimiento libre de impuestos. Primero, puedes retirar tus aportaciones, aunque no las ganancias, en cualquier momento sin impuestos ni penalización, porque esos dólares ya tributaron. Segundo, una Roth IRA no tiene distribuciones mínimas obligatorias durante la vida del titular, por lo que nunca estás obligado a retirar, algo útil tanto para planificar los ingresos de jubilación como la herencia. Las ganancias quedan libres de impuestos y penalizaciones después de los 59½ años, una vez cumplido el periodo de tenencia de 5 años.
Reglas de retiro y RMD del 401(k) tradicional
Un retiro de un 401(k) tradicional antes de los 59½ años genera una penalización del 10 por ciento por retiro anticipado, además del impuesto ordinario sobre la renta, con excepciones limitadas. Durante la jubilación, las distribuciones mínimas obligatorias comienzan a los 73 años según las reglas actuales, de modo que el IRS obliga a retirar fondos aunque no los necesites. Estas distribuciones pueden llevar tus ingresos a un tramo superior. Un ingreso declarado más alto también aumenta las primas de Medicare mediante los recargos IRMAA y puede elevar los impuestos sobre las prestaciones de Social Security. La Calculadora de RMD estima la cantidad obligatoria según la edad.
Posición del Roth 401(k)
El Roth 401(k) combina características de ambos. Conforme a SECURE 2.0, desde 2024 las cuentas Roth 401(k) ya no tienen distribuciones mínimas obligatorias durante la vida del titular, lo que las equipara a las Roth IRA. Los retiros cualificados siguen libres de impuestos. Transferir un Roth 401(k) a una Roth IRA al dejar un empleador continúa siendo útil. Simplifica la administración de las cuentas y añade la flexibilidad de aportaciones y la mayor variedad de inversiones de la Roth IRA.
Orden de financiación recomendado
Una secuencia clara convierte la comparación en acciones:
- Aporta al 401(k) hasta obtener toda la contribución equivalente del empleador, ya sea tradicional o Roth, para conseguir el rendimiento garantizado.
- Financia después una Roth IRA si tus ingresos cumplen los requisitos, por su crecimiento libre de impuestos y su flexibilidad sin RMD.
- Vuelve al 401(k) y completa el espacio restante hasta el límite de $24,500.
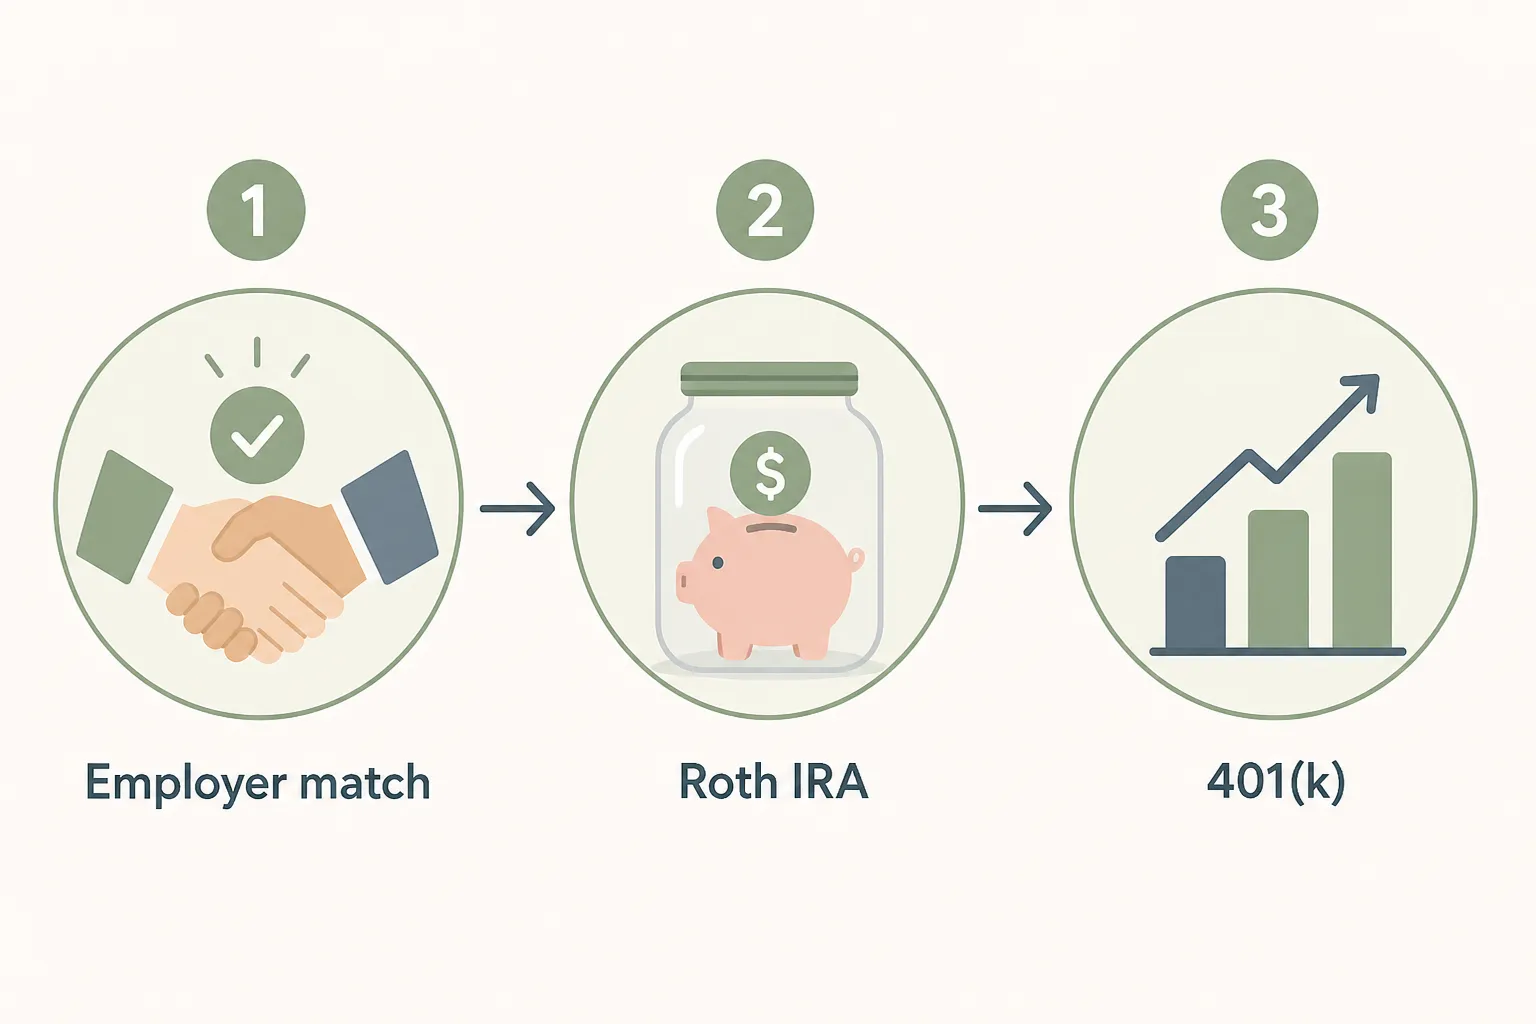
Quien tiene ingresos altos por encima del límite de la Roth IRA sustituye el segundo paso por un Roth 401(k), que no impone restricciones de ingresos. También puede añadir una Roth IRA por la vía indirecta para ahorrar fuera del plan del empleador. La secuencia no cambia; solo cambian las cuentas específicas según los ingresos. Introduce tus ingresos, tramo y horizonte temporal en la Calculadora 401k o en la Calculadora de jubilación para ver el valor proyectado de cada opción tras décadas de capitalización.
Cuándo conviene considerar una conversión Roth
Una conversión Roth traslada dinero antes de impuestos de un 401(k) o una IRA tradicional a una cuenta Roth, y el importe convertido tributa como ingreso ordinario en el año de la conversión. El mejor momento suele ser un año de ingresos bajos, como el intervalo entre dejar de trabajar y empezar a recibir Social Security, o antes de que las RMD eleven los ingresos. Una conversión en ese periodo paga impuestos a un tipo marginal inferior al aplicable cuando ya se reciben todas las fuentes de ingresos.
Convertir un saldo grande en un solo año puede llevarte a un tramo superior y aumentar los recargos IRMAA dos años después. Una conversión parcial cada año, que solo complete el tramo actual, reparte los impuestos entre varios años y crea un fondo libre de impuestos más grande sin concentrar la carga en un único año. Las conversiones realizadas en 2018 o después no pueden revertirse conforme a la Tax Cuts and Jobs Act, por lo que la decisión debe considerar todos los ingresos del año.
Preguntas frecuentes
¿Cuál es la diferencia entre un 401(k) y una Roth IRA?
La principal diferencia es cuándo pagas impuestos. Un 401(k) tradicional utiliza aportaciones antes de impuestos que reducen ahora tus ingresos imponibles y tributan cuando las retiras durante la jubilación. Una Roth IRA utiliza aportaciones después de impuestos, sin deducción inmediata, y los retiros cualificados durante la jubilación están libres de impuestos. Un 401(k) es un plan del empleador con un límite de aportación elevado; una Roth IRA es una cuenta individual con límites de ingresos.
¿Debo aportar primero a un 401(k) o a una Roth IRA?
Aporta primero a tu 401(k) hasta obtener toda la contribución equivalente del empleador, porque esta ofrece un rendimiento garantizado que ninguna otra cuenta proporciona. Después, financia una Roth IRA si tus ingresos cumplen los requisitos, para aprovechar su crecimiento libre de impuestos y la flexibilidad de los retiros. Luego vuelve al 401(k) y completa el espacio restante hasta el límite anual. La aportación equivalente tiene prioridad, independientemente del tipo de cuenta que prefieras.
¿Puedo aportar a un 401(k) y a una Roth IRA en el mismo año?
Sí. Un 401(k) y una Roth IRA tienen límites de aportación separados, por lo que puedes financiar ambos en el mismo año. Para 2026 puedes diferir hasta $24,500 en un 401(k) y aportar hasta $7,500 a una Roth IRA, siempre que tus ingresos estén dentro del límite de la Roth IRA. Financiar ambos es habitual y permite equilibrar el ahorro antes de impuestos con el ahorro libre de impuestos.
¿Cuáles son los límites de aportación de 2026 para un 401(k) y una Roth IRA?
Para 2026, el límite de diferimiento electivo del 401(k) es de $24,500, con una aportación adicional de $8,000 a partir de los 50 años ($32,500 en total) y una aportación adicional de $11,250 entre los 60 y 63 años ($35,750 en total). El límite de la Roth IRA es de $7,500, con una aportación adicional de $1,100 a partir de los 50 años ($8,600 en total). El 401(k) y el Roth 401(k) comparten un único límite combinado.
¿Qué es una Roth IRA por la vía indirecta?
Una Roth IRA por la vía indirecta es una estrategia legal para las personas cuyos ingresos superan el límite de la Roth IRA. Haces una aportación no deducible a una IRA tradicional y luego la conviertes en una Roth IRA. Por lo general, la conversión está libre de impuestos porque el dinero ya tributó. Los saldos existentes en IRA antes de impuestos pueden hacer que parte de la conversión tribute según la regla de prorrateo.
¿Las Roth IRA tienen distribuciones mínimas obligatorias?
No. Una Roth IRA no tiene distribuciones mínimas obligatorias durante la vida del titular original, por lo que nunca estás obligado a retirar el dinero. Esta es una ventaja clave frente a un 401(k) tradicional, que exige distribuciones a partir de los 73 años. Conforme a SECURE 2.0, desde 2024 las cuentas Roth 401(k) tampoco tienen distribuciones mínimas obligatorias durante la vida del titular.
Cómo tomar la decisión
Elegir entre un 401(k) tradicional y una cuenta Roth implica comparar tu futuro tipo impositivo con el actual. Una cuenta tradicional favorece a quien ahora está en un tramo alto y espera un tipo menor después, mientras que una cuenta Roth favorece a quien quiere retiros libres de impuestos, ninguna distribución obligatoria y fijar hoy su tipo impositivo. A la mayoría de las personas les conviene tener ambas y financiarlas por orden: primero la contribución equivalente del empleador, después una Roth IRA si cumplen los requisitos y luego el espacio restante del 401(k). Introduce tus ingresos y horizonte temporal en la Calculadora 401k antes de cambiar una elección de aportación.
Este artículo tiene fines educativos y no sustituye el asesoramiento financiero o fiscal personalizado. Los límites de aportación, los umbrales de ingresos y las reglas fiscales cambian, así que confirma las cifras actuales con el IRS y considera consultar a un profesional financiero o fiscal cualificado sobre tu situación.
Fuentes
Internal Revenue Service. El límite del 401(k) aumenta a $24,500 para 2026 y el límite de las IRA aumenta a $7,500 (IR-2025-111, November 13, 2025), y Notice 2025-67 (ajustes por coste de vida de 2026). Disponible en irs.gov.
¿Listo para calcular? Usa la Calculadora 401k.