مقارنة 401(k) وRoth IRA: كيف تختار حساب التقاعد المناسب
مقارنة 401(k) وRoth IRA: كيف تختار حساب التقاعد المناسب
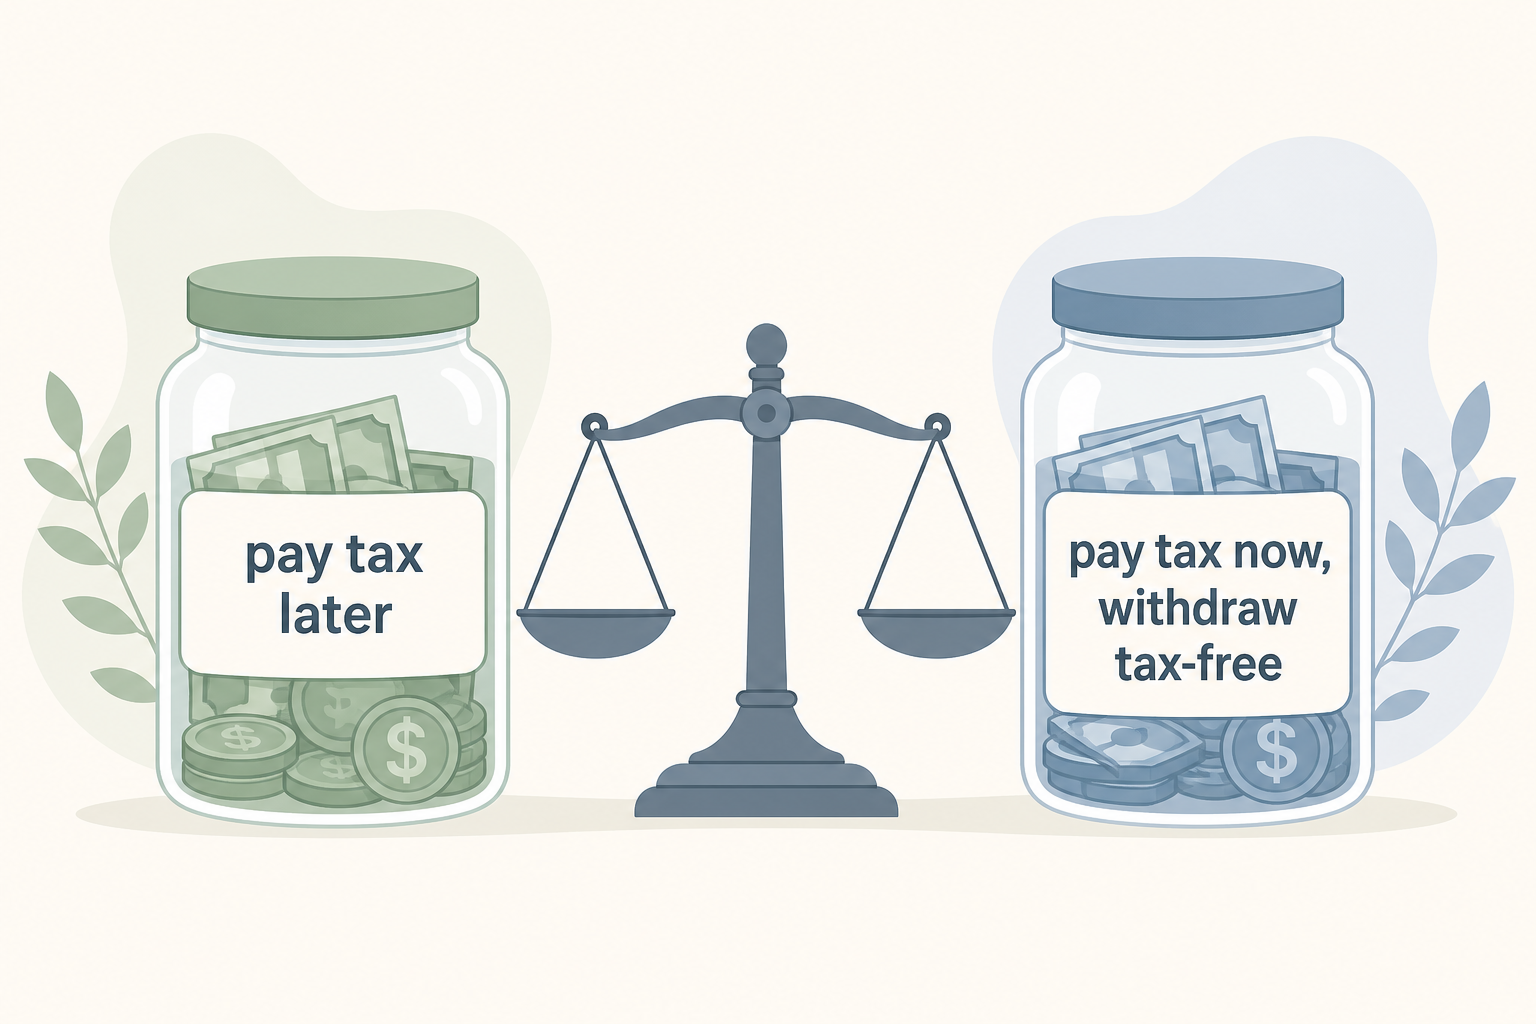
يتوقف الاختيار بين 401(k) وRoth IRA على توقيت دفع الضريبة. يقبل 401(k) التقليدي مساهمات قبل الضريبة تخفض دخلك الخاضع للضريبة الآن، وتُفرض الضريبة عليها عند سحبها في التقاعد. يقبل Roth IRA مساهمات بعد الضريبة من دون خصم الآن، وتكون السحوبات المؤهلة في التقاعد معفاة من الضريبة. يستفيد معظم الناس من امتلاك الحسابين وتمويلهما بترتيب محدد يبدأ بمساهمة صاحب العمل المطابقة.
يؤثر الحساب الذي تعطيه الأولوية خلال سنوات العمل في فاتورتك الضريبية لاحقًا. تقارن الأقسام التالية المعاملة الضريبية وحدود المساهمة لعام 2026 وقواعد الدخل والسحب وترتيبًا للتمويل يمكنك اتباعه. أدخل أرقامك في حاسبة 401k على Quick Calculators، أو استخدم حاسبة Roth IRA عندما تريد توقعات تركز على Roth.
مقارنة 401(k) وRoth IRA: المعاملة الضريبية وقواعد السحب
يكمن الفرق الأساسي في ترتيب تطبيق الضريبة. يؤجل أحد الحسابين الضريبة حتى التقاعد، بينما تُدفع في الآخر الآن للحصول على دخل معفى من الضريبة لاحقًا.
401(k) التقليدي: ادفع الضريبة لاحقًا
تُقتطع مساهمات 401(k) التقليدي من راتبك قبل ضريبة الدخل الفيدرالية، مما يخفض دخلك الخاضع للضريبة في تلك السنة. ينمو المال مع تأجيل الضريبة، ويخضع كل دولار يُسحب في التقاعد لضريبة الدخل العادي بالمعدل الساري حينها. يناسب هذا الهيكل المدخر الذي يتوقع أن يكون معدل ضريبته في التقاعد أقل من معدله اليوم.
Roth IRA وRoth 401(k): ادفع الضريبة الآن واسحب المال معفى منها
يعكس حساب Roth الترتيب. تساهم بأموال بعد الضريبة، لذلك لا تحصل على خصم الآن ولا ينخفض دخلك الخاضع للضريبة هذا العام. في المقابل، تكون السحوبات المؤهلة في التقاعد، بما فيها كامل النمو، معفاة من الضريبة. يشترك Roth IRA وRoth 401(k) في هذه المعاملة الضريبية، لكنهما يختلفان في حدود الدخل والمساهمة والتوزيعات المطلوبة الموضحة أدناه.
لماذا تمثل شريحتك الضريبية عامل الحسم
تحدد المقارنة بين شريحتك الضريبية الحالية والشريحة المتوقعة في التقاعد أي الحسابين أفضل. من يكون في شريحة أقل الآن مما يتوقع لاحقًا يدفع إجمالي ضريبة أقل باستخدام حساب Roth ودفع الضريبة الآن. أما من يمر بسنة ذروة في الدخل ويخفضه خصم 401(k) قبل الضريبة إلى شريحة أدنى، فيحصل على قيمة فعلية من الخصم. لا يكون أي من الحسابين أفضل دائمًا، فالجواب يعتمد على مستوى دخلك اليوم مقارنة بمستواه في التقاعد.
حدود المساهمة لعام 2026 ومساهمة صاحب العمل المطابقة
للحسابين حدود مساهمة مستقلة، لذلك يمكنك تمويلهما في السنة نفسها. يوضح الجدول حدود 2026 التي حددتها IRS.
| الحساب أو المدخر في 2026 | الحد الأساسي | مع المساهمة الاستدراكية |
|---|---|---|
| 401(k) أو Roth 401(k)، مجتمعان | $24,500 | لا ينطبق |
| المساهمة الاستدراكية لعمر 50 فأكثر في 401k | +$8,000 | إجمالي $32,500 |
| المساهمة الاستدراكية للأعمار من 60 إلى 63 في 401k | +$11,250 | إجمالي $35,750 |
| Roth IRA | $7,500 | لا ينطبق |
| المساهمة الاستدراكية لعمر 50 فأكثر في Roth IRA | +$1,100 | إجمالي $8,600 |
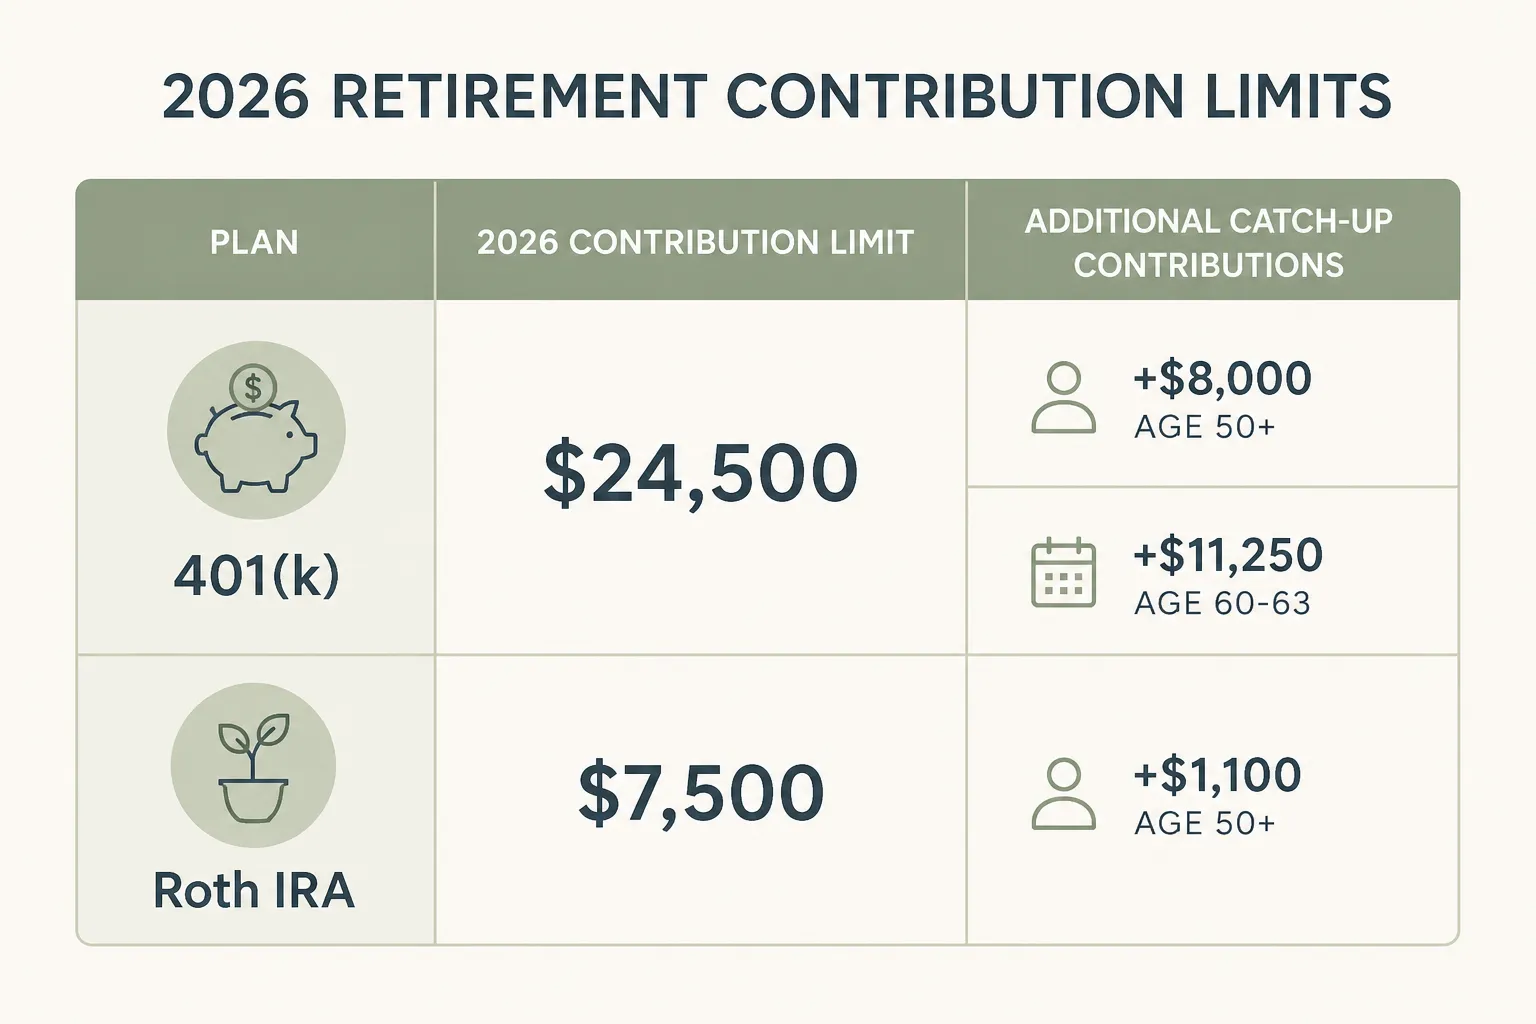
يشترك 401(k) وRoth 401(k) في سقف واحد مجمع، لذلك لا تحصل على حد منفصل قدره $24,500 لكل منهما. لدى Roth IRA حد مستقل يمكنك تمويله إلى جانب خطة صاحب العمل إذا كان دخلك مؤهلًا. يؤثر تغيير واحد في 2026 في أصحاب الدخل المرتفع: يجب على العامل الذي تجاوزت أجوره لدى صاحب العمل في السنة السابقة $150,000 أن يقدم أي مساهمة استدراكية مرتبطة بالعمر وفق نظام Roth.
لماذا تأتي مساهمة صاحب العمل المطابقة أولًا
مساهمة صاحب العمل المطابقة عائد فوري ومضمون لا يوفره أي حساب آخر، لذلك يأتي الحصول على كامل المطابقة قبل أي مساهمة أخرى. تمنح الصيغة الشائعة التي تطابق 50 percent من أول 6 percent من الراتب 50 سنتًا مقابل كل دولار تساهم به، وذلك قبل أي نمو في السوق. عدم المطالبة بالمطابقة يعني ترك مال مضمون.
هناك تفصيل ضريبي مهم بشأن المطابقة. حتى عندما تساهم في Roth 401(k)، تدخل مساهمة صاحب العمل المطابقة عادة في حساب قبل الضريبة بشكل افتراضي، لذلك تخضع لضريبة الدخل العادي عند سحبها. يوفر بعض أصحاب العمل الآن مطابقة Roth محددة بموجب SECURE 2.0، لكن هذا الخيار لم يصبح بعد معيارًا في معظم الخطط.
حدود دخل Roth IRA وbackdoor Roth
يقيد Roth IRA المساهمات المباشرة وفق Modified Adjusted Gross Income أو MAGI، وهو دخلك الإجمالي المعدل بعد إعادة إضافة بعض الخصومات. في 2026، يستطيع مقدم الإقرار الفردي أو رب الأسرة تقديم مساهمة Roth IRA كاملة إذا كان MAGI أقل من $153,000، ومساهمة جزئية حتى $168,000، ولا يستطيع المساهمة إذا تجاوز $168,000. تتناقص مساهمة المتزوجين الذين يقدمون إقرارًا مشتركًا تدريجيًا بين $242,000 و$252,000. لا يخضع Roth 401(k) لحد دخل، مما يجعله مفيدًا لأصحاب الدخل المرتفع الذين لا يمكنهم المساهمة مباشرة في Roth IRA. احسب المساهمات المؤهلة باستخدام حاسبة Roth IRA.
backdoor Roth لأصحاب الدخل المرتفع
يمكن لمن يتجاوز حد دخل Roth IRA استخدام backdoor Roth IRA، وهو المسار البديل المعتاد. تتضمن العملية تقديم مساهمة غير قابلة للخصم في IRA تقليدي، ثم تحويل ذلك المبلغ إلى Roth IRA. يكون التحويل عادة معفى من الضريبة لأن الدولارات خضعت للضريبة بالفعل. لا يخضع هذا المسار لحد دخل.
تعقّد أرصدة IRA الحالية قبل الضريبة هذه الخطوة. بموجب قاعدة النسبة التناسبية لدى IRS، تُحسب جميع أصول IRA التقليدية كمجموعة واحدة، مما يجعل جزءًا من التحويل خاضعًا للضريبة. إذا كانت خطة 401(k) لدى صاحب العمل الحالي تقبل عمليات الترحيل، فإن نقل أرصدة IRA قبل الضريبة إليها يستبعد تلك الأموال من حساب النسبة التناسبية ويمهد لتحويل منظم.
مقارنة 401(k) وRoth IRA: أي حساب تعطيه الأولوية
إضافة إلى المعاملة الضريبية، يختلف الحسابان في الوصول إلى المال وفي السحوبات الإلزامية. كثيرًا ما تحدد هذه القواعد ترتيب الأولوية بينهما.
مرونة Roth IRA وعدم وجود RMD مدى الحياة
يتمتع Roth IRA بميزتين هيكليتين إلى جانب النمو المعفى من الضريبة. أولًا، يمكنك سحب مساهماتك، لكن ليس الأرباح، في أي وقت من دون ضريبة أو غرامة لأن تلك الأموال خضعت للضريبة بالفعل. ثانيًا، لا يخضع Roth IRA للتوزيعات الدنيا المطلوبة خلال حياة المالك، لذلك لن تُجبر على السحب، مما يساعد في تخطيط دخل التقاعد والتركات. تصبح الأرباح معفاة من الضريبة والغرامة بعد عمر 59½ بمجرد استيفاء فترة الاحتفاظ البالغة 5 سنوات.
قواعد سحب 401(k) التقليدي وRMD
يؤدي السحب من 401(k) التقليدي قبل عمر 59½ إلى غرامة سحب مبكر قدرها 10 percent إضافة إلى ضريبة الدخل العادي، مع استثناءات محدودة. في التقاعد، تبدأ التوزيعات الدنيا المطلوبة في عمر 73 وفق القواعد الحالية، لذلك تفرض IRS السحب سواء احتجت إلى المال أم لا. يمكن أن ترفع هذه التوزيعات الدخل إلى شريحة ضريبية أعلى. كما يرفع الدخل المعلن أقساط Medicare من خلال رسوم IRMAA الإضافية، وقد يزيد الضريبة على مزايا Social Security. تقدّر حاسبة RMD المبلغ المطلوب حسب العمر.
موقع Roth 401(k)
يجمع Roth 401(k) خصائص الحسابين. بموجب SECURE 2.0، لم تعد حسابات Roth 401(k) خاضعة للتوزيعات الدنيا المطلوبة خلال حياة المالك اعتبارًا من 2024، مما يجعلها متوافقة مع Roth IRA. تظل السحوبات المؤهلة معفاة من الضريبة. يبقى ترحيل Roth 401(k) إلى Roth IRA عند ترك صاحب العمل مفيدًا، إذ يبسط إدارة الحساب ويضيف مرونة سحب مساهمات Roth IRA وخياراته الاستثمارية الأوسع.
ترتيب تمويل يمكنك اتباعه
يحول التسلسل الواضح المقارنة إلى خطوات عملية:
- ساهم في 401(k) حتى تحصل على كامل مساهمة صاحب العمل المطابقة، سواء كان تقليديًا أو Roth، للاستفادة من العائد المضمون.
- موّل Roth IRA بعد ذلك إذا كان دخلك مؤهلًا، للاستفادة من النمو المعفى من الضريبة والمرونة من دون RMD.
- عد إلى 401(k) واستخدم المساحة المتبقية حتى حد $24,500.
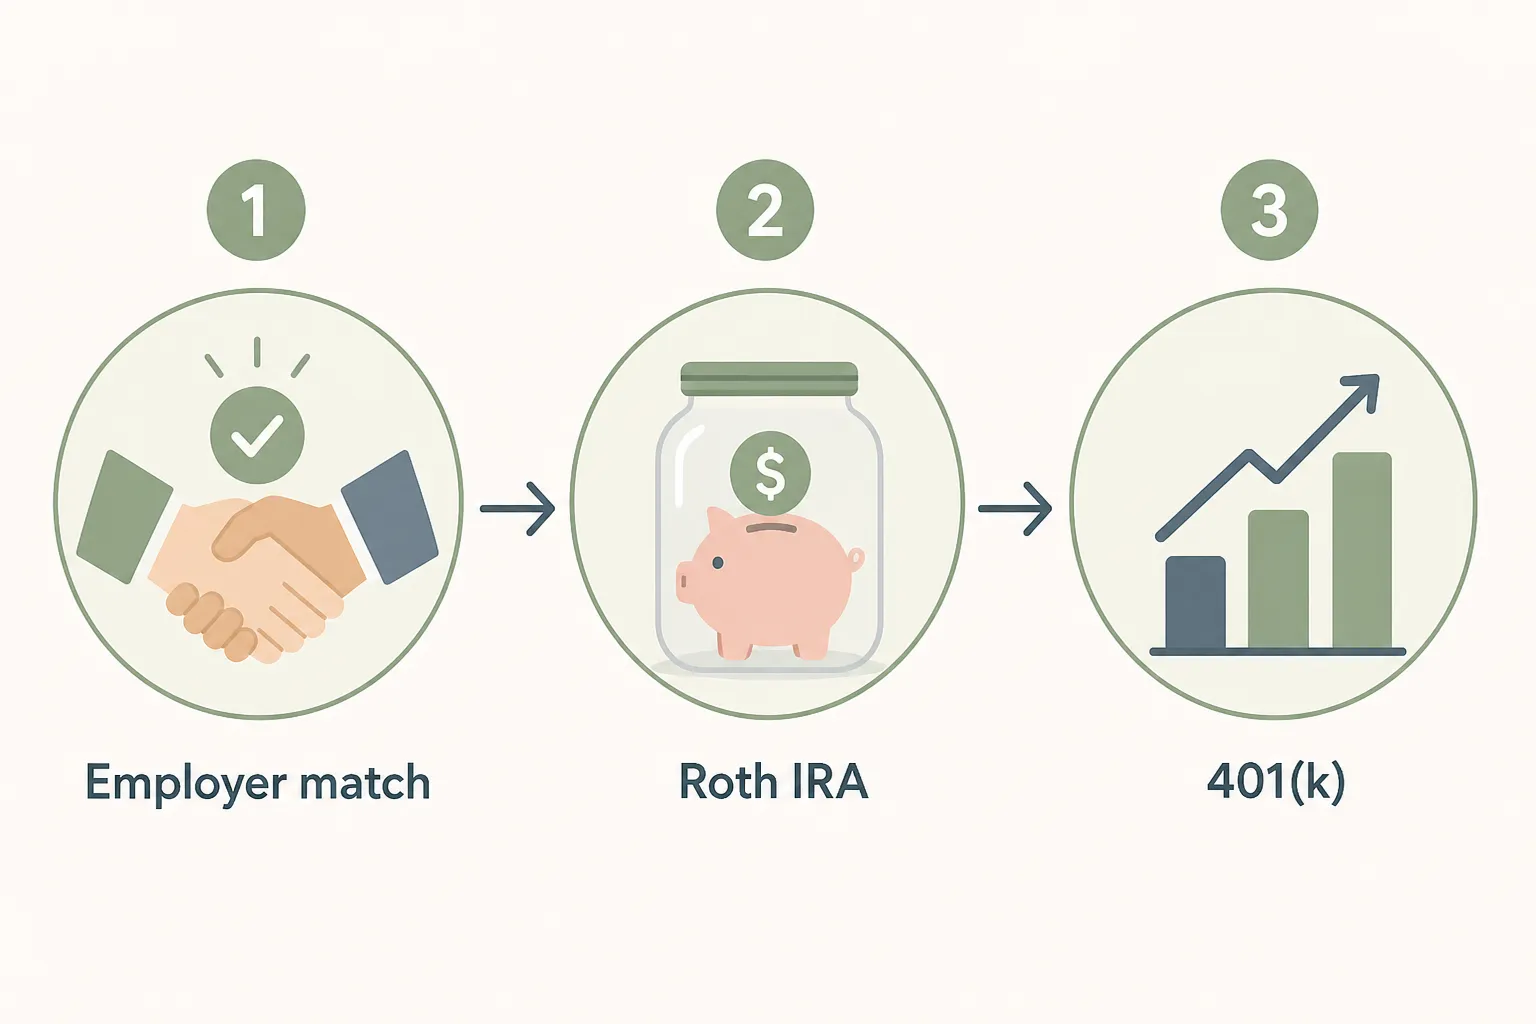
يستبدل صاحب الدخل المرتفع الذي يتجاوز حد دخل Roth IRA الخطوة الثانية بحساب Roth 401(k) الذي لا يخضع لقيود الدخل. ويمكنه إضافة backdoor Roth IRA لتغطية خارج خطة صاحب العمل. يبقى التسلسل كما هو، ولا تتغير سوى الحسابات المحددة بحسب الدخل. أدخل دخلك وشريحتك الضريبية ومدتك في حاسبة 401k أو حاسبة التقاعد لترى القيمة المتوقعة لكل مسار بعد عقود من النمو المركب.
متى يستحق تحويل Roth التفكير
ينقل تحويل Roth أموال 401(k) قبل الضريبة أو IRA التقليدي إلى حساب Roth، ويخضع المبلغ المحول لضريبة الدخل العادي في سنة التحويل. تكون أفضل فرصة عادة في سنة منخفضة الدخل، مثل الفترة بين ترك العمل وبدء Social Security، أو قبل أن ترفع RMD الدخل. يؤدي التحويل في تلك الفترة إلى دفع الضريبة بمعدل هامشي أقل من المعدل المطبق بعد بدء جميع مصادر الدخل.
قد يدفعك تحويل رصيد كبير في سنة واحدة إلى شريحة أعلى ويرفع رسوم IRMAA الإضافية بعد عامين. يوزع التحويل الجزئي كل عام، حتى ملء الشريحة الحالية فقط، الضريبة على عدة سنوات ويبني رصيدًا أكبر معفى من الضريبة من دون سنة ضريبية مرهقة واحدة. لا يمكن إلغاء التحويلات المنفذة في 2018 أو بعده بموجب Tax Cuts and Jobs Act، لذلك يجب اتخاذ القرار بعد النظر إلى صورة الدخل السنوي كاملة.
الأسئلة الشائعة
ما الفرق بين 401(k) وRoth IRA؟
الفرق الأساسي هو توقيت دفع الضريبة. يستخدم 401(k) التقليدي مساهمات قبل الضريبة تخفض دخلك الخاضع للضريبة الآن، وتُفرض عليها الضريبة عند سحبها في التقاعد. يستخدم Roth IRA مساهمات بعد الضريبة من دون خصم الآن، وتكون السحوبات المؤهلة في التقاعد معفاة من الضريبة. 401(k) خطة يقدمها صاحب العمل بحد مساهمة مرتفع، أما Roth IRA فهو حساب فردي يخضع لحدود الدخل.
هل أساهم أولًا في 401(k) أم في Roth IRA؟
ساهم أولًا في 401(k) حتى تحصل على كامل مساهمة صاحب العمل المطابقة، لأنها عائد مضمون لا يقدمه أي حساب آخر. بعد المطابقة، موّل Roth IRA إذا كان دخلك مؤهلًا للاستفادة من النمو المعفى من الضريبة ومرونة السحب. ثم عد إلى 401(k) واستخدم المساحة المتبقية حتى الحد السنوي. تأتي المطابقة أولًا بصرف النظر عن نوع الحساب الذي تفضله.
هل يمكنني المساهمة في 401(k) وRoth IRA في السنة نفسها؟
نعم. لكل من 401(k) وRoth IRA حد مساهمة مستقل، لذلك يمكنك تمويلهما في السنة نفسها. في 2026 يمكنك تأجيل ما يصل إلى $24,500 في 401(k) والمساهمة بما يصل إلى $7,500 في Roth IRA، بشرط أن يكون دخلك ضمن حد Roth IRA. تمويل الحسابين شائع ويتيح لك الموازنة بين المدخرات قبل الضريبة والمدخرات المعفاة من الضريبة.
ما حدود المساهمة في 401(k) وRoth IRA لعام 2026؟
في 2026، يبلغ حد التأجيل الاختياري في 401(k) مبلغ $24,500، مع مساهمة استدراكية قدرها $8,000 لمن يبلغون 50 عامًا فأكثر، ليصبح الإجمالي $32,500، ومساهمة استدراكية قدرها $11,250 للأعمار من 60 إلى 63، ليصبح الإجمالي $35,750. حد Roth IRA هو $7,500، مع مساهمة استدراكية قدرها $1,100 لمن يبلغون 50 عامًا فأكثر، ليصبح الإجمالي $8,600. يشترك 401(k) وRoth 401(k) في حد واحد مجمع.
ما هو backdoor Roth IRA؟
backdoor Roth IRA هو مسار قانوني لمن يتجاوز دخله حد Roth IRA. تقدم مساهمة غير قابلة للخصم في IRA تقليدي، ثم تحولها إلى Roth IRA. يكون التحويل عادة معفى من الضريبة لأن المال خضع للضريبة بالفعل. وقد تجعل أرصدة IRA الحالية قبل الضريبة جزءًا من التحويل خاضعًا للضريبة بموجب قاعدة النسبة التناسبية.
هل يخضع Roth IRA للتوزيعات الدنيا المطلوبة؟
لا. لا يخضع Roth IRA للتوزيعات الدنيا المطلوبة خلال حياة المالك الأصلي، لذلك لن تُجبر على سحب المال. وهذه ميزة مهمة مقارنة بحساب 401(k) التقليدي الذي يتطلب بدء التوزيعات في عمر 73. وبموجب SECURE 2.0، لم تعد حسابات Roth 401(k) أيضًا خاضعة للتوزيعات الدنيا المطلوبة مدى الحياة اعتبارًا من 2024.
اتخاذ القرار
الاختيار بين 401(k) التقليدي وحساب Roth هو مقارنة بين معدل ضريبتك المستقبلي ومعدل اليوم. يناسب الحساب التقليدي المدخر الموجود الآن في شريحة مرتفعة ويتوقع معدلًا أقل لاحقًا، بينما يناسب حساب Roth من يريد سحوبات معفاة من الضريبة وعدم وجود توزيعات إلزامية وتثبيت معدل ضريبة اليوم. يستفيد معظم الناس من امتلاك الحسابين وتمويلهما بالترتيب: مساهمة صاحب العمل المطابقة أولًا، ثم Roth IRA عند استيفاء الشروط، ثم المساحة المتبقية في 401(k). أدخل دخلك ومدتك في حاسبة 401k قبل تغيير اختيار المساهمة.
هذه المقالة تعليمية ولا تحل محل المشورة المالية أو الضريبية المخصصة. تتغير حدود المساهمة وعتبات الدخل والقواعد الضريبية، لذلك تحقق من الأرقام الحالية لدى IRS وفكر في استشارة متخصص مالي أو ضريبي مؤهل بشأن وضعك.
المصادر
Internal Revenue Service. ارتفاع حد 401(k) إلى $24,500 لعام 2026 وارتفاع حد IRA إلى $7,500 (IR-2025-111، November 13, 2025)، وNotice 2025-67 (تعديلات تكلفة المعيشة لعام 2026). متاح على irs.gov.
هل أنت مستعد للحساب؟ استخدم حاسبة 401k.