401(k)とRoth IRAの比較: 自分に合う退職口座の選び方
401(k)とRoth IRAの比較: 自分に合う退職口座の選び方
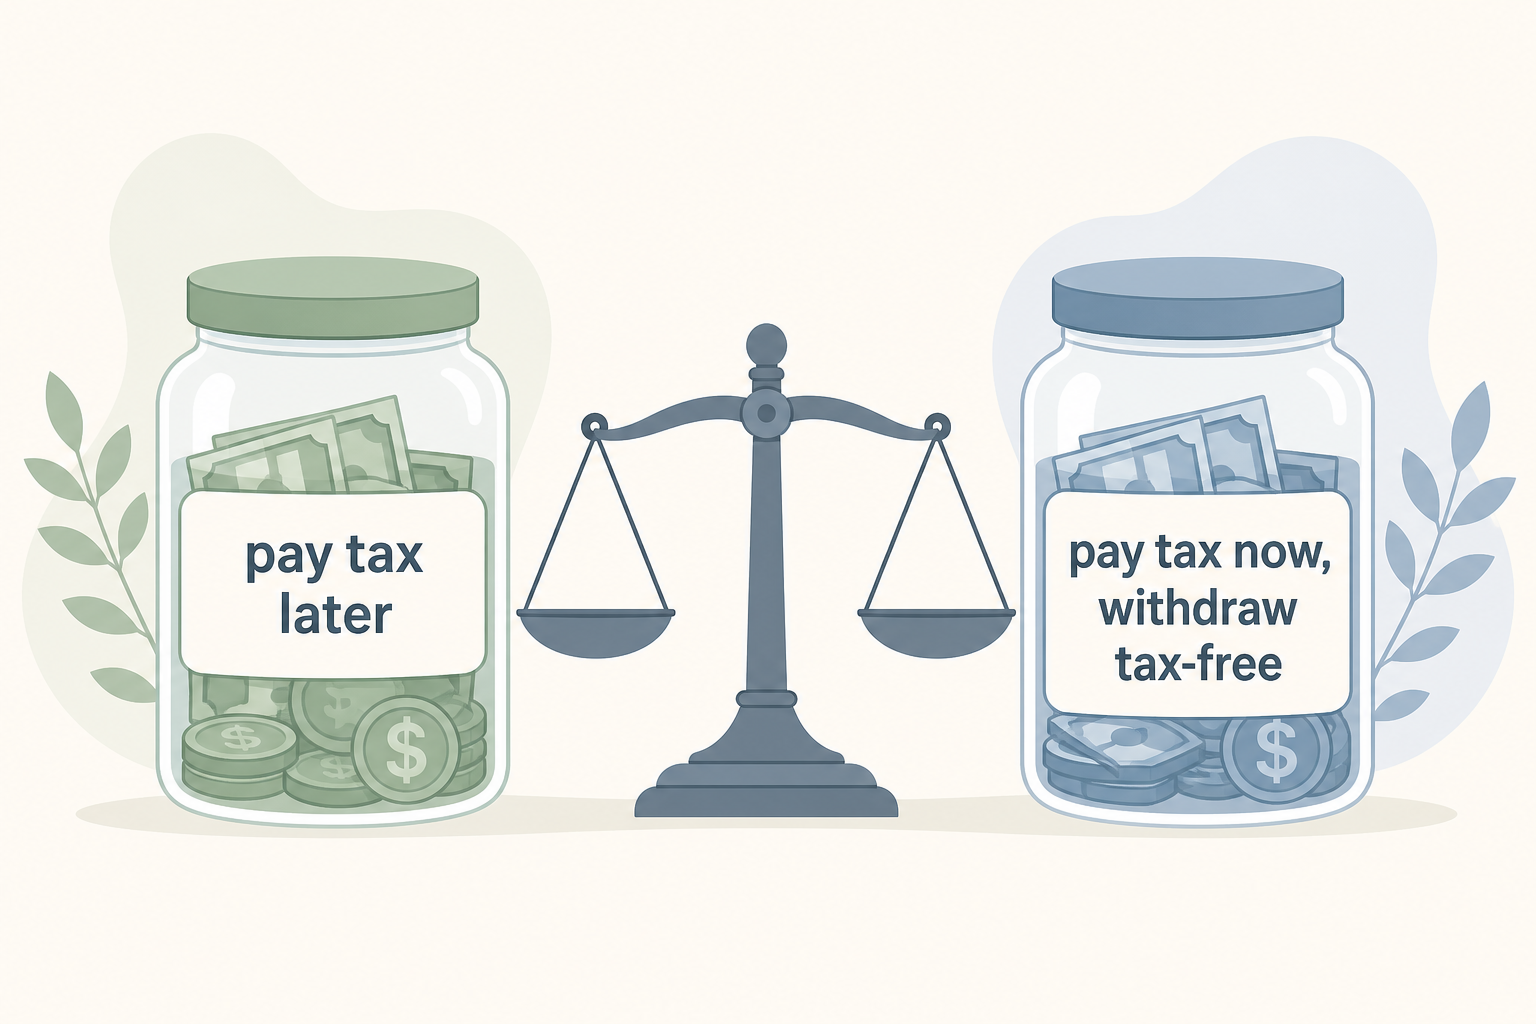
401(k)とRoth IRAの選択で重要なのは、いつ税金を払うかです。従来型401(k)では税引前の資金を拠出するため現在の課税所得が減り、退職後の引き出し時に課税されます。Roth IRAでは税引後の資金を拠出するため現在の所得控除はなく、退職後の適格引き出しは非課税です。多くの人にとって、両方を保有し、雇用主のマッチングから始めて決まった順序で資金を入れる方法が有利です。
現役中にどの口座を優先するかは、将来の税負担に影響します。以下では、税務上の扱い、2026年の拠出上限、所得要件、引き出しルール、実行しやすい拠出順序を比較します。Quick Calculatorsの401k計算機で数字を試算するか、Rothに絞った予測にはロスIRA計算機をお使いください。
401(k)とRoth IRAの比較: 税務上の扱いと引き出しルール
基本的な違いは、課税される順序です。一方は退職時まで課税を繰り延べ、もう一方は今納税する代わりに将来の所得を非課税にします。
従来型401(k): 後で納税
従来型401(k)では、連邦所得税を差し引く前の給与から拠出するため、その年の課税所得が減ります。資金は課税繰延で増え、退職後に引き出した全額が、その時点の税率で通常所得として課税されます。この仕組みは、現在より退職後の税率が低くなると見込む人に有利です。
Roth IRAとRoth 401(k): 今納税し、非課税で引き出す
Roth口座では順序が逆になります。税引後の資金を拠出するため、現在の所得控除はなく、今年の課税所得も減りません。その代わり、運用益を含む退職後の適格引き出しは非課税です。Roth IRAとRoth 401(k)の税務上の扱いは同じですが、所得制限、拠出上限、最低引出義務には、以下で説明する違いがあります。
税率区分が決め手になる理由
現在の税率区分と退職後に予想される税率区分を比較することで、どちらの口座が有利かが決まります。将来より現在の税率が低い人は、Roth口座を使って今納税する方が総税額を抑えられます。収入が最も高い時期にあり、税引前401(k)の所得控除で低い税率区分へ下がる人は、その控除から実質的な価値を得られます。どちらかが常に優れているわけではなく、現在と退職後の所得水準によって答えは変わります。
2026年の拠出上限と雇用主のマッチング
2つの口座の拠出上限は別々なので、同じ年に両方へ拠出できます。以下はIRSが定めた2026年の上限です。
| 口座・加入者(2026年) | 基本上限 | 追加拠出込み |
|---|---|---|
| 401(k)またはRoth 401(k)、合算 | $24,500 | 該当なし |
| 50歳以上の追加拠出(401k) | +$8,000 | 合計$32,500 |
| 60歳から63歳の追加拠出(401k) | +$11,250 | 合計$35,750 |
| Roth IRA | $7,500 | 該当なし |
| 50歳以上の追加拠出(Roth IRA) | +$1,100 | 合計$8,600 |
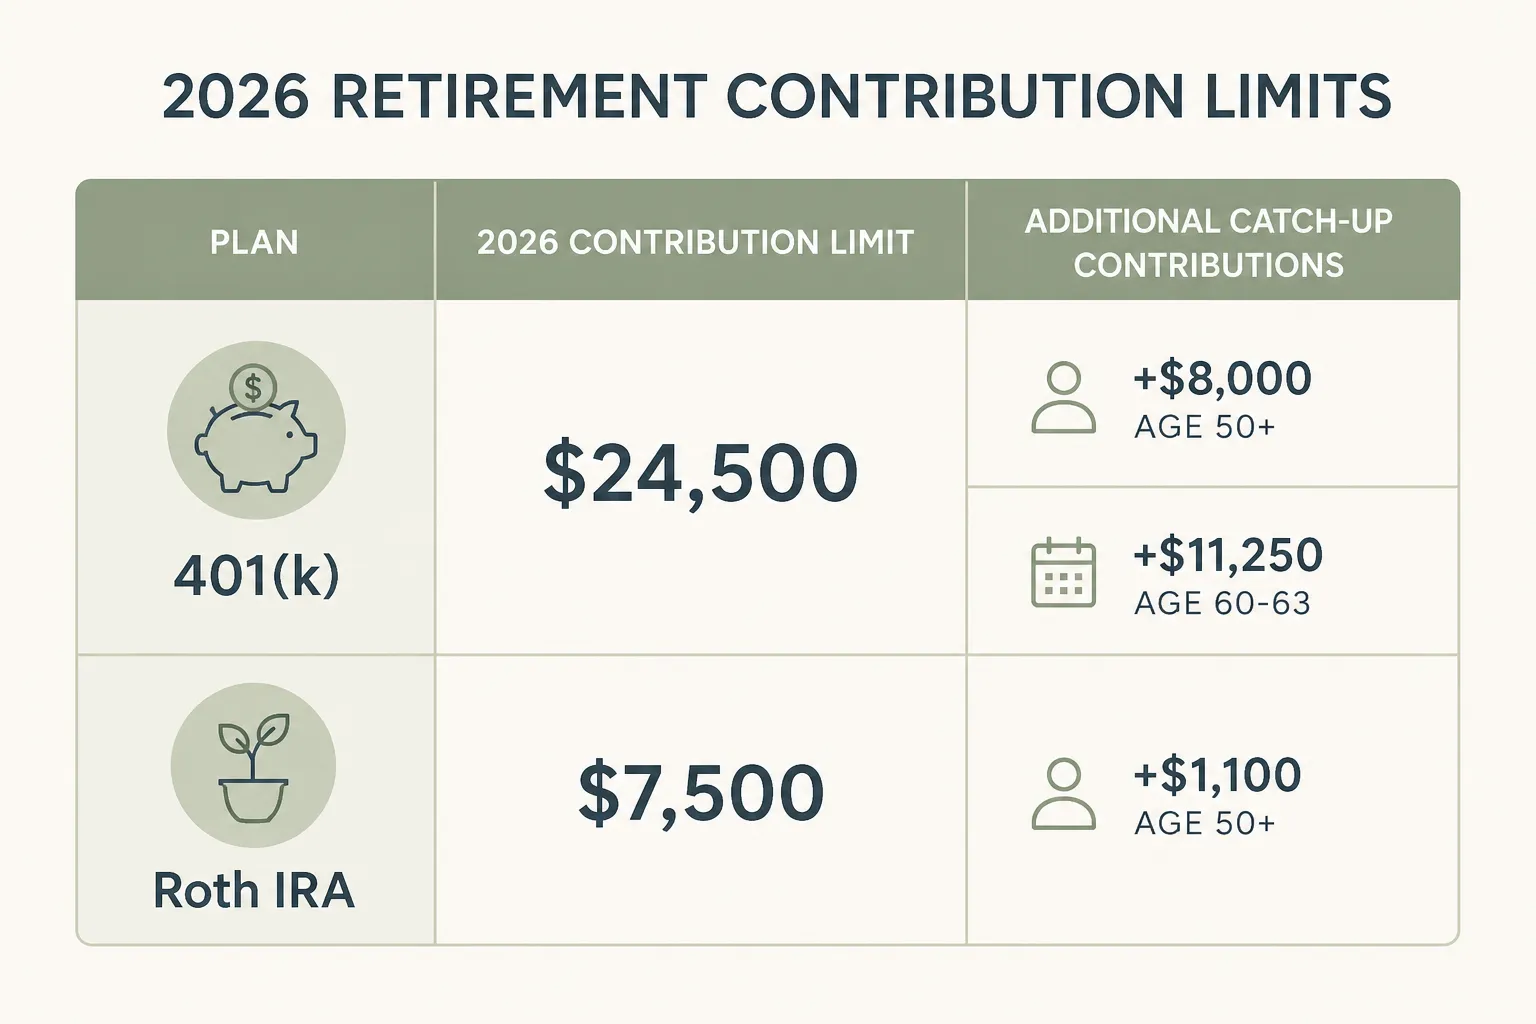
401(k)とRoth 401(k)には合算で1つの上限が適用されるため、それぞれに別々の$24,500の枠があるわけではありません。Roth IRAは別枠で、所得要件を満たせば雇用主提供プランと並行して拠出できます。2026年には高所得者に影響する変更があります。前年にその雇用主から受け取った賃金が$150,000を超えた従業員は、年齢に基づく追加拠出をRoth方式で行う必要があります。
雇用主のマッチングを最優先する理由
雇用主のマッチングは、他の口座では得られない即時かつ確実なリターンなので、他の拠出より先に全額を受け取るべきです。よくある「給与の最初の6 percentに対して50 percent」という方式では、市場での運用益が発生する前から、拠出した1ドルにつき50セントが上乗せされます。マッチングを受け取らなければ、確実に得られる資金を逃すことになります。
マッチングには知っておくべき税務上の注意点があります。Roth 401(k)に拠出していても、雇用主のマッチングは通常、初期設定では税引前口座に入るため、引き出し時に通常所得として課税されます。SECURE 2.0に基づく指定Rothマッチングを提供する雇用主もありますが、多くのプランではまだ標準的ではありません。
Roth IRAの所得制限とバックドアRoth
Roth IRAの直接拠出は、一定の控除を調整後総所得へ加算したModified Adjusted Gross Income(MAGI)によって制限されます。2026年は、単身または世帯主申告者の場合、MAGIが$153,000未満ならRoth IRAへ全額拠出でき、$168,000までは一部拠出、$168,000を超えると拠出できません。夫婦合算申告者は$242,000から$252,000の間で段階的に縮小されます。Roth 401(k)には所得制限がないため、Roth IRAへ直接拠出できない高所得者にも役立ちます。ロスIRA計算機で拠出可能額を試算できます。
高所得者向けのバックドアRoth
Roth IRAの所得上限を超える人は、一般的な代替策であるバックドアRoth IRAを利用できます。従来型IRAに所得控除なしで拠出し、その金額をRoth IRAへ転換します。その資金にはすでに課税されているため、通常、転換は非課税です。この方法に所得制限はありません。
税引前のIRA残高がある場合、手続きは複雑になります。IRSの比例配分ルールでは、すべての従来型IRA資産を1つの資金プールとして扱うため、転換額の一部が課税対象になります。現在の雇用主の401(k)がロールオーバーを受け入れる場合、税引前IRA残高をそこへ移すと、その資金は比例配分の計算から外れ、課税を伴わない転換を行いやすくなります。
401(k)とRoth IRAの比較: どちらを優先するか
税務上の扱いに加え、資金へのアクセス方法や強制的な引き出しの有無も異なります。こうしたルールが優先順位を決めることも少なくありません。
Roth IRAの柔軟性と生存中のRMDなし
Roth IRAには、非課税運用に加えて2つの構造的な利点があります。1つ目は、拠出元本にはすでに課税されているため、運用益を除く拠出元本をいつでも税金やペナルティなしで引き出せることです。2つ目は、所有者の生存中に最低引出義務がなく、引き出しを強制されないことです。これは退職後の所得設計と相続設計の両方に役立ちます。5年間の保有要件を満たしたうえで59½歳以降になると、運用益も非課税かつペナルティなしで引き出せます。
従来型401(k)の引き出しルールとRMD
従来型401(k)を59½歳より前に引き出すと、限られた例外を除き、通常所得税に加えて10 percentの早期引出ペナルティが課されます。現行ルールでは退職後の最低引出義務は73歳から始まるため、資金が必要かどうかにかかわらずIRSにより引き出しが求められます。その分配により、所得がより高い税率区分に入る可能性があります。申告所得が増えると、IRMAAの加算を通じてMedicare保険料が上がり、Social Security給付への課税も増える場合があります。RMD計算機では、年齢に応じた必要額を試算できます。
Roth 401(k)の位置付け
Roth 401(k)は両方の特徴を備えています。SECURE 2.0により、Roth 401(k)口座では2024年以降、所有者の生存中の最低引出義務がなくなり、Roth IRAと同じ扱いになりました。適格引き出しは引き続き非課税です。雇用主を離れる際にRoth 401(k)をRoth IRAへロールオーバーすることにも利点があります。口座管理が簡単になり、Roth IRAの拠出元本を引き出せる柔軟性と、より幅広い投資先を利用できます。
実行しやすい拠出順序
明確な順序にすると、比較を実際の行動へ移せます。
- 従来型かRothかを問わず、確実なリターンを得るため、雇用主のマッチングを全額受け取れるところまで401(k)に拠出します。
- 所得要件を満たす場合は、非課税運用とRMDのない柔軟性を得るため、次にRoth IRAへ拠出します。
- 401(k)へ戻り、残りの枠を$24,500の上限まで使います。
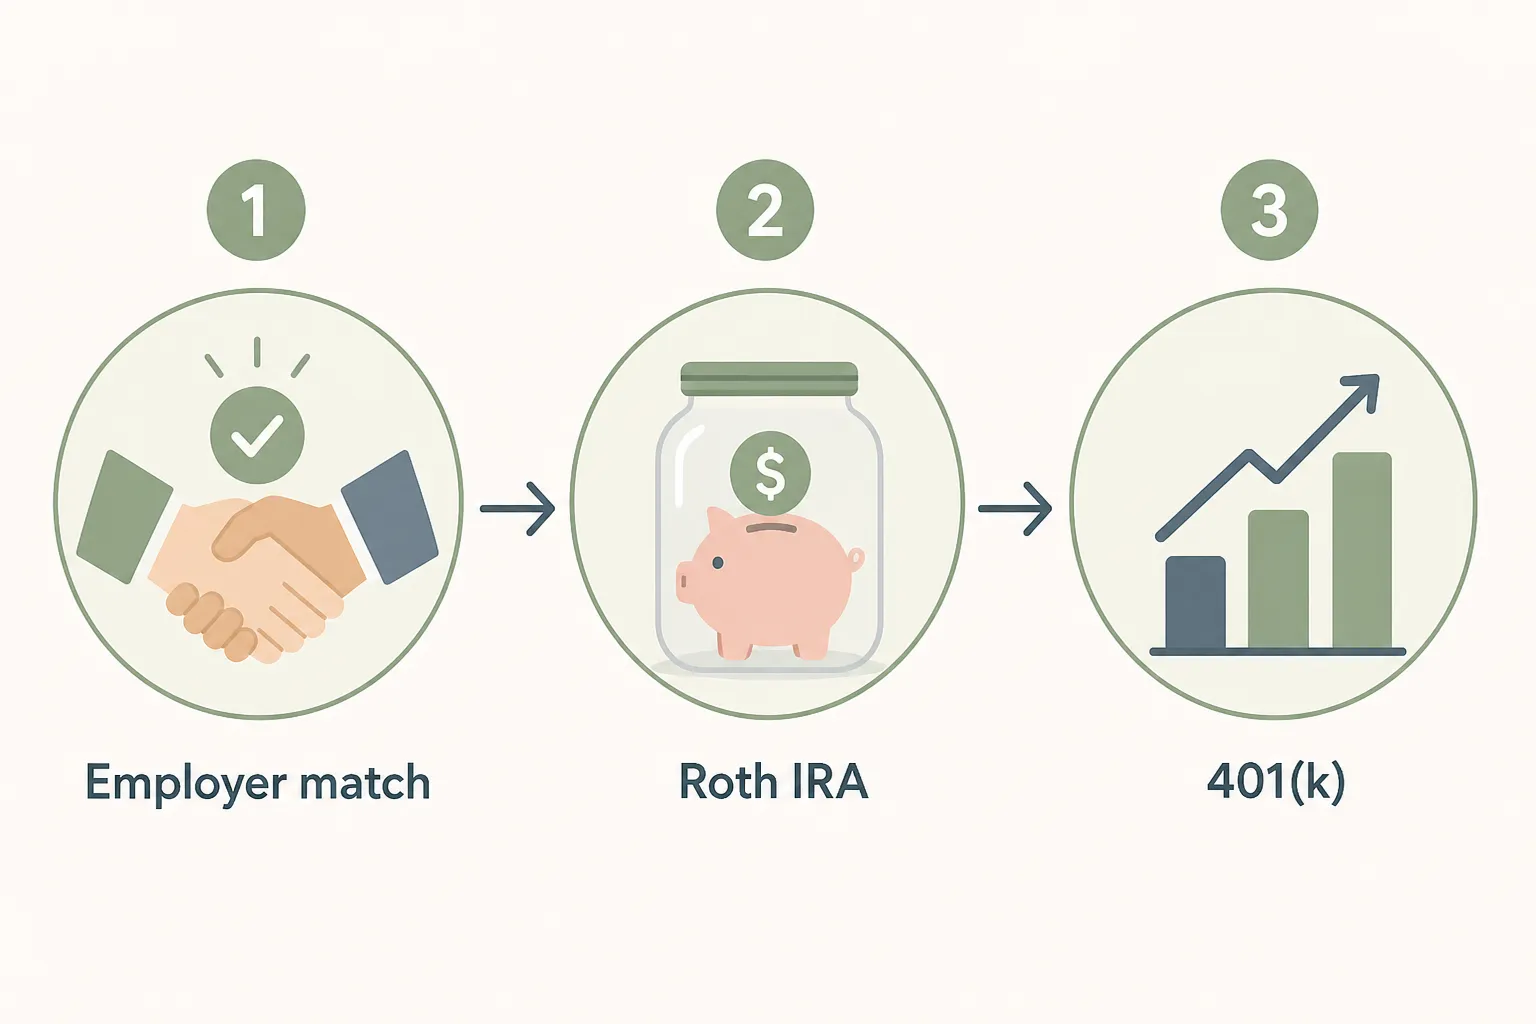
Roth IRAの所得上限を超える高所得者は、2番目を所得制限のないRoth 401(k)に置き換えます。雇用主提供プラン以外の枠として、バックドアRoth IRAを追加することもできます。順序は変わらず、所得に応じて具体的な口座だけが変わります。401k計算機または退職計算機に所得、税率区分、期間を入力し、数十年の複利運用後に各方法がどの程度の価値になると予測されるか確認してください。
Roth転換を検討する価値がある場合
Roth転換では、税引前401(k)または従来型IRAの資金をRoth口座へ移し、転換した金額がその年の通常所得として課税されます。適した時期は通常、退職してからSocial Securityの受給を始めるまでの空白期間や、RMDによって所得が増える前など、所得が低い年です。この期間に転換すると、すべての所得源から収入を得るようになった後より低い限界税率で納税できます。
多額の残高を1年で転換すると、より高い税率区分に入り、2年後のIRMAA加算も増える可能性があります。現在の税率区分の上限までにとどめて毎年一部ずつ転換すれば、税負担を複数年に分散し、大きな税負担が生じる年を作らずに非課税資金を増やせます。Tax Cuts and Jobs Actにより、2018年以降に行った転換は取り消せないため、年間所得の全体像を把握したうえで判断する必要があります。
よくある質問
401(k)とRoth IRAの違いは何ですか?
主な違いは、いつ税金を払うかです。従来型401(k)では税引前の資金を拠出するため、現在の課税所得が減り、退職後の引き出し時に課税されます。Roth IRAでは税引後の資金を拠出するため現在の所得控除はなく、退職後の適格引き出しは非課税です。401(k)は拠出上限が高い雇用主提供プランで、Roth IRAは所得制限のある個人口座です。
401(k)とRoth IRAのどちらに先に拠出すべきですか?
まず、雇用主のマッチングを全額受け取れるところまで401(k)に拠出しましょう。マッチングは他の口座では得られない確実なリターンだからです。その後、所得要件を満たすなら、非課税での運用と引き出しの柔軟性を得るためRoth IRAに拠出します。次に401(k)へ戻り、年間上限まで残りの枠を使います。どの口座を好むかにかかわらず、マッチングが最優先です。
同じ年に401(k)とRoth IRAの両方へ拠出できますか?
はい。401(k)とRoth IRAの拠出上限は別々なので、同じ年に両方へ拠出できます。2026年は、所得がRoth IRAの上限内であれば、401(k)に最大$24,500、Roth IRAに最大$7,500を拠出できます。両方に資金を入れる方法は一般的で、税引前と非課税の貯蓄をバランスよく持てます。
2026年の401(k)とRoth IRAの拠出上限はいくらですか?
2026年の401(k)選択拠出上限は$24,500です。50歳以上の追加拠出は$8,000(合計$32,500)、60歳から63歳の追加拠出は$11,250(合計$35,750)です。Roth IRAの上限は$7,500で、50歳以上の追加拠出は$1,100(合計$8,600)です。401(k)とRoth 401(k)には合算で1つの上限が適用されます。
バックドアRoth IRAとは何ですか?
バックドアRoth IRAは、所得がRoth IRAの上限を超える人が利用できる合法的な方法です。従来型IRAに所得控除なしで拠出し、その後Roth IRAへ転換します。その資金にはすでに課税されているため、通常、転換は非課税です。ただし、税引前のIRA残高があると、比例配分ルールにより転換額の一部が課税対象になる場合があります。
Roth IRAには最低引出義務がありますか?
ありません。Roth IRAには当初の口座所有者の生存中、最低引出義務がないため、資金の引き出しを強制されません。これは73歳から引き出しが必要になる従来型401(k)に対する大きな利点です。SECURE 2.0により、Roth 401(k)口座も2024年以降、生存中の最低引出義務がなくなりました。
判断のポイント
従来型401(k)とRoth口座の選択は、将来の税率と現在の税率を比較する判断です。従来型口座は、現在の税率区分が高く将来は低くなると予想する人に向いています。Roth口座は、非課税での引き出し、強制的な引き出しがないこと、現在の税率を確定できることを重視する人に向いています。多くの人にとって、両方を保有し、雇用主のマッチング、要件を満たす場合のRoth IRA、401(k)の残りの枠という順序で資金を入れる方法が有利です。拠出の選択を変更する前に、自分の所得と期間を401k計算機で試算してください。
この記事は教育目的であり、個別の金融または税務上の助言に代わるものではありません。拠出上限、所得基準、税務ルールは変更されるため、最新の数値をIRSで確認し、ご自身の状況について資格を持つ金融または税務の専門家への相談をご検討ください。
出典
Internal Revenue Service. 401(k)の上限は2026年に$24,500へ、IRAの上限は$7,500へ引き上げ(IR-2025-111、November 13, 2025)、およびNotice 2025-67(2026年の生活費調整)。irs.govで閲覧できます。
計算の準備はできましたか? 401k計算機.