401(k) oder Roth IRA: So wählen Sie das richtige Altersvorsorgekonto
401(k) oder Roth IRA: So wählen Sie das richtige Altersvorsorgekonto
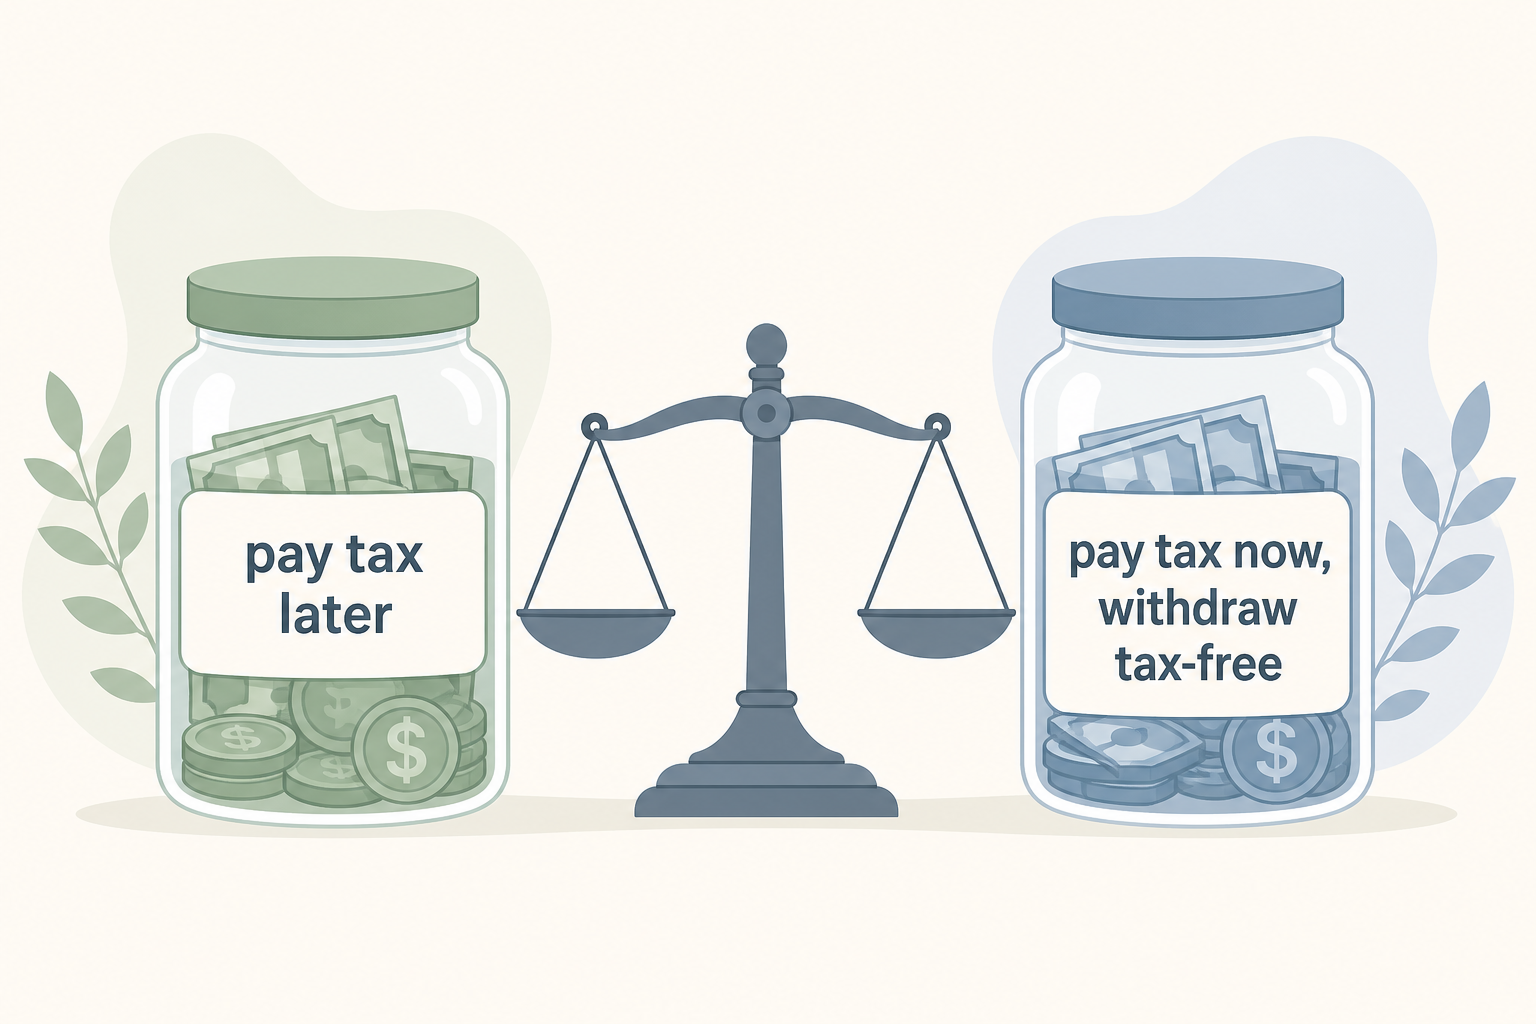
Bei der Wahl zwischen einem 401(k) und einer Roth IRA kommt es darauf an, wann Sie Steuern zahlen. In einen traditionellen 401(k) fließen Beiträge vor Steuern, die Ihr heutiges zu versteuerndes Einkommen senken und bei der Auszahlung im Ruhestand besteuert werden. Beiträge zu einer Roth IRA werden nach Steuern geleistet, ohne heutigen Abzug, und qualifizierte Auszahlungen im Ruhestand sind steuerfrei. Für die meisten Menschen ist es sinnvoll, beide Konten zu führen und sie in einer festen Reihenfolge zu finanzieren, beginnend mit dem Arbeitgeberzuschuss.
Welchem Konto Sie während Ihres Berufslebens Vorrang geben, beeinflusst Ihre spätere Steuerlast. Die folgenden Abschnitte vergleichen die steuerliche Behandlung, Beitragsgrenzen 2026, Einkommens- und Auszahlungsregeln sowie eine sinnvolle Reihenfolge der Einzahlungen. Prüfen Sie Ihre Zahlen mit dem 401(k)-Rechner auf Quick Calculators oder nutzen Sie für eine Roth-Prognose den Roth-IRA-Rechner.
401(k) oder Roth IRA: Besteuerung und Auszahlungsregeln
Der entscheidende Unterschied ist die Reihenfolge der Besteuerung. Bei einem Konto wird die Steuer bis zum Ruhestand aufgeschoben, beim anderen wird sie jetzt gezahlt, damit spätere Einkünfte steuerfrei bleiben.
Traditioneller 401(k): Steuern später zahlen
Bei einem traditionellen 401(k) werden Beiträge vor der Bundeseinkommensteuer vom Gehalt abgezogen. Dadurch sinkt Ihr zu versteuerndes Einkommen für das Jahr. Das Geld wächst steuerlich aufgeschoben, und jeder im Ruhestand ausgezahlte Dollar wird zum dann geltenden Satz als gewöhnliches Einkommen besteuert. Diese Struktur ist für Sparer vorteilhaft, die im Ruhestand einen niedrigeren Steuersatz als heute erwarten.
Roth IRA und Roth 401(k): Steuern jetzt zahlen, steuerfrei auszahlen
Ein Roth-Konto kehrt die Reihenfolge um. Sie zahlen Dollar nach Steuern ein, erhalten heute also keinen Abzug und Ihr zu versteuerndes Einkommen sinkt in diesem Jahr nicht. Dafür sind qualifizierte Auszahlungen im Ruhestand einschließlich sämtlicher Erträge steuerfrei. Roth IRA und Roth 401(k) werden steuerlich gleich behandelt, unterscheiden sich aber bei Einkommensgrenzen, Beitragsgrenzen und vorgeschriebenen Ausschüttungen.
Warum Ihre Steuerklasse ausschlaggebend ist
Der Vergleich Ihrer heutigen Steuerklasse mit der erwarteten Steuerklasse im Ruhestand entscheidet, welches Konto günstiger ist. Wer heute niedriger besteuert wird als voraussichtlich später, zahlt mit einem Roth-Konto und sofortiger Besteuerung insgesamt weniger. Wer sich in einem Jahr mit Spitzeneinkommen befindet und durch den Vorsteuerabzug des 401(k) in eine niedrigere Steuerklasse fällt, erzielt einen echten Vorteil. Keines der Konten ist immer besser. Entscheidend ist, wie Ihr heutiges Einkommen im Vergleich zum Ruhestand ausfällt.
Beitragsgrenzen 2026 und Arbeitgeberzuschuss
Für beide Konten gelten getrennte Beitragsgrenzen, sodass Sie sie im selben Jahr finanzieren können. Die Tabelle zeigt die vom IRS festgelegten Grenzen für 2026.
| Konto / Sparer (2026) | Grundgrenze | Mit Zusatzbeitrag |
|---|---|---|
| 401(k) oder Roth 401(k), zusammen | $24,500 | k. A. |
| Zusatzbeitrag ab 50 (401k) | +$8,000 | $32,500 insgesamt |
| Zusatzbeitrag von 60 bis 63 (401k) | +$11,250 | $35,750 insgesamt |
| Roth IRA | $7,500 | k. A. |
| Zusatzbeitrag ab 50 (Roth IRA) | +$1,100 | $8,600 insgesamt |
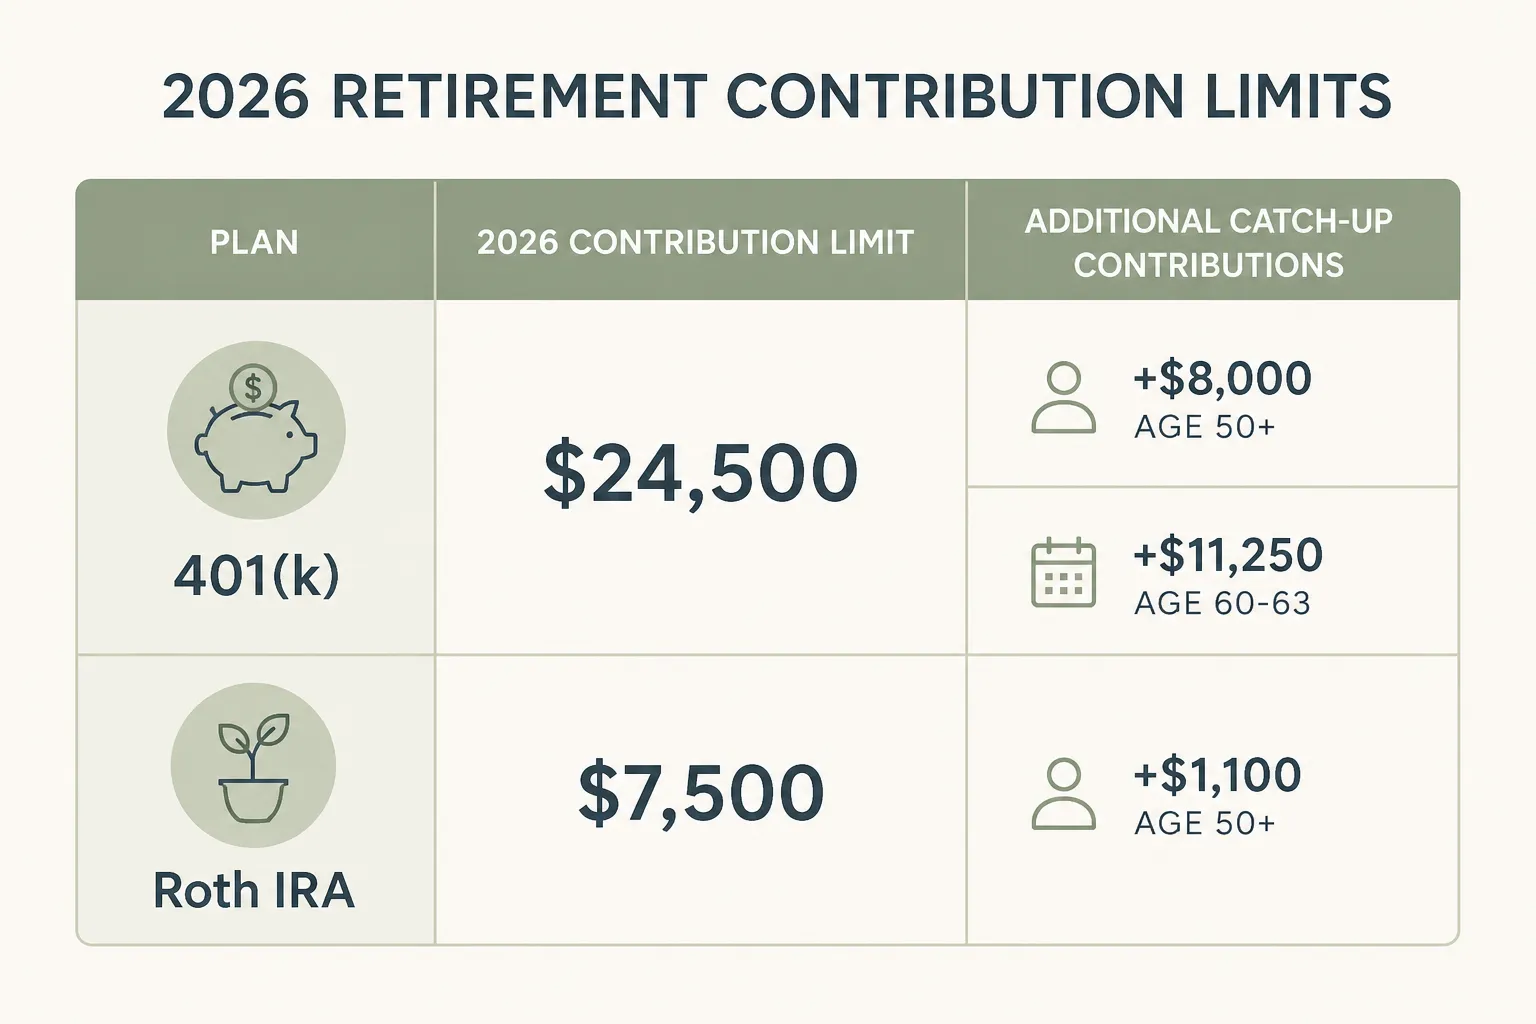
Für 401(k) und Roth 401(k) gilt eine gemeinsame Obergrenze. Sie erhalten also nicht für beide jeweils $24,500. Die Roth IRA hat eine separate Grenze und kann neben dem Arbeitgeberplan finanziert werden, sofern Ihr Einkommen die Voraussetzungen erfüllt. Eine Änderung für 2026 betrifft Besserverdienende: Beschäftigte, deren Vorjahreslohn bei diesem Arbeitgeber über $150,000 lag, müssen altersabhängige Zusatzbeiträge als Roth-Beiträge leisten.
Warum der Arbeitgeberzuschuss zuerst kommt
Ein Arbeitgeberzuschuss ist eine sofortige, garantierte Rendite, die kein anderes Konto bietet. Daher sollten Sie zuerst den vollen Zuschuss ausschöpfen. Bei einer üblichen Formel von 50 Prozent auf die ersten 6 Prozent des Gehalts erhalten Sie schon vor jedem Marktwachstum 50 Cent je eingezahltem Dollar. Wer den Zuschuss nicht abruft, verzichtet auf garantiertes Geld.
Auch steuerlich ist der Zuschuss wichtig. Selbst wenn Sie in einen Roth 401(k) einzahlen, landet der Arbeitgeberzuschuss standardmäßig meist auf einem Vorsteuerkonto und wird bei der Auszahlung als gewöhnliches Einkommen besteuert. Einige Arbeitgeber bieten nach SECURE 2.0 inzwischen einen ausgewiesenen Roth-Zuschuss an, doch diese Option ist in den meisten Plänen noch nicht üblich.
Roth-IRA-Einkommensgrenzen und Backdoor Roth
Die Roth IRA beschränkt direkte Beiträge anhand des Modified Adjusted Gross Income (MAGI), also des bereinigten Bruttoeinkommens zuzüglich bestimmter wieder hinzugerechneter Abzüge. Für 2026 kann eine alleinstehende oder als Haushaltsvorstand veranlagte Person bei einem MAGI unter $153,000 den vollen Roth-IRA-Beitrag leisten, bis $168,000 einen Teilbeitrag und über $168,000 keinen Beitrag. Bei gemeinsamer Veranlagung von Ehepaaren läuft die Berechtigung zwischen $242,000 und $252,000 aus. Für den Roth 401(k) gibt es keine Einkommensgrenze. Das macht ihn für Besserverdienende nützlich, die nicht direkt in eine Roth IRA einzahlen können. Modellieren Sie zulässige Beiträge mit dem Roth-IRA-Rechner.
Backdoor Roth für Besserverdienende
Wer über der Roth-IRA-Einkommensgrenze liegt, kann den üblichen Umweg über eine Backdoor Roth IRA nutzen. Dabei wird ein nicht abzugsfähiger Beitrag zu einer traditionellen IRA geleistet und anschließend in eine Roth IRA umgewandelt. Die Umwandlung ist im Allgemeinen steuerfrei, da die Dollar bereits versteuert wurden. Für diesen Weg gibt es keine Einkommensgrenze.
Bestehende IRA-Guthaben vor Steuern erschweren den Vorgang. Nach der Pro-rata-Regel des IRS gelten alle traditionellen IRA-Vermögenswerte als ein gemeinsamer Bestand, wodurch ein Teil der Umwandlung steuerpflichtig wird. Werden IRA-Guthaben vor Steuern in den 401(k) des aktuellen Arbeitgebers übertragen, sofern der Plan Übertragungen akzeptiert, fallen diese Mittel aus der Pro-rata-Berechnung heraus und ermöglichen eine saubere Umwandlung.
401(k) oder Roth IRA: Welches Konto hat Vorrang?
Neben der Besteuerung unterscheiden sich die Konten beim Zugriff auf Ihr Geld und bei erzwungenen Auszahlungen. Diese Regeln bestimmen häufig ihre Reihenfolge.
Flexibilität der Roth IRA und keine RMDs zu Lebzeiten
Eine Roth IRA bietet neben steuerfreiem Wachstum zwei strukturelle Vorteile. Erstens können Sie Ihre Beiträge, nicht jedoch die Erträge, jederzeit steuer- und straffrei auszahlen, da diese Dollar bereits versteuert wurden. Zweitens gibt es zu Lebzeiten des Inhabers keine vorgeschriebenen Mindestausschüttungen. Sie werden also nie zu einer Auszahlung gezwungen, was sowohl die Ruhestandseinkommens- als auch die Nachlassplanung erleichtert. Nach Vollendung des 59½. Lebensjahres sind Erträge steuer- und straffrei, sobald die 5-jährige Haltedauer erfüllt ist.
Auszahlungsregeln und RMDs beim traditionellen 401(k)
Eine Auszahlung aus einem traditionellen 401(k) vor dem Alter von 59½ führt zusätzlich zur gewöhnlichen Einkommensteuer zu einer Vorfälligkeitsstrafe von 10 Prozent, wobei begrenzte Ausnahmen gelten. Im Ruhestand beginnen nach den aktuellen Regeln ab 73 Jahren vorgeschriebene Mindestausschüttungen. Der IRS erzwingt sie unabhängig davon, ob Sie das Geld benötigen. Diese Ausschüttungen können das Einkommen in eine höhere Steuerklasse verschieben. Ein höheres ausgewiesenes Einkommen erhöht über IRMAA-Aufschläge außerdem die Medicare-Prämien und kann die Steuer auf Social-Security-Leistungen steigern. Der RMD-Taschenrechner schätzt den altersabhängig vorgeschriebenen Betrag.
Einordnung des Roth 401(k)
Der Roth 401(k) verbindet Merkmale beider Konten. Nach SECURE 2.0 gelten für Roth-401(k)-Konten seit 2024 keine vorgeschriebenen Mindestausschüttungen zu Lebzeiten des Inhabers mehr, womit sie Roth IRAs entsprechen. Qualifizierte Auszahlungen bleiben steuerfrei. Die Übertragung eines Roth 401(k) in eine Roth IRA nach Verlassen eines Arbeitgebers ist dennoch hilfreich. Sie vereinfacht die Kontoverwaltung und bietet die Beitragsflexibilität sowie die größere Anlageauswahl einer Roth IRA.
Eine sinnvolle Reihenfolge der Einzahlungen
Eine klare Abfolge macht aus dem Vergleich konkrete Schritte:
- Zahlen Sie bis zum vollen Arbeitgeberzuschuss in den traditionellen oder Roth 401(k) ein, um die garantierte Rendite zu erhalten.
- Finanzieren Sie danach bei entsprechendem Einkommen eine Roth IRA, um steuerfreies Wachstum und die Flexibilität ohne RMDs zu nutzen.
- Kehren Sie zum 401(k) zurück und nutzen Sie den verbleibenden Spielraum bis zur Grenze von $24,500.
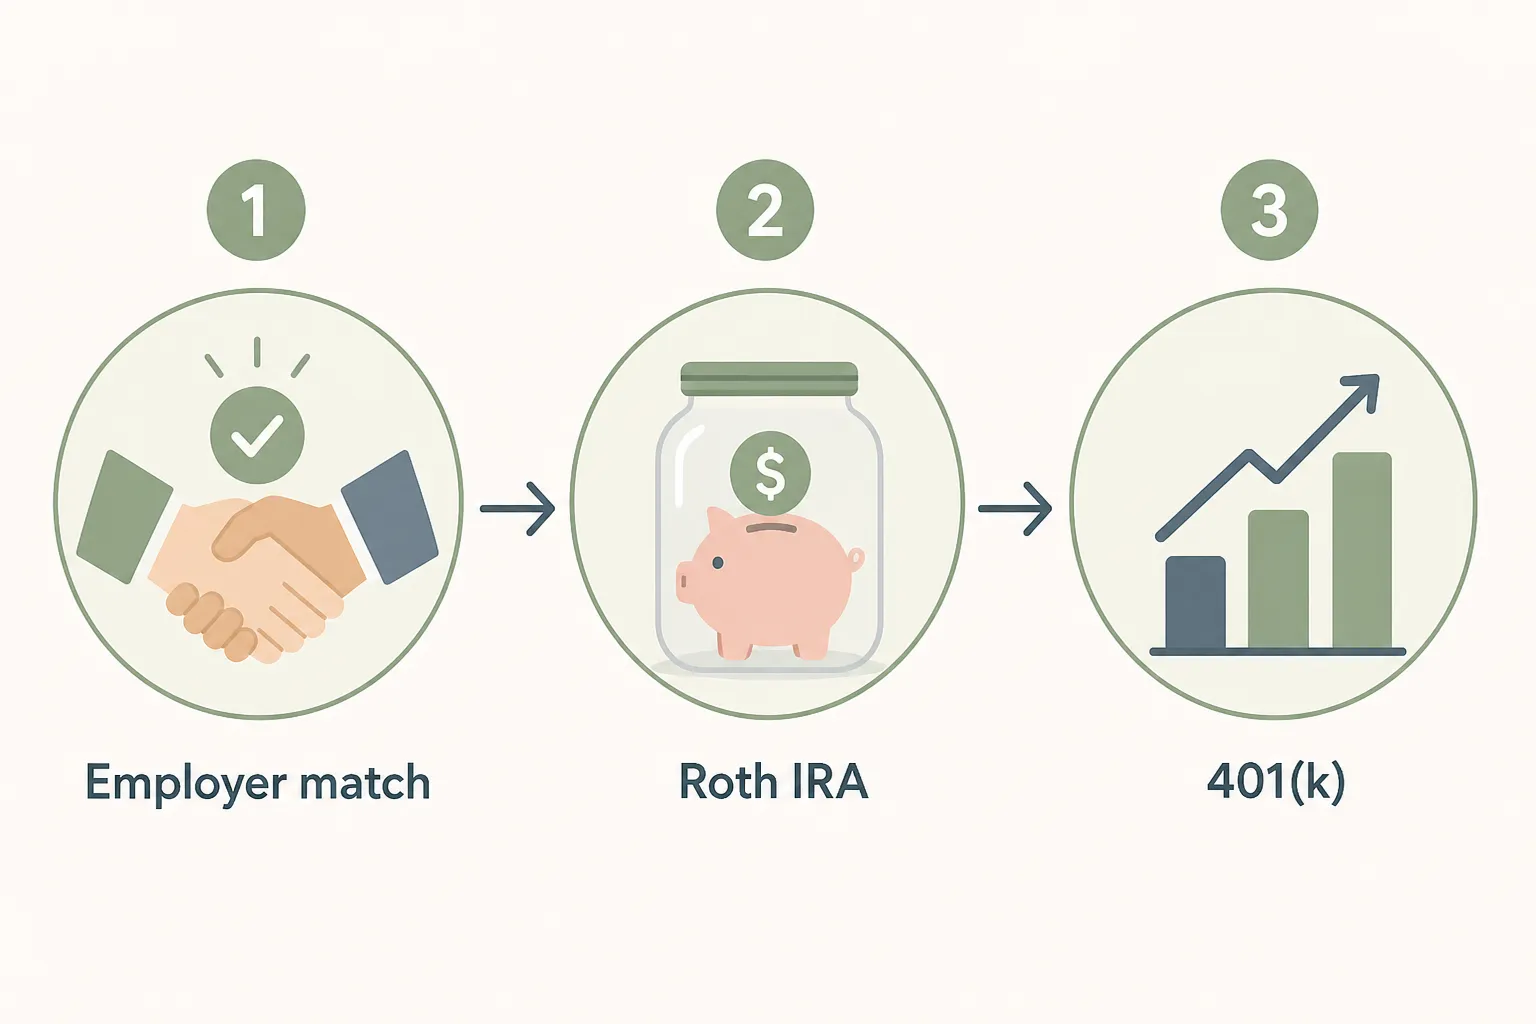
Besserverdienende oberhalb der Roth-IRA-Einkommensgrenze ersetzen Schritt zwei durch einen Roth 401(k), für den keine Einkommensbeschränkung gilt. Zusätzlich können sie eine Backdoor Roth IRA außerhalb des Arbeitgeberplans nutzen. Die Reihenfolge bleibt gleich, nur die konkreten Konten ändern sich mit dem Einkommen. Geben Sie Einkommen, Steuerklasse und Zeitraum in den 401(k)-Rechner oder den Altersvorsorgenrechner ein, um den voraussichtlichen Wert der Wege nach jahrzehntelangem Zinseszinseffekt zu vergleichen.
Wann sich eine Roth-Umwandlung lohnen kann
Bei einer Roth-Umwandlung wird Geld aus einem 401(k) oder einer traditionellen IRA vor Steuern in ein Roth-Konto verschoben. Der umgewandelte Betrag wird im Jahr der Umwandlung als gewöhnliches Einkommen besteuert. Das beste Zeitfenster ist meist ein Jahr mit niedrigem Einkommen, etwa zwischen dem Ausscheiden aus dem Berufsleben und dem Beginn der Social-Security-Leistungen oder bevor RMDs das Einkommen erhöhen. Dann wird die Umwandlung zu einem niedrigeren Grenzsteuersatz besteuert als nach dem Einsetzen aller Einkommensquellen.
Die Umwandlung eines hohen Guthabens in einem einzigen Jahr kann Sie in eine höhere Steuerklasse bringen und zwei Jahre später die IRMAA-Aufschläge erhöhen. Eine jährliche Teilumwandlung, die nur die aktuelle Steuerklasse ausschöpft, verteilt die Steuer über mehrere Jahre und baut ohne ein einzelnes stark belastetes Steuerjahr einen größeren steuerfreien Bestand auf. Seit 2018 vorgenommene Umwandlungen können nach dem Tax Cuts and Jobs Act nicht rückgängig gemacht werden. Daher muss die Entscheidung das Einkommen des gesamten Jahres berücksichtigen.
Häufig gestellte Fragen
Was ist der Unterschied zwischen einem 401(k) und einer Roth IRA?
Der Hauptunterschied liegt darin, wann Sie Steuern zahlen. Bei einem traditionellen 401(k) senken Beiträge vor Steuern heute Ihr zu versteuerndes Einkommen und werden bei der Auszahlung im Ruhestand besteuert. Beiträge zu einer Roth IRA werden nach Steuern geleistet, ohne heutigen Abzug, und qualifizierte Auszahlungen im Ruhestand sind steuerfrei. Ein 401(k) ist ein Arbeitgeberplan mit hoher Beitragsgrenze, eine Roth IRA ein individuelles Konto mit Einkommensgrenzen.
Sollte ich zuerst in einen 401(k) oder eine Roth IRA einzahlen?
Zahlen Sie zuerst so viel in Ihren 401(k) ein, dass Sie den vollen Arbeitgeberzuschuss erhalten, denn dieser Zuschuss ist eine garantierte Rendite, die kein anderes Konto bietet. Danach finanzieren Sie bei entsprechendem Einkommen eine Roth IRA, um steuerfreies Wachstum und flexible Auszahlungen zu nutzen. Anschließend zahlen Sie bis zur jährlichen Höchstgrenze weiter in den 401(k) ein. Der Arbeitgeberzuschuss steht unabhängig vom bevorzugten Kontotyp an erster Stelle.
Kann ich im selben Jahr in einen 401(k) und eine Roth IRA einzahlen?
Ja. Für einen 401(k) und eine Roth IRA gelten getrennte Beitragsgrenzen, daher können Sie beide im selben Jahr finanzieren. 2026 können Sie bis zu $24,500 in einen 401(k) und bis zu $7,500 in eine Roth IRA einzahlen, sofern Ihr Einkommen innerhalb der Roth-IRA-Grenze liegt. Beides zu finanzieren ist üblich und schafft ein Gleichgewicht zwischen Ersparnissen vor Steuern und steuerfreien Ersparnissen.
Wie hoch sind die Beitragsgrenzen 2026 für einen 401(k) und eine Roth IRA?
Für 2026 beträgt die Grenze für Arbeitnehmerbeiträge zum 401(k) $24,500. Ab 50 Jahren gilt ein zusätzlicher Beitrag von $8,000 ($32,500 insgesamt), im Alter von 60 bis 63 Jahren von $11,250 ($35,750 insgesamt). Die Roth-IRA-Grenze beträgt $7,500, mit einem zusätzlichen Beitrag von $1,100 ab 50 Jahren ($8,600 insgesamt). Für 401(k) und Roth 401(k) gilt eine gemeinsame Gesamtgrenze.
Was ist eine Backdoor Roth IRA?
Eine Backdoor Roth IRA ist ein legaler Umweg für Personen, deren Einkommen über der Roth-IRA-Grenze liegt. Sie leisten einen nicht abzugsfähigen Beitrag zu einer traditionellen IRA und wandeln ihn anschließend in eine Roth IRA um. Die Umwandlung ist im Allgemeinen steuerfrei, weil das Geld bereits versteuert wurde. Bestehende IRA-Guthaben vor Steuern können aufgrund der Pro-rata-Regel dazu führen, dass ein Teil der Umwandlung steuerpflichtig wird.
Gibt es bei Roth IRAs vorgeschriebene Mindestausschüttungen?
Nein. Für eine Roth IRA gibt es zu Lebzeiten des ursprünglichen Inhabers keine vorgeschriebenen Mindestausschüttungen, sodass Sie nie zur Auszahlung gezwungen sind. Das ist ein wesentlicher Vorteil gegenüber einem traditionellen 401(k), bei dem Ausschüttungen ab 73 Jahren vorgeschrieben sind. Nach SECURE 2.0 gelten seit 2024 auch für Roth-401(k)-Konten keine vorgeschriebenen Mindestausschüttungen zu Lebzeiten mehr.
Die Entscheidung treffen
Die Wahl zwischen einem traditionellen 401(k) und einem Roth-Konto ist eine Abwägung Ihres künftigen Steuersatzes gegenüber dem heutigen. Ein traditionelles Konto begünstigt Sparer, die heute hoch besteuert werden und später einen niedrigeren Satz erwarten. Ein Roth-Konto eignet sich für Sparer, die steuerfreie Auszahlungen, keine erzwungenen Ausschüttungen und einen heute festlegbaren Steuersatz wünschen. Für die meisten Menschen ist es sinnvoll, beide zu führen und in dieser Reihenfolge zu finanzieren: zuerst den Arbeitgeberzuschuss, dann bei Berechtigung eine Roth IRA und anschließend den verbleibenden Spielraum im 401(k). Prüfen Sie Einkommen und Zeitraum mit dem 401(k)-Rechner, bevor Sie Ihre Beitragswahl ändern.
Dieser Artikel dient Bildungszwecken und ersetzt keine persönliche Finanz- oder Steuerberatung. Beitragsgrenzen, Einkommensschwellen und Steuerregeln ändern sich. Bestätigen Sie daher die aktuellen Zahlen beim IRS und erwägen Sie ein Gespräch mit einer qualifizierten Finanz- oder Steuerfachkraft über Ihre Situation.
Quellen
Internal Revenue Service. 401(k)-Grenze steigt für 2026 auf $24,500, IRA-Grenze steigt auf $7,500 (IR-2025-111, 13. November 2025) und Notice 2025-67 (Anpassungen an die Lebenshaltungskosten 2026). Verfügbar unter irs.gov.
Bereit zum Rechnen? Nutzen Sie den 401(k)-Rechner.