401(k) vs Roth IRA: Cara Memilih Rekening Pensiun yang Tepat
401(k) vs Roth IRA: Cara Memilih Rekening Pensiun yang Tepat
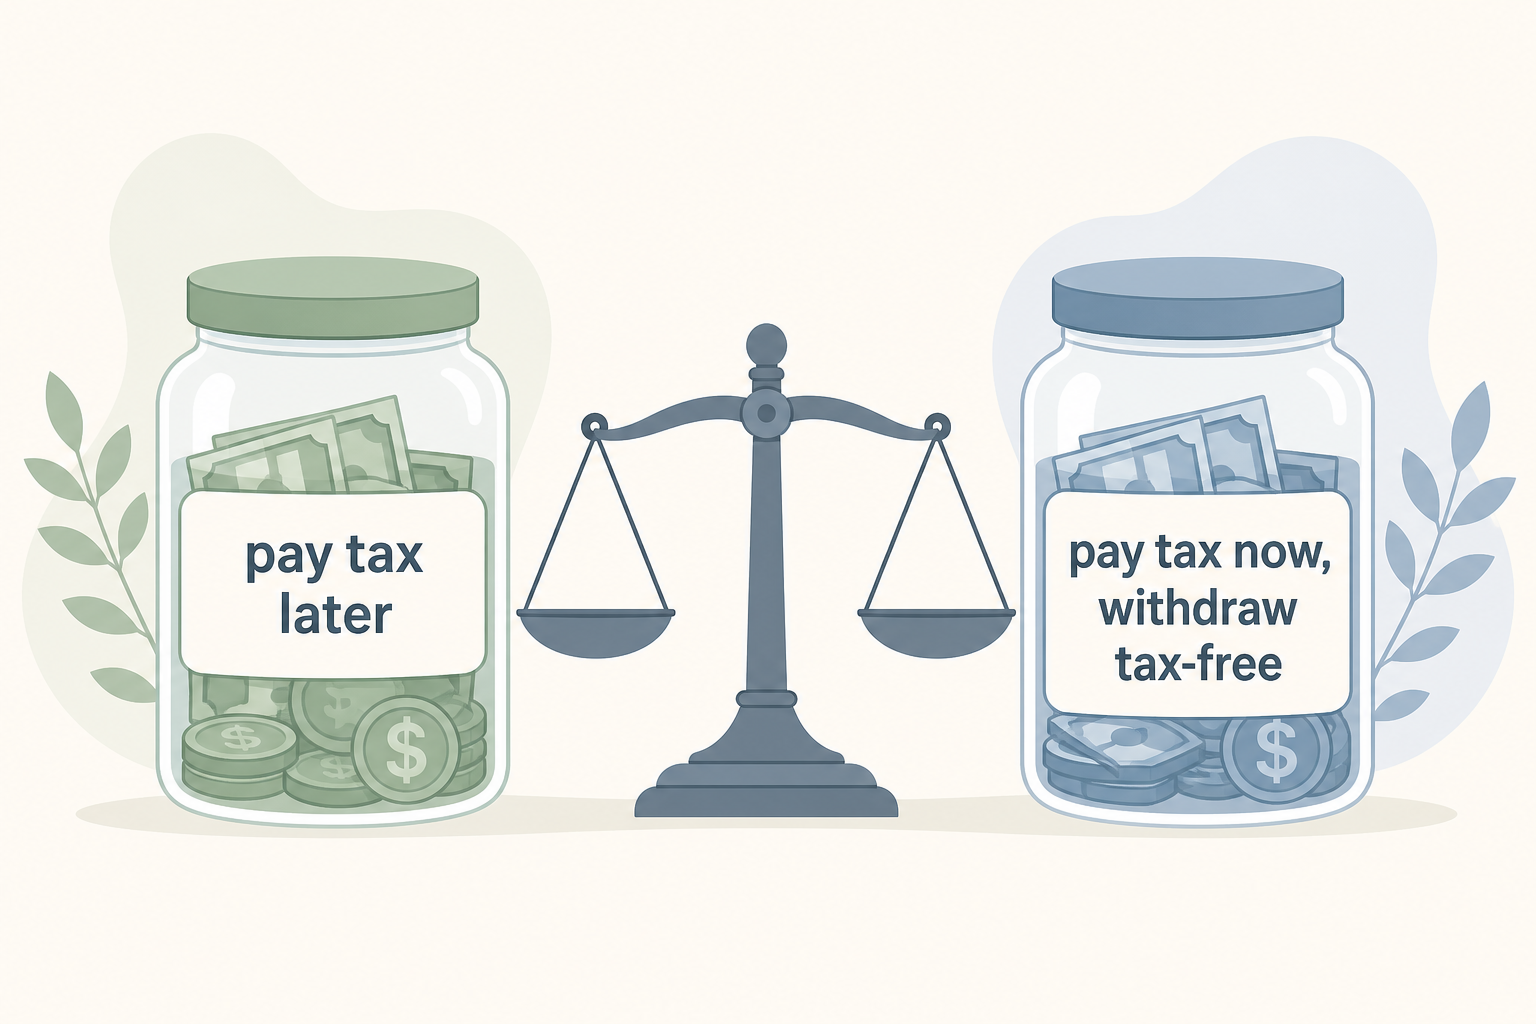
Pilihan antara 401(k) dan Roth IRA bergantung pada waktu Anda membayar pajak. 401(k) tradisional menerima kontribusi sebelum pajak yang mengurangi penghasilan kena pajak Anda sekarang dan dikenai pajak saat ditarik pada masa pensiun. Roth IRA menerima kontribusi setelah pajak tanpa potongan sekarang, sedangkan penarikan yang memenuhi syarat pada masa pensiun bebas pajak. Kebanyakan orang memperoleh manfaat dengan memiliki keduanya dan mendanainya dalam urutan tertentu, dimulai dengan kontribusi padanan pemberi kerja.
Rekening yang Anda prioritaskan selama bekerja memengaruhi tagihan pajak Anda nanti. Bagian berikut membandingkan perlakuan pajak, batas kontribusi 2026, aturan penghasilan, aturan penarikan, dan urutan pendanaan. Masukkan angka Anda ke Kalkulator 401k di Quick Calculators, atau gunakan Kalkulator Roth IRA untuk proyeksi khusus Roth.
401(k) vs Roth IRA: Perlakuan Pajak dan Aturan Penarikan
Perbedaan intinya adalah urutan pengenaan pajak. Satu rekening menangguhkan pajak hingga pensiun, sedangkan rekening lainnya membayarnya sekarang untuk mendapatkan penghasilan bebas pajak nanti.
401(k) Tradisional: Bayar Pajak Nanti
401(k) tradisional mengambil kontribusi dari gaji sebelum pajak penghasilan federal, sehingga mengurangi penghasilan kena pajak Anda untuk tahun tersebut. Uang tumbuh dengan pajak ditangguhkan dan setiap dolar yang ditarik pada masa pensiun dikenai pajak sebagai penghasilan biasa dengan tarif yang berlaku saat itu. Struktur ini menguntungkan penabung yang memperkirakan tarif pajak lebih rendah pada masa pensiun daripada sekarang.
Roth IRA dan Roth 401(k): Bayar Pajak Sekarang, Tarik Bebas Pajak
Rekening Roth membalik urutannya. Anda menyetor dolar setelah pajak, sehingga tidak ada potongan sekarang dan penghasilan kena pajak tahun ini tidak berkurang. Sebagai gantinya, penarikan yang memenuhi syarat pada masa pensiun, termasuk seluruh pertumbuhan, bebas pajak. Roth IRA dan Roth 401(k) memiliki perlakuan pajak yang sama, tetapi berbeda dalam batas penghasilan, batas kontribusi, dan distribusi wajib.
Mengapa Kelompok Pajak Anda Menjadi Faktor Penentu
Kelompok pajak saat ini dibandingkan dengan kelompok yang diperkirakan pada masa pensiun menentukan rekening yang lebih unggul. Penabung yang sekarang berada dalam kelompok lebih rendah daripada nanti membayar total pajak lebih kecil dengan Roth. Pada tahun penghasilan puncak, potongan 401(k) sebelum pajak yang menurunkan seseorang ke kelompok lebih rendah memberikan nilai nyata. Tidak ada rekening yang selalu lebih baik. Jawabannya bergantung pada penghasilan Anda sekarang dan saat pensiun.
Batas Kontribusi 2026 dan Padanan Pemberi Kerja
Kedua rekening memiliki batas kontribusi terpisah, sehingga Anda dapat mendanai keduanya pada tahun yang sama. Tabel berikut mencantumkan batas 2026 yang ditetapkan IRS.
| Rekening / penabung (2026) | Batas dasar | Dengan kontribusi tambahan |
|---|---|---|
| 401(k) atau Roth 401(k), gabungan | $24,500 | n/a |
| Kontribusi tambahan usia 50+ (401k) | +$8,000 | total $32,500 |
| Kontribusi tambahan usia 60-63 (401k) | +$11,250 | total $35,750 |
| Roth IRA | $7,500 | n/a |
| Kontribusi tambahan usia 50+ (Roth IRA) | +$1,100 | total $8,600 |
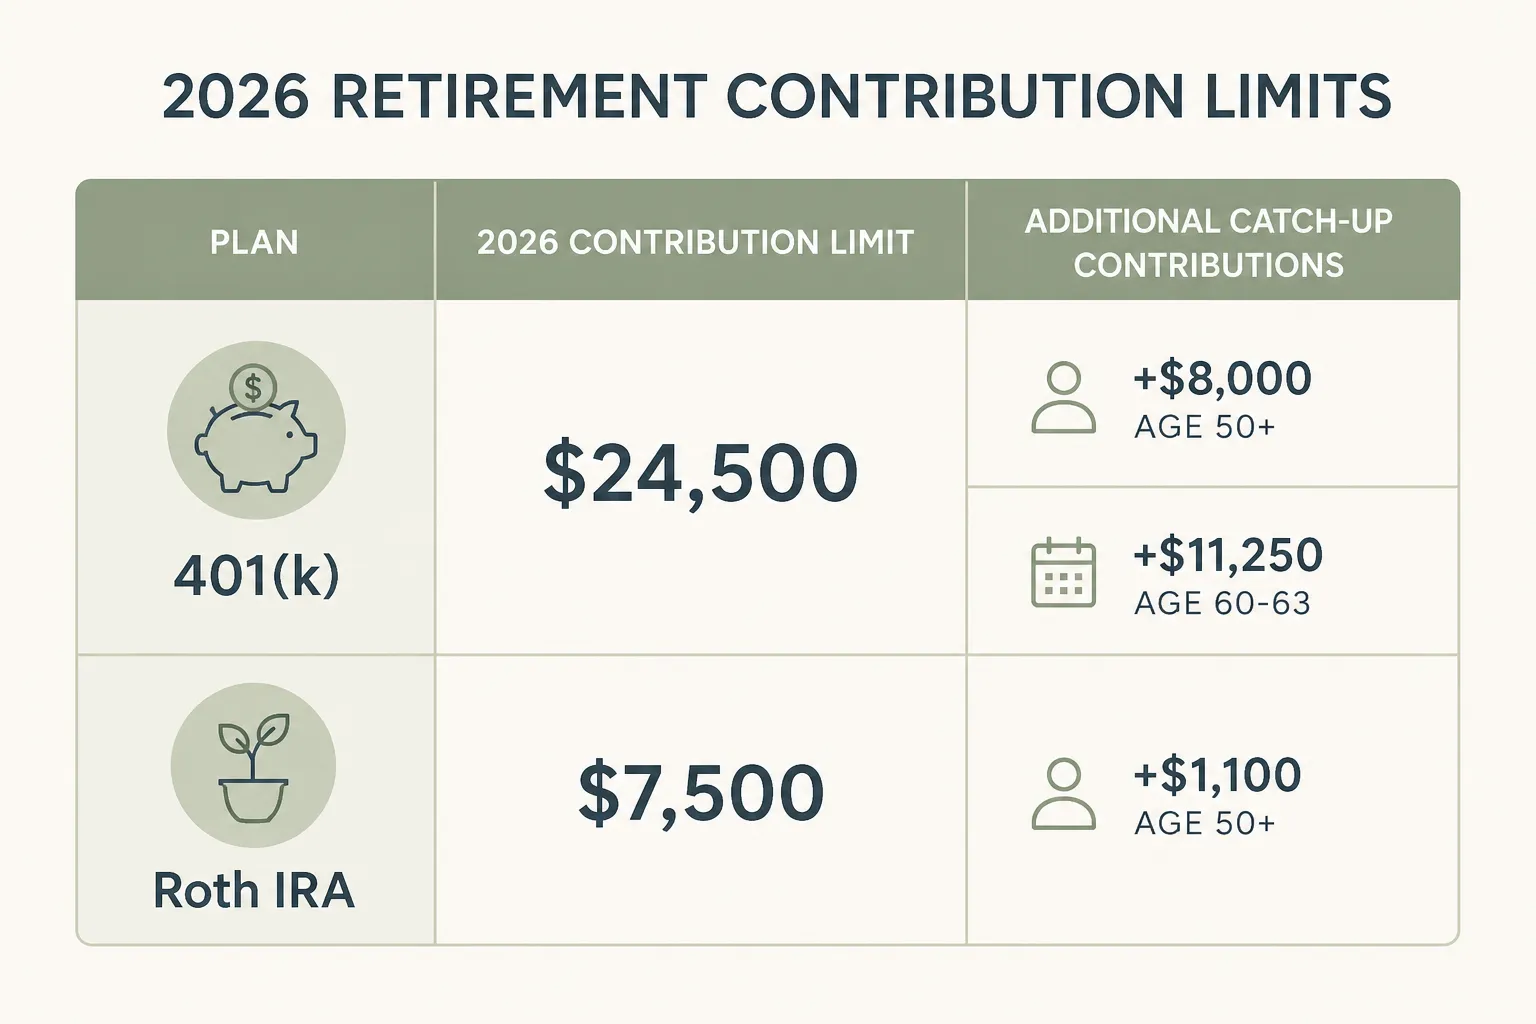
401(k) dan Roth 401(k) berbagi satu batas gabungan, jadi Anda tidak memperoleh $24,500 terpisah untuk masing-masing. Roth IRA memiliki batas terpisah yang dapat didanai bersama program pemberi kerja jika penghasilan Anda memenuhi syarat. Satu perubahan 2026 memengaruhi mereka yang berpenghasilan tinggi: pekerja yang upahnya dari pemberi kerja pada tahun sebelumnya melampaui $150,000 harus memberikan kontribusi tambahan berdasarkan usia melalui Roth.
Mengapa Padanan Pemberi Kerja Didahulukan
Padanan pemberi kerja adalah imbal hasil langsung dan terjamin yang tidak dapat ditiru rekening lain, jadi dapatkan padanan penuh sebelum kontribusi lainnya. Rumus umum sebesar 50 persen pada 6 persen pertama dari gaji memberikan 50 sen untuk setiap dolar yang disetor, sebelum pertumbuhan pasar. Padanan yang tidak diambil berarti meninggalkan uang terjamin.
Ada detail pajak yang perlu diketahui. Meskipun Anda berkontribusi ke Roth 401(k), padanan pemberi kerja biasanya masuk ke rekening sebelum pajak secara default dan dikenai pajak sebagai penghasilan biasa ketika ditarik. Beberapa pemberi kerja kini menawarkan padanan Roth khusus berdasarkan SECURE 2.0, tetapi opsi tersebut belum menjadi standar di sebagian besar program.
Batas Penghasilan Roth IRA dan Backdoor Roth
Roth IRA membatasi kontribusi langsung berdasarkan Modified Adjusted Gross Income (MAGI), yaitu penghasilan kotor disesuaikan dengan pengurangan tertentu yang ditambahkan kembali. Untuk 2026, wajib pajak lajang atau kepala rumah tangga dapat memberikan kontribusi penuh di bawah MAGI $153,000, kontribusi sebagian hingga $168,000, dan tidak dapat berkontribusi di atas $168,000. Untuk pasangan menikah yang melapor bersama, pengurangan bertahap berlaku antara $242,000 dan $252,000. Roth 401(k) tidak memiliki batas penghasilan, sehingga berguna bagi mereka yang tidak dapat berkontribusi langsung ke Roth IRA. Modelkan kontribusi yang memenuhi syarat dengan Kalkulator Roth IRA.
Backdoor Roth untuk Mereka yang Berpenghasilan Tinggi
Penabung di atas batas penghasilan Roth IRA dapat menggunakan backdoor Roth IRA. Prosesnya adalah memberikan kontribusi yang tidak dapat dikurangkan ke IRA tradisional, kemudian mengonversi jumlah itu menjadi Roth IRA. Konversi umumnya bebas pajak karena dolar tersebut sudah dikenai pajak. Jalur ini tidak memiliki batas penghasilan.
Saldo IRA sebelum pajak yang sudah ada memperumit proses. Berdasarkan aturan pro rata IRS, seluruh aset IRA tradisional dianggap sebagai satu kumpulan sehingga sebagian konversi dikenai pajak. Pemindahan saldo sebelum pajak ke 401(k) pemberi kerja saat ini, jika program menerima rollover, mengeluarkan dana tersebut dari perhitungan pro rata dan memungkinkan konversi bersih.
401(k) vs Roth IRA: Rekening Mana yang Harus Diprioritaskan
Selain perlakuan pajak, rekening berbeda dalam akses terhadap uang dan penarikan paksa. Aturan ini sering menentukan prioritas.
Fleksibilitas Roth IRA dan Tanpa RMD Seumur Hidup
Roth IRA memiliki dua keunggulan struktural selain pertumbuhan bebas pajak. Pertama, Anda dapat menarik kontribusi, tetapi bukan hasilnya, kapan saja tanpa pajak atau penalti karena dolar tersebut sudah dikenai pajak. Kedua, Roth IRA tidak memiliki distribusi minimum wajib selama masa hidup pemilik sehingga tidak ada penarikan paksa. Hal ini membantu perencanaan penghasilan pensiun dan warisan. Hasil investasi menjadi bebas pajak dan penalti setelah usia 59½ tahun apabila masa kepemilikan 5 tahun terpenuhi.
Aturan Penarikan dan RMD 401(k) Tradisional
Penarikan 401(k) tradisional sebelum usia 59½ tahun dikenai penalti penarikan awal 10 persen selain pajak penghasilan biasa, dengan pengecualian terbatas. Pada masa pensiun, distribusi minimum wajib dimulai pada usia 73 tahun berdasarkan aturan saat ini. Distribusi tersebut dapat mendorong penghasilan ke kelompok pajak lebih tinggi. Penghasilan yang dilaporkan lebih tinggi juga menaikkan premi Medicare melalui biaya tambahan IRMAA dan dapat meningkatkan pajak atas manfaat Social Security. Kalkulator RMD memperkirakan jumlah wajib berdasarkan usia.
Posisi Roth 401(k)
Roth 401(k) menggabungkan fitur keduanya. Berdasarkan SECURE 2.0, sejak 2024 rekening Roth 401(k) tidak lagi memiliki distribusi minimum wajib selama masa hidup pemilik, sehingga selaras dengan Roth IRA. Penarikan yang memenuhi syarat tetap bebas pajak. Rollover Roth 401(k) ke Roth IRA setelah meninggalkan pemberi kerja tetap bermanfaat karena menyederhanakan pengelolaan serta menambahkan fleksibilitas kontribusi Roth IRA dan pilihan investasi yang lebih luas.
Urutan Pendanaan yang Dapat Diikuti
Urutan yang jelas mengubah perbandingan menjadi tindakan:
- Berkontribusilah ke 401(k) hingga memperoleh padanan penuh pemberi kerja, baik tradisional maupun Roth, untuk mendapatkan imbal hasil terjamin.
- Danai Roth IRA berikutnya jika penghasilan Anda memenuhi syarat untuk pertumbuhan bebas pajak dan fleksibilitas tanpa RMD.
- Kembali ke 401(k) dan gunakan sisa ruang hingga batas $24,500.
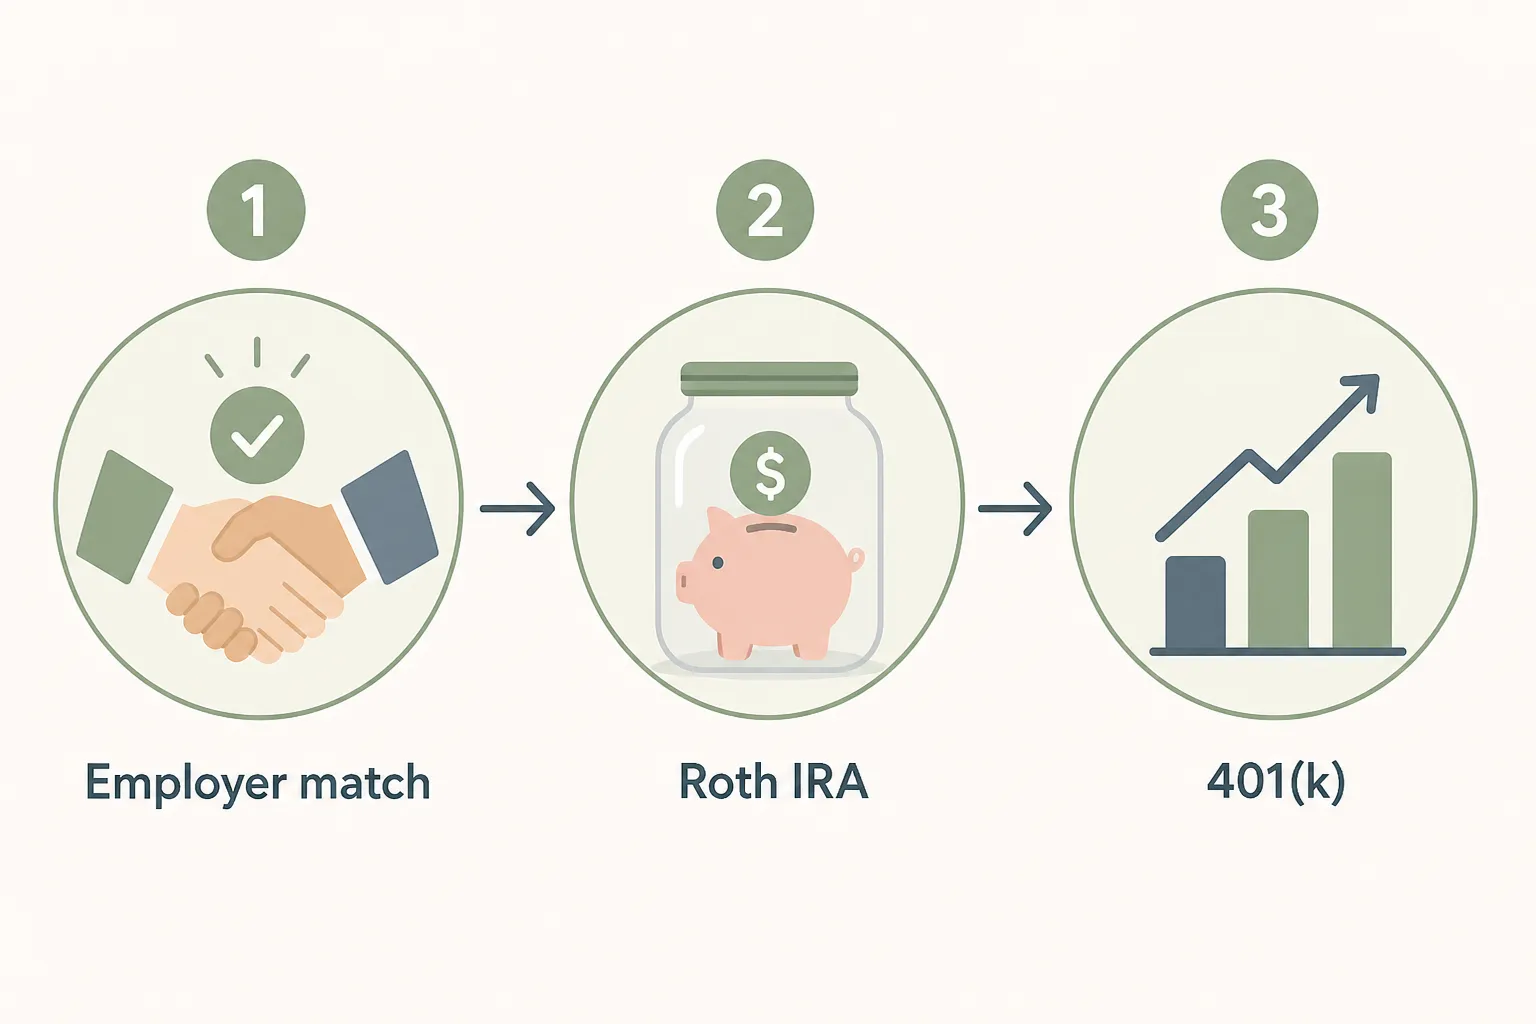
Mereka yang berpenghasilan tinggi di atas batas Roth IRA mengganti langkah kedua dengan Roth 401(k), yang tidak memiliki batas penghasilan. Mereka dapat menambahkan backdoor Roth IRA di luar program pemberi kerja. Urutannya tetap sama, hanya rekening tertentu yang berubah mengikuti penghasilan. Masukkan penghasilan, kelompok pajak, dan jangka waktu Anda ke Kalkulator 401k atau Kalkulator Pensiun untuk melihat proyeksi nilai setiap jalur setelah pertumbuhan majemuk selama puluhan tahun.
Kapan Konversi Roth Layak Dipertimbangkan
Konversi Roth memindahkan uang 401(k) sebelum pajak atau IRA tradisional ke rekening Roth, dan jumlah yang dikonversi dikenai pajak sebagai penghasilan biasa pada tahun konversi. Waktu terbaik biasanya tahun berpenghasilan rendah, seperti jeda antara berhenti bekerja dan mulai menerima Social Security, atau sebelum RMD menaikkan penghasilan. Konversi saat itu membayar pajak dengan tarif marginal lebih rendah.
Mengonversi saldo besar dalam satu tahun dapat mendorong Anda ke kelompok pajak lebih tinggi dan menaikkan biaya tambahan IRMAA dua tahun kemudian. Konversi sebagian setiap tahun, hanya hingga memenuhi kelompok saat ini, menyebarkan pajak selama beberapa tahun dan membangun kumpulan bebas pajak yang lebih besar tanpa satu tahun pajak yang berat. Konversi yang dilakukan pada 2018 atau setelahnya tidak dapat dibatalkan berdasarkan Tax Cuts and Jobs Act, sehingga keputusan memerlukan gambaran penghasilan setahun penuh.
Pertanyaan Umum
Apa perbedaan antara 401(k) dan Roth IRA?
Perbedaan utamanya adalah waktu Anda membayar pajak. 401(k) tradisional menggunakan kontribusi sebelum pajak yang mengurangi penghasilan kena pajak Anda sekarang dan dikenai pajak saat ditarik pada masa pensiun. Roth IRA menggunakan kontribusi setelah pajak tanpa potongan sekarang, sedangkan penarikan yang memenuhi syarat pada masa pensiun bebas pajak. 401(k) adalah program pemberi kerja dengan batas kontribusi tinggi, sedangkan Roth IRA adalah rekening individu dengan batas penghasilan.
Haruskah saya berkontribusi ke 401(k) atau Roth IRA terlebih dahulu?
Pertama, berkontribusilah ke 401(k) hingga memperoleh kontribusi padanan penuh dari pemberi kerja karena padanan tersebut merupakan imbal hasil terjamin yang tidak ditawarkan rekening lain. Setelah itu, danai Roth IRA jika penghasilan Anda memenuhi syarat untuk memperoleh pertumbuhan bebas pajak dan fleksibilitas penarikan. Kemudian kembali ke 401(k) dan gunakan sisa ruang hingga batas tahunan. Padanan didahulukan apa pun jenis rekening yang Anda pilih.
Bisakah saya berkontribusi ke 401(k) dan Roth IRA pada tahun yang sama?
Ya. 401(k) dan Roth IRA memiliki batas kontribusi terpisah, sehingga Anda dapat mendanai keduanya pada tahun yang sama. Untuk 2026, Anda dapat menangguhkan hingga $24,500 dalam 401(k) dan berkontribusi hingga $7,500 dalam Roth IRA, asalkan penghasilan Anda berada dalam batas Roth IRA. Mendanai keduanya memungkinkan Anda menyeimbangkan tabungan sebelum pajak dan bebas pajak.
Berapa batas kontribusi 2026 untuk 401(k) dan Roth IRA?
Untuk 2026, batas penangguhan pilihan 401(k) adalah $24,500, dengan kontribusi tambahan $8,000 pada usia 50 tahun ke atas (total $32,500) dan kontribusi tambahan $11,250 pada usia 60 hingga 63 tahun (total $35,750). Batas Roth IRA adalah $7,500, dengan kontribusi tambahan $1,100 pada usia 50 tahun ke atas (total $8,600). 401(k) dan Roth 401(k) berbagi satu batas gabungan.
Apa itu backdoor Roth IRA?
Backdoor Roth IRA adalah cara legal bagi orang yang penghasilannya melampaui batas Roth IRA. Anda memberikan kontribusi yang tidak dapat dikurangkan ke IRA tradisional, lalu mengonversinya menjadi Roth IRA. Konversi tersebut umumnya bebas pajak karena uangnya sudah dikenai pajak. Saldo IRA sebelum pajak yang sudah ada dapat membuat sebagian konversi dikenai pajak berdasarkan aturan pro rata.
Apakah Roth IRA memiliki distribusi minimum wajib?
Tidak. Roth IRA tidak memiliki distribusi minimum wajib selama masa hidup pemilik asli, sehingga Anda tidak pernah dipaksa menarik uang. Ini merupakan keunggulan utama dibandingkan 401(k) tradisional yang mewajibkan distribusi mulai usia 73 tahun. Berdasarkan SECURE 2.0, rekening Roth 401(k) juga tidak lagi memiliki distribusi minimum wajib seumur hidup sejak 2024.
Membuat Keputusan
Pilihan antara 401(k) tradisional dan rekening Roth adalah perbandingan tarif pajak masa depan dengan tarif saat ini. Rekening tradisional menguntungkan penabung yang sekarang berada dalam kelompok tinggi dan memperkirakan tarif lebih rendah nanti. Roth menguntungkan penabung yang menginginkan penarikan bebas pajak, tanpa distribusi paksa, dan tarif pajak yang dapat dikunci hari ini. Kebanyakan orang mendapat manfaat dengan memiliki keduanya dan mendanainya secara berurutan: padanan pemberi kerja terlebih dahulu, Roth IRA jika memenuhi syarat, lalu sisa ruang 401(k). Masukkan penghasilan dan jangka waktu Anda ke Kalkulator 401k sebelum mengubah pilihan kontribusi.
Artikel ini bersifat edukatif dan tidak menggantikan saran keuangan atau pajak yang dipersonalisasi. Batas kontribusi, ambang penghasilan, dan aturan pajak berubah, jadi konfirmasikan angka terbaru dengan IRS dan pertimbangkan untuk berbicara dengan profesional keuangan atau pajak yang berkualifikasi.
Sumber
Internal Revenue Service. Batas 401(k) naik menjadi $24,500 untuk 2026, batas IRA naik menjadi $7,500 (IR-2025-111, November 13, 2025), dan Notice 2025-67 (penyesuaian biaya hidup 2026). Tersedia di irs.gov.
Siap menghitung? Gunakan Kalkulator 401k.