401(k) ou Roth IRA: como escolher a conta de aposentadoria certa
401(k) ou Roth IRA: como escolher a conta de aposentadoria certa
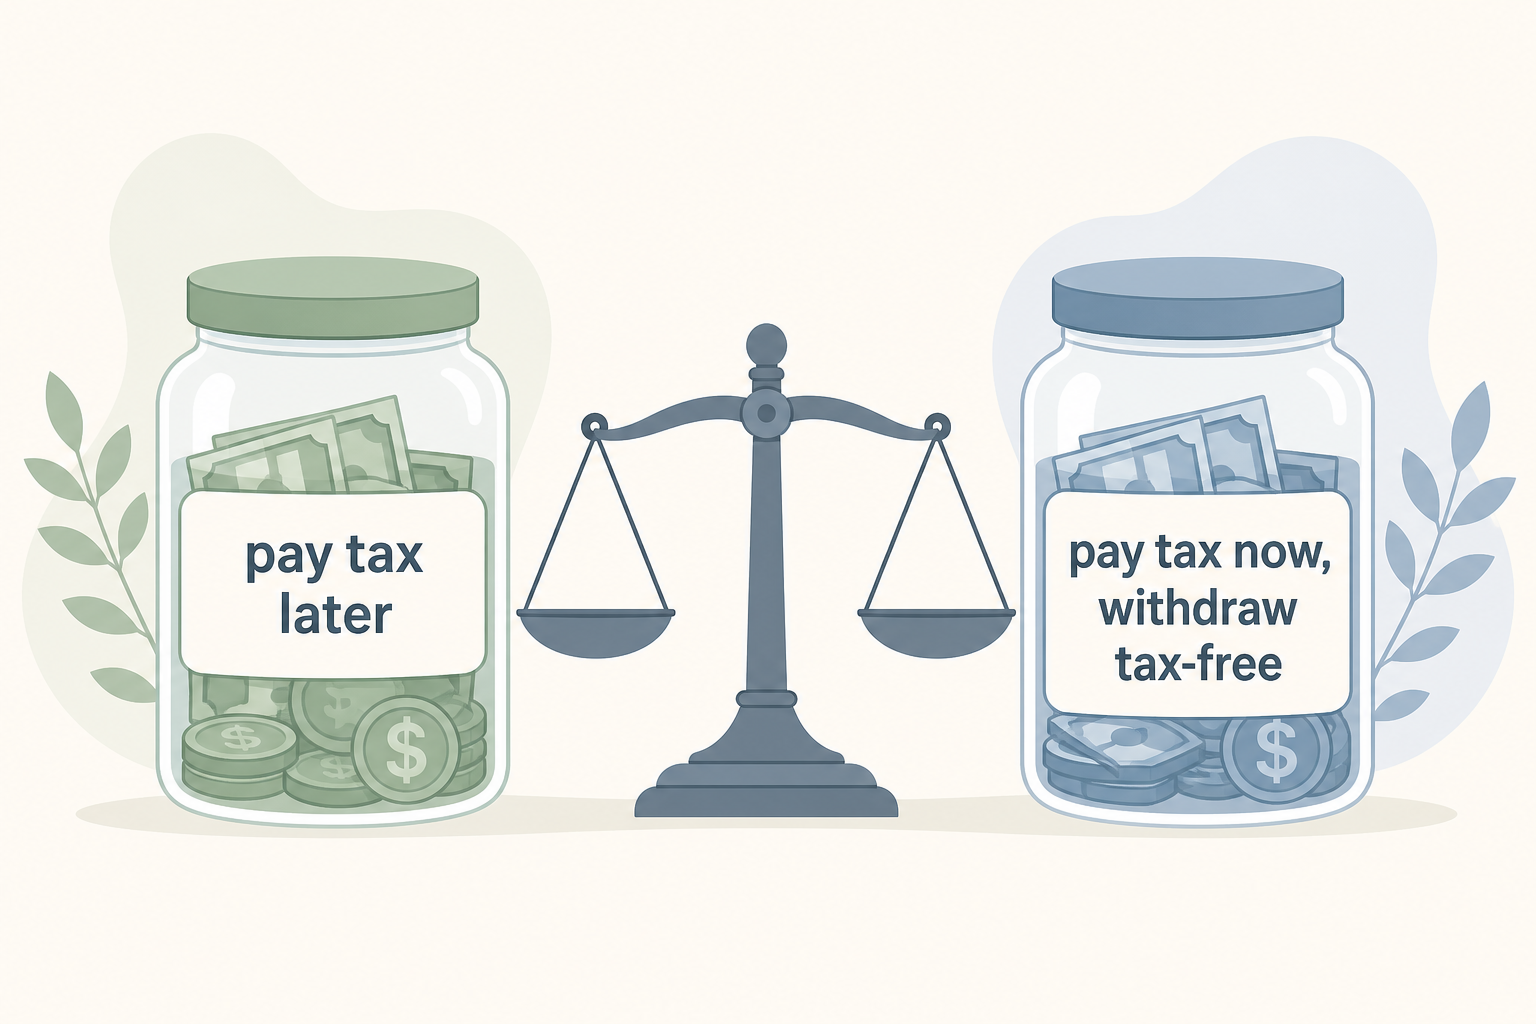
A escolha entre um 401(k) e um Roth IRA depende de quando você paga impostos. Um 401(k) tradicional recebe contribuições antes dos impostos que reduzem sua renda tributável agora e são tributadas quando retiradas na aposentadoria. Um Roth IRA recebe contribuições após os impostos, sem dedução agora, e as retiradas qualificadas na aposentadoria são isentas. A maioria das pessoas se beneficia de manter ambos e financiá-los em uma ordem definida, começando pela contrapartida do empregador.
A conta que você prioriza enquanto trabalha afeta sua conta fiscal futura. As seções a seguir comparam o tratamento tributário, os limites de contribuição de 2026, as regras de renda e retirada e uma ordem de financiamento. Insira seus valores na Calculadora 401k do Quick Calculators ou use a Calculadora de Roth IRA para uma projeção focada em Roth.
401(k) ou Roth IRA: tratamento tributário e regras de retirada
A diferença central é a ordem em que o imposto é aplicado. Uma conta adia o imposto até a aposentadoria e a outra o paga agora para gerar renda isenta depois.
401(k) tradicional: pague impostos depois
Um 401(k) tradicional desconta contribuições do salário antes do imposto de renda federal, reduzindo a renda tributável do ano. O dinheiro cresce com tributação diferida e cada dólar retirado na aposentadoria é tributado como renda comum à alíquota vigente naquele momento. Essa estrutura favorece quem espera uma alíquota menor na aposentadoria do que a atual.
Roth IRA e Roth 401(k): pague agora e retire sem impostos
Uma conta Roth inverte a sequência. Você contribui com dólares após os impostos, portanto não há dedução agora nem redução da renda tributável neste ano. Em troca, retiradas qualificadas na aposentadoria, incluindo todo o crescimento, são isentas. O Roth IRA e o Roth 401(k) compartilham esse tratamento, mas diferem nos limites de renda e contribuição e nas distribuições obrigatórias.
Por que sua faixa tributária é o fator decisivo
A comparação entre sua faixa tributária atual e a esperada na aposentadoria determina qual conta é mais vantajosa. Quem está hoje em uma faixa inferior à esperada no futuro paga menos impostos no total usando uma conta Roth e pagando agora. Quem está em um ano de renda máxima e cai de faixa graças à dedução antes dos impostos do 401(k) obtém valor real dessa dedução. Nenhuma conta é sempre melhor; a resposta depende da renda atual em relação à renda na aposentadoria.
Limites de contribuição de 2026 e contrapartida do empregador
As duas contas têm limites separados, portanto você pode financiar ambas no mesmo ano. A tabela mostra os limites de 2026 definidos pelo IRS.
| Conta / poupador (2026) | Limite-base | Com contribuição adicional |
|---|---|---|
| 401(k) or Roth 401(k), combined | $24,500 | n/a |
| Age 50+ catch-up (401k) | +$8,000 | $32,500 total |
| Ages 60-63 catch-up (401k) | +$11,250 | $35,750 total |
| Roth IRA | $7,500 | n/a |
| Age 50+ catch-up (Roth IRA) | +$1,100 | $8,600 total |
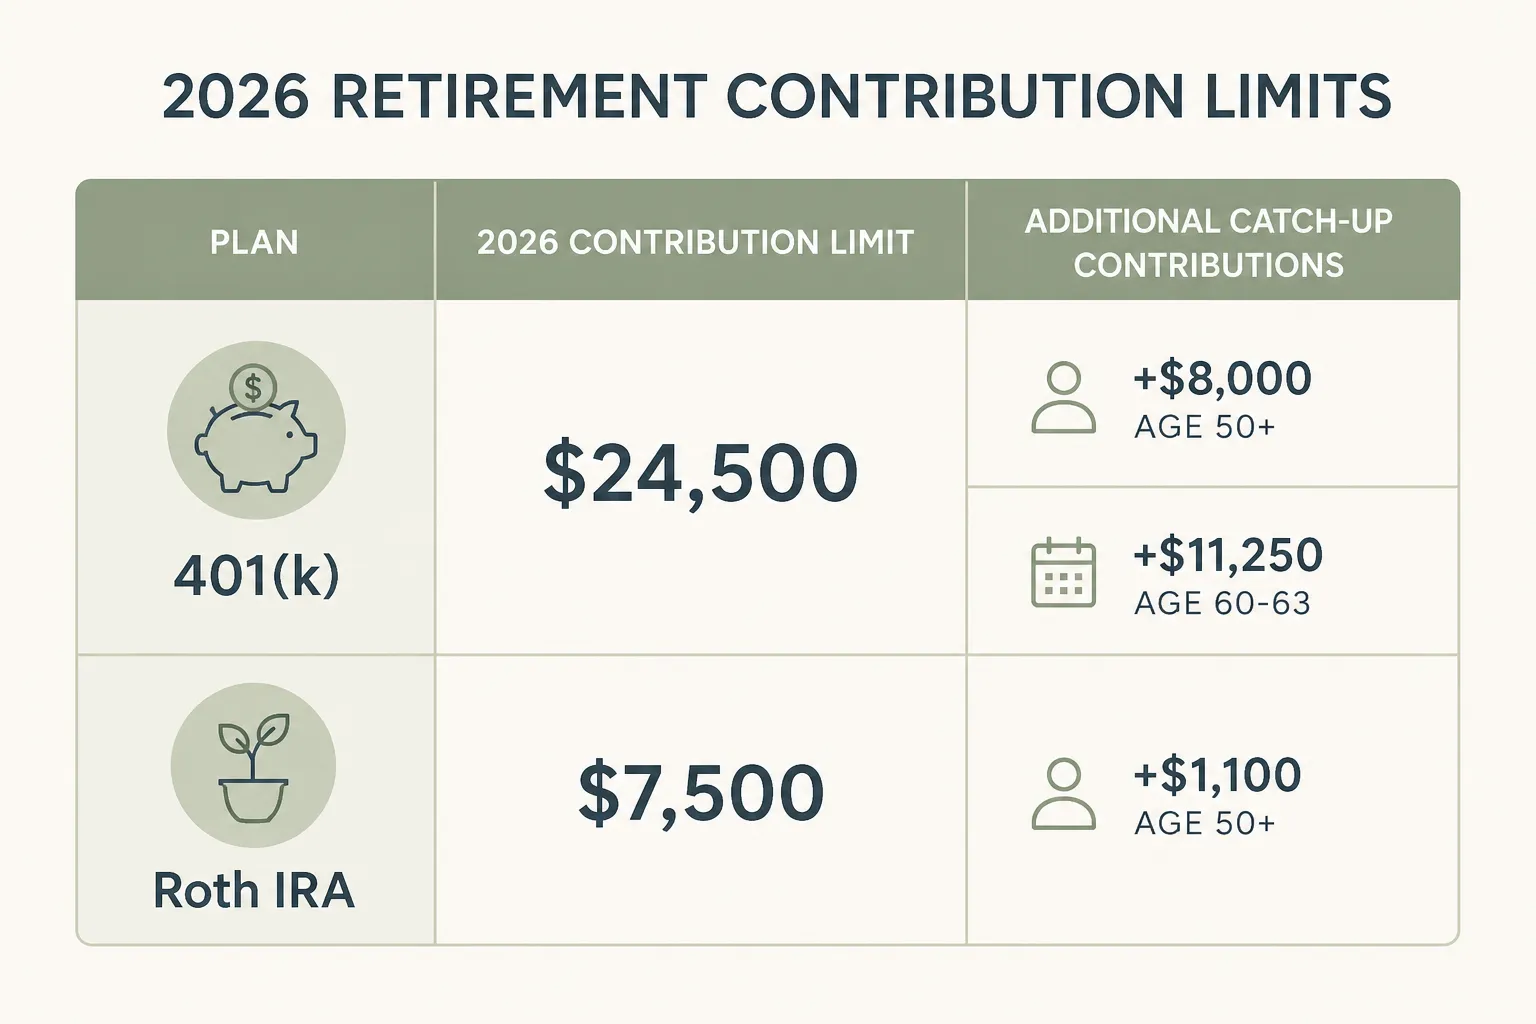
O 401(k) e o Roth 401(k) compartilham um único teto combinado, portanto você não recebe $24,500 separados para cada um. O Roth IRA tem um limite independente que pode ser financiado junto com o plano do empregador se sua renda permitir. Uma mudança de 2026 afeta rendas altas: o trabalhador cujos salários do ano anterior pagos pelo empregador ultrapassaram $150,000 deve fazer qualquer contribuição adicional por idade na modalidade Roth.
Por que a contrapartida do empregador vem primeiro
A contrapartida do empregador é um retorno imediato e garantido que nenhuma outra conta reproduz, portanto recebê-la integralmente vem antes de qualquer outra contribuição. Uma fórmula comum de 50 por cento sobre os primeiros 6 por cento do salário devolve 50 centavos por dólar contribuído, antes de qualquer crescimento do mercado. Deixar de obtê-la significa renunciar a dinheiro garantido.
Mesmo quando você contribui para um Roth 401(k), normalmente a contrapartida do empregador vai por padrão para uma conta antes dos impostos e é tributada como renda comum na retirada. Alguns empregadores agora oferecem contrapartida Roth designada segundo o SECURE 2.0, mas essa opção ainda não é comum.
Limites de renda do Roth IRA e backdoor Roth
O Roth IRA restringe contribuições diretas com base na renda bruta ajustada modificada (MAGI), que é sua renda bruta ajustada acrescida de determinadas deduções. Em 2026, um declarante solteiro ou chefe de família pode fazer uma contribuição integral abaixo de $153,000 de MAGI, parcial até $168,000 e nenhuma acima de $168,000. Para casados com declaração conjunta, a eliminação gradual ocorre entre $242,000 e $252,000. O Roth 401(k) não tem limite de renda, sendo útil para quem ganha demais para contribuir diretamente para um Roth IRA. Simule contribuições permitidas com a Calculadora de Roth IRA.
Backdoor Roth para rendas altas
Quem está acima do limite de renda do Roth IRA pode usar um backdoor Roth IRA, a alternativa padrão. O processo faz uma contribuição não dedutível para um IRA tradicional e depois converte esse valor em Roth IRA. Em geral, a conversão é isenta porque os dólares já foram tributados. Essa via não tem limite de renda.
Saldos existentes em IRA antes dos impostos complicam a operação. Pela regra pro rata do IRS, todos os ativos IRA tradicionais contam como um único conjunto, tornando parte da conversão tributável. Transferir os saldos IRA antes dos impostos para o 401(k) do empregador atual, quando o plano aceita rollovers, retira esses fundos do cálculo pro rata e permite uma conversão limpa.
401(k) ou Roth IRA: qual conta priorizar
Além do tratamento tributário, as contas diferem no acesso ao dinheiro e nas retiradas obrigatórias. Essas regras muitas vezes definem a prioridade entre elas.
Flexibilidade do Roth IRA e ausência de RMD vitalícias
Um Roth IRA oferece duas vantagens estruturais além do crescimento isento. Primeiro, você pode retirar suas contribuições, mas não os ganhos, a qualquer momento sem imposto ou penalidade, porque esses dólares já foram tributados. Segundo, não há distribuições mínimas obrigatórias durante a vida do titular, portanto você nunca é forçado a retirar, o que ajuda no planejamento da renda de aposentadoria e sucessório. Os ganhos ficam isentos de impostos e penalidades após os 59½ anos, cumprido o período de manutenção de 5 anos.
Regras de retirada e RMD do 401(k) tradicional
Uma retirada do 401(k) tradicional antes dos 59½ anos gera penalidade de 10 por cento, além do imposto de renda comum, com exceções limitadas. Na aposentadoria, as distribuições mínimas obrigatórias começam aos 73 anos pelas regras atuais, mesmo que você não precise do dinheiro. Elas podem levar a renda a uma faixa superior. Uma renda declarada maior também eleva os prêmios Medicare pelos adicionais IRMAA e pode aumentar o imposto sobre benefícios Social Security. A Calculadora RMD estima o valor obrigatório por idade.
Onde se encaixa o Roth 401(k)
O Roth 401(k) combina características dos dois. Pelo SECURE 2.0, desde 2024 as contas Roth 401(k) não têm mais distribuições mínimas obrigatórias durante a vida do titular, alinhando-se aos Roth IRA. As retiradas qualificadas permanecem isentas. Transferir um Roth 401(k) para um Roth IRA ao deixar um empregador continua útil: simplifica a gestão e acrescenta a flexibilidade de contribuições e a seleção mais ampla de investimentos do Roth IRA.
Uma ordem de financiamento a seguir
Uma sequência clara transforma a comparação em ação:
- Contribua para o 401(k) até receber toda a contrapartida do empregador, tradicional ou Roth, para obter o retorno garantido.
- Financie depois um Roth IRA se sua renda permitir, pelo crescimento isento e pela flexibilidade sem RMD.
- Volte ao 401(k) e use o espaço restante até o limite de $24,500.
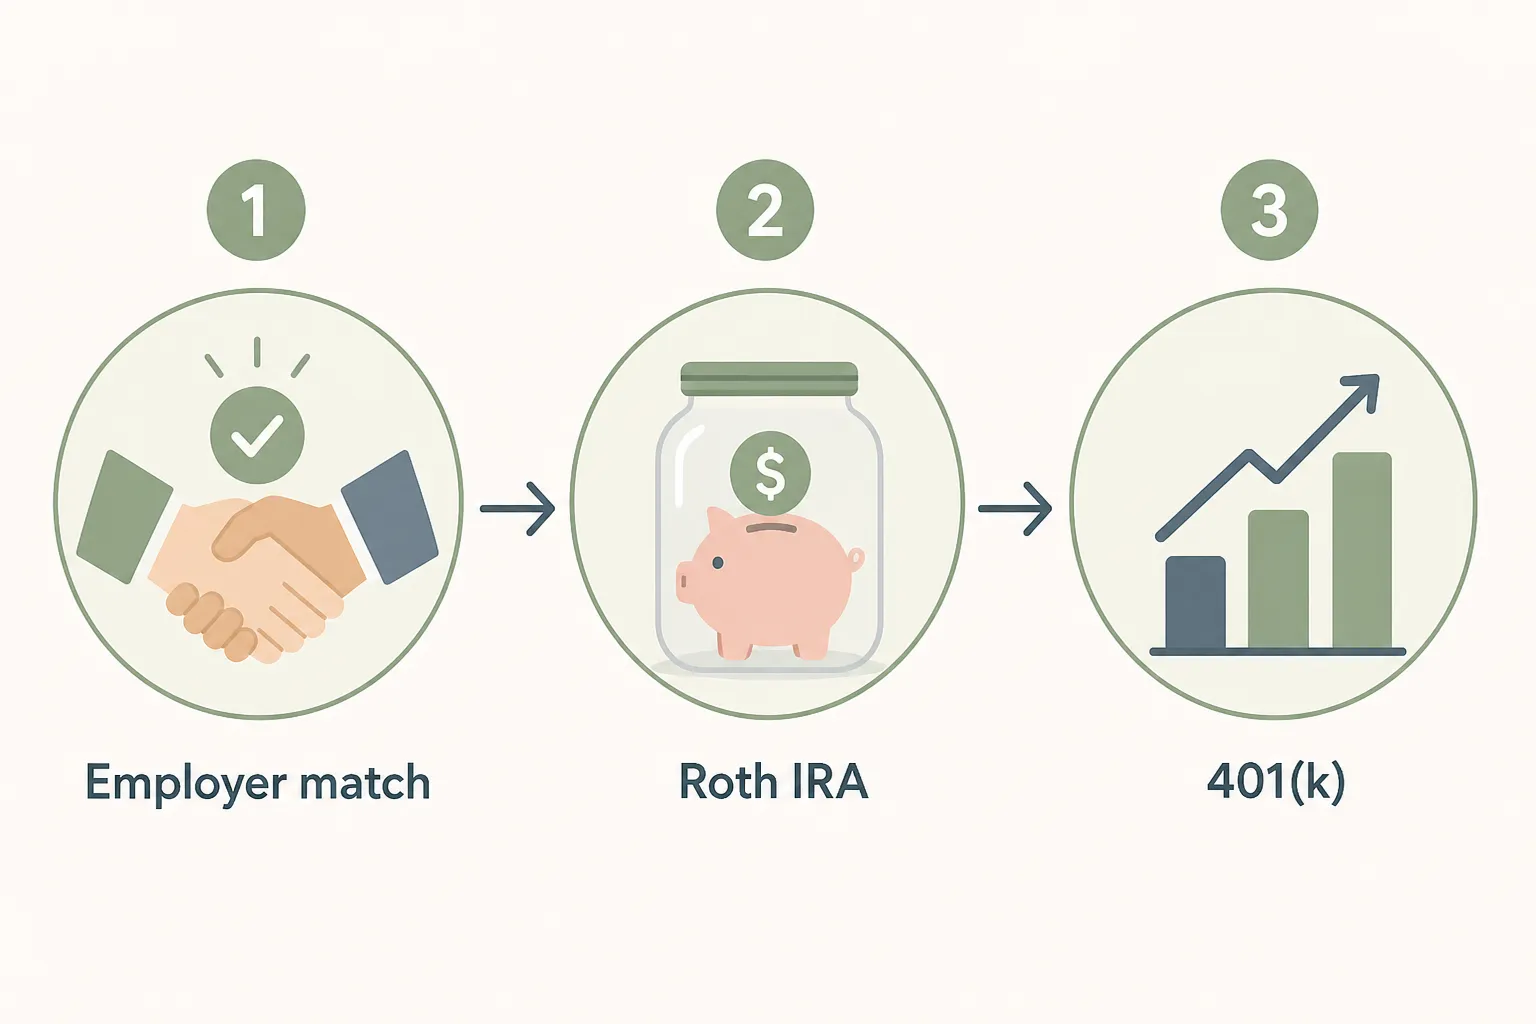
Quem tem renda alta acima do limite do Roth IRA substitui a segunda etapa por um Roth 401(k), que não tem restrição de renda. Também pode adicionar um backdoor Roth IRA para poupar fora do plano do empregador. A sequência permanece igual; apenas as contas específicas mudam conforme a renda. Insira renda, faixa e horizonte na Calculadora 401k ou na Calculadora de Aposentadoria para projetar o valor de cada caminho após décadas de capitalização.
Quando considerar uma conversão Roth
Uma conversão Roth transfere dinheiro antes dos impostos de um 401(k) ou IRA tradicional para uma conta Roth, e o valor convertido é tributado como renda comum no ano da conversão. A melhor oportunidade costuma ser um ano de baixa renda, como o intervalo entre parar de trabalhar e começar a receber Social Security, ou antes de as RMD aumentarem a renda. Nesse período, a conversão paga imposto a uma alíquota marginal menor do que quando todas as fontes de renda estão ativas.
Converter um saldo grande em um único ano pode levá-lo a uma faixa superior e elevar os adicionais IRMAA dois anos depois. Uma conversão parcial anual, preenchendo apenas a faixa atual, distribui o imposto por vários anos e cria uma reserva isenta maior sem concentrar a carga em um ano. Conversões feitas em 2018 ou depois não podem ser revertidas segundo a Tax Cuts and Jobs Act, portanto a decisão exige uma visão completa da renda anual.
Perguntas frequentes
Qual é a diferença entre um 401(k) e um Roth IRA?
A principal diferença é quando você paga impostos. Um 401(k) tradicional usa contribuições antes dos impostos que reduzem sua renda tributável agora e são tributadas quando retiradas na aposentadoria. Um Roth IRA usa contribuições após os impostos, sem dedução agora, e as retiradas qualificadas na aposentadoria são isentas. O 401(k) é um plano do empregador com limite alto de contribuição; o Roth IRA é uma conta individual com limites de renda.
Devo contribuir primeiro para um 401(k) ou para um Roth IRA?
Contribua primeiro para seu 401(k) até receber toda a contrapartida do empregador, pois ela é um retorno garantido que nenhuma outra conta oferece. Depois da contrapartida, financie um Roth IRA se sua renda permitir, para aproveitar o crescimento isento e a flexibilidade das retiradas. Em seguida, volte ao 401(k) e use o espaço restante até o limite anual. A contrapartida vem primeiro, independentemente do tipo de conta que você prefira.
Posso contribuir para um 401(k) e um Roth IRA no mesmo ano?
Sim. O 401(k) e o Roth IRA têm limites de contribuição separados, portanto você pode financiar ambos no mesmo ano. Em 2026, pode diferir até $24,500 em um 401(k) e contribuir com até $7,500 para um Roth IRA, desde que sua renda esteja dentro do limite do Roth IRA. Financiar ambos é comum e permite equilibrar poupança antes dos impostos e isenta.
Quais são os limites de contribuição de 2026 para um 401(k) e um Roth IRA?
Em 2026, o limite de diferimento eletivo do 401(k) é $24,500, com contribuição adicional de $8,000 a partir dos 50 anos ($32,500 no total) e de $11,250 dos 60 aos 63 anos ($35,750 no total). O limite do Roth IRA é $7,500, com contribuição adicional de $1,100 a partir dos 50 anos ($8,600 no total). O 401(k) e o Roth 401(k) compartilham um único limite combinado.
O que é um backdoor Roth IRA?
Um backdoor Roth IRA é uma alternativa legal para pessoas cuja renda ultrapassa o limite do Roth IRA. Você faz uma contribuição não dedutível para um IRA tradicional e depois a converte em Roth IRA. Em geral, a conversão é isenta porque o dinheiro já foi tributado. Saldos existentes em IRA antes dos impostos podem tornar parte da conversão tributável segundo a regra pro rata.
Os Roth IRA têm distribuições mínimas obrigatórias?
Não. Um Roth IRA não tem distribuições mínimas obrigatórias durante a vida do titular original, portanto você nunca é obrigado a retirar o dinheiro. Essa é uma vantagem importante sobre o 401(k) tradicional, que exige distribuições a partir dos 73 anos. Segundo o SECURE 2.0, desde 2024 as contas Roth 401(k) também não têm mais distribuições mínimas obrigatórias durante a vida do titular.
Tomando a decisão
Escolher entre um 401(k) tradicional e uma conta Roth significa comparar sua alíquota futura com a atual. A conta tradicional favorece quem hoje está em uma faixa alta e espera uma alíquota menor depois; a Roth favorece quem deseja retiradas isentas, nenhuma distribuição obrigatória e uma alíquota que possa fixar hoje. A maioria das pessoas se beneficia de manter ambas e financiá-las em ordem: primeiro a contrapartida do empregador, depois um Roth IRA quando elegível e então o espaço restante do 401(k). Insira sua renda e seu horizonte na Calculadora 401k antes de alterar uma escolha de contribuição.
Este artigo é educativo e não substitui aconselhamento financeiro ou tributário personalizado. Limites de contribuição, faixas de renda e regras fiscais mudam, portanto confirme os valores atuais com o IRS e considere consultar um profissional financeiro ou tributário qualificado.
Fontes
Internal Revenue Service. O limite do 401(k) aumenta para $24,500 em 2026 e o limite do IRA para $7,500 (IR-2025-111, November 13, 2025), e Notice 2025-67 (ajustes de custo de vida de 2026). Disponível em irs.gov.
Pronto para calcular? Use a Calculadora 401k.