401(k) eller Roth IRA: Så väljer du rätt pensionskonto
401(k) eller Roth IRA: Så väljer du rätt pensionskonto
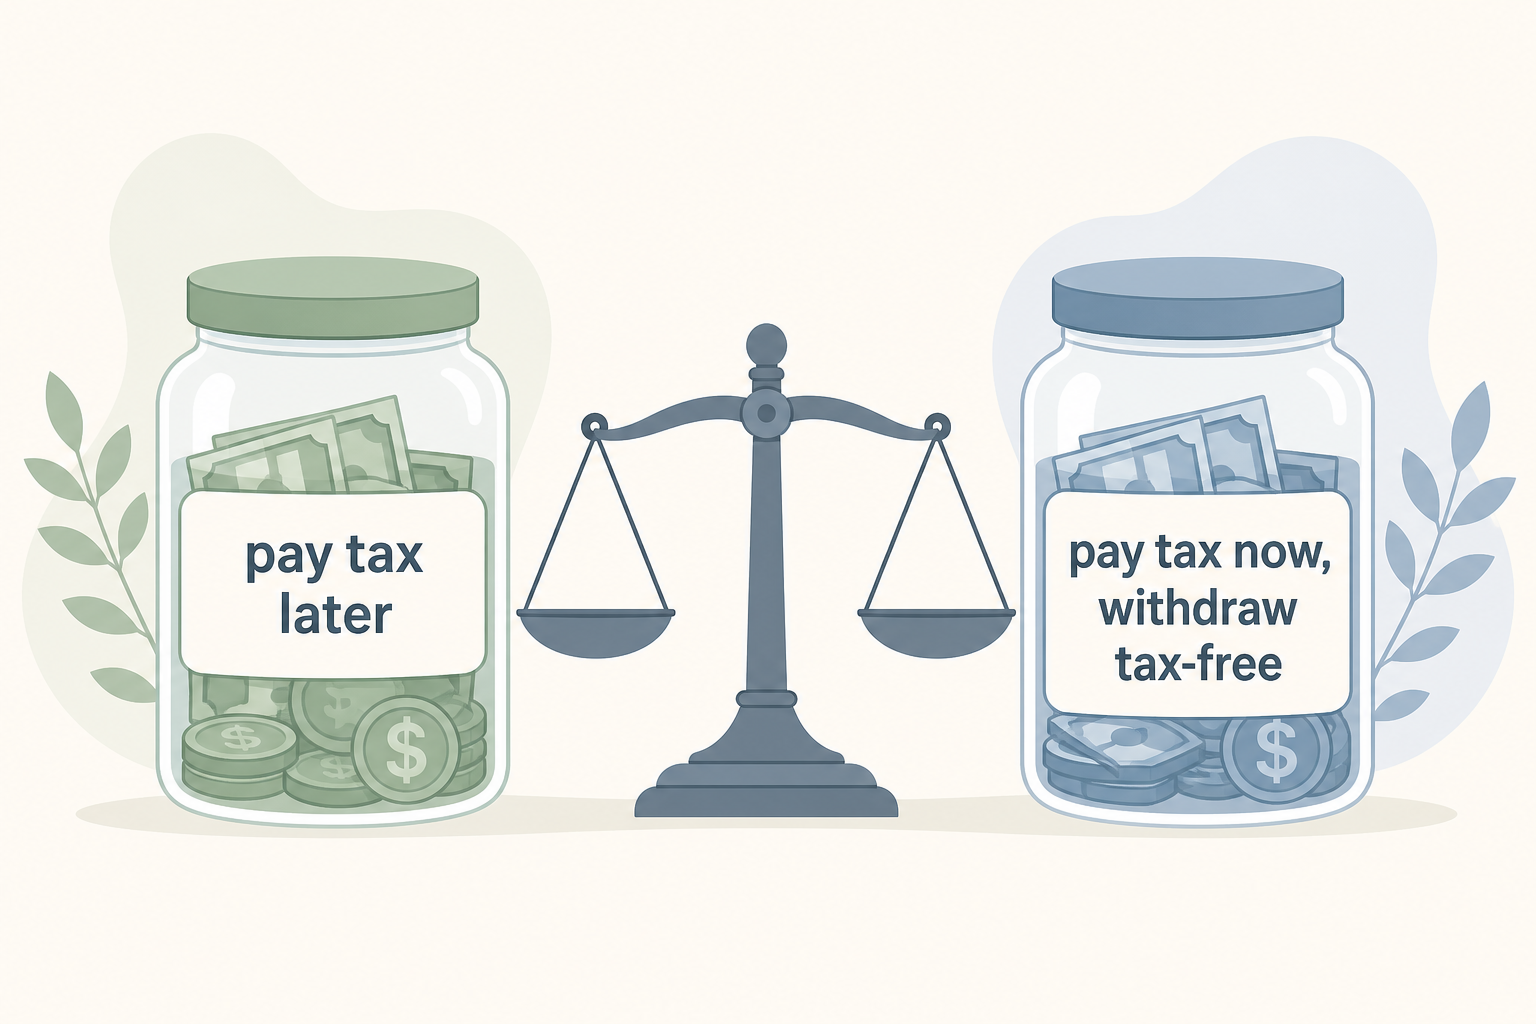
Valet mellan en 401(k) och en Roth IRA handlar om när du betalar skatt. En traditionell 401(k) tar emot insättningar före skatt som sänker din beskattningsbara inkomst nu och beskattas vid uttag under pensionen. Till en Roth IRA sätter du in pengar efter skatt utan avdrag nu, och kvalificerade uttag under pensionen är skattefria. De flesta har nytta av att ha båda och finansiera dem i en bestämd ordning, med början i arbetsgivarens matchning.
Vilket konto du prioriterar under arbetslivet påverkar din framtida skatt. Nedan jämförs beskattning, insättningsgränser 2026, inkomstregler, uttagsregler och en sparordning att följa. Testa dina siffror i 401k-kalkylatorn på Quick Calculators eller använd Roth IRA-kalkylatorn för en prognos med fokus på Roth.
401(k) eller Roth IRA: Beskattning och uttagsregler
Den centrala skillnaden är i vilken ordning skatten tas ut. Det ena kontot skjuter upp skatten till pensionen, medan det andra betalar den nu för att ge skattefri inkomst senare.
Traditionell 401(k): Betala skatt senare
Insättningar till en traditionell 401(k) dras från lönen före federal inkomstskatt och sänker årets beskattningsbara inkomst. Pengarna växer med uppskjuten skatt, och varje dollar som tas ut under pensionen beskattas som vanlig inkomst enligt den då gällande skattesatsen. Upplägget gynnar den som förväntar sig en lägre skattesats som pensionär än i dag.
Roth IRA och Roth 401(k): Betala skatt nu, ta ut skattefritt
Ett Roth-konto vänder på ordningen. Du sätter in dollar efter skatt, får inget avdrag nu och årets beskattningsbara inkomst minskar inte. I gengäld är kvalificerade uttag under pensionen, inklusive all tillväxt, skattefria. Roth IRA och Roth 401(k) har samma skattebehandling men olika inkomstgränser, insättningsgränser och krav på uttag.
Därför avgör din skatteklass
Din nuvarande skatteklass jämförd med den väntade klassen under pensionen avgör vilket konto som lönar sig. Den som har lägre skatt nu än senare betalar mindre totalt genom ett Roth-konto. Den som befinner sig i ett år med toppinkomst kan få ett verkligt värde om avdraget före skatt i 401(k) sänker skatteklassen. Inget konto är alltid bäst. Svaret beror på inkomsten nu jämfört med under pensionen.
Insättningsgränser 2026 och arbetsgivarens matchning
Kontona har separata insättningsgränser, så du kan finansiera båda samma år. Tabellen visar IRS-gränserna för 2026.
| Konto / sparare (2026) | Grundgräns | Med extra insättning |
|---|---|---|
| 401(k) eller Roth 401(k), sammanlagt | $24,500 | ej tillämpligt |
| Extra från 50 år (401k) | +$8,000 | $32,500 totalt |
| Extra vid 60 till 63 år (401k) | +$11,250 | $35,750 totalt |
| Roth IRA | $7,500 | ej tillämpligt |
| Extra från 50 år (Roth IRA) | +$1,100 | $8,600 totalt |
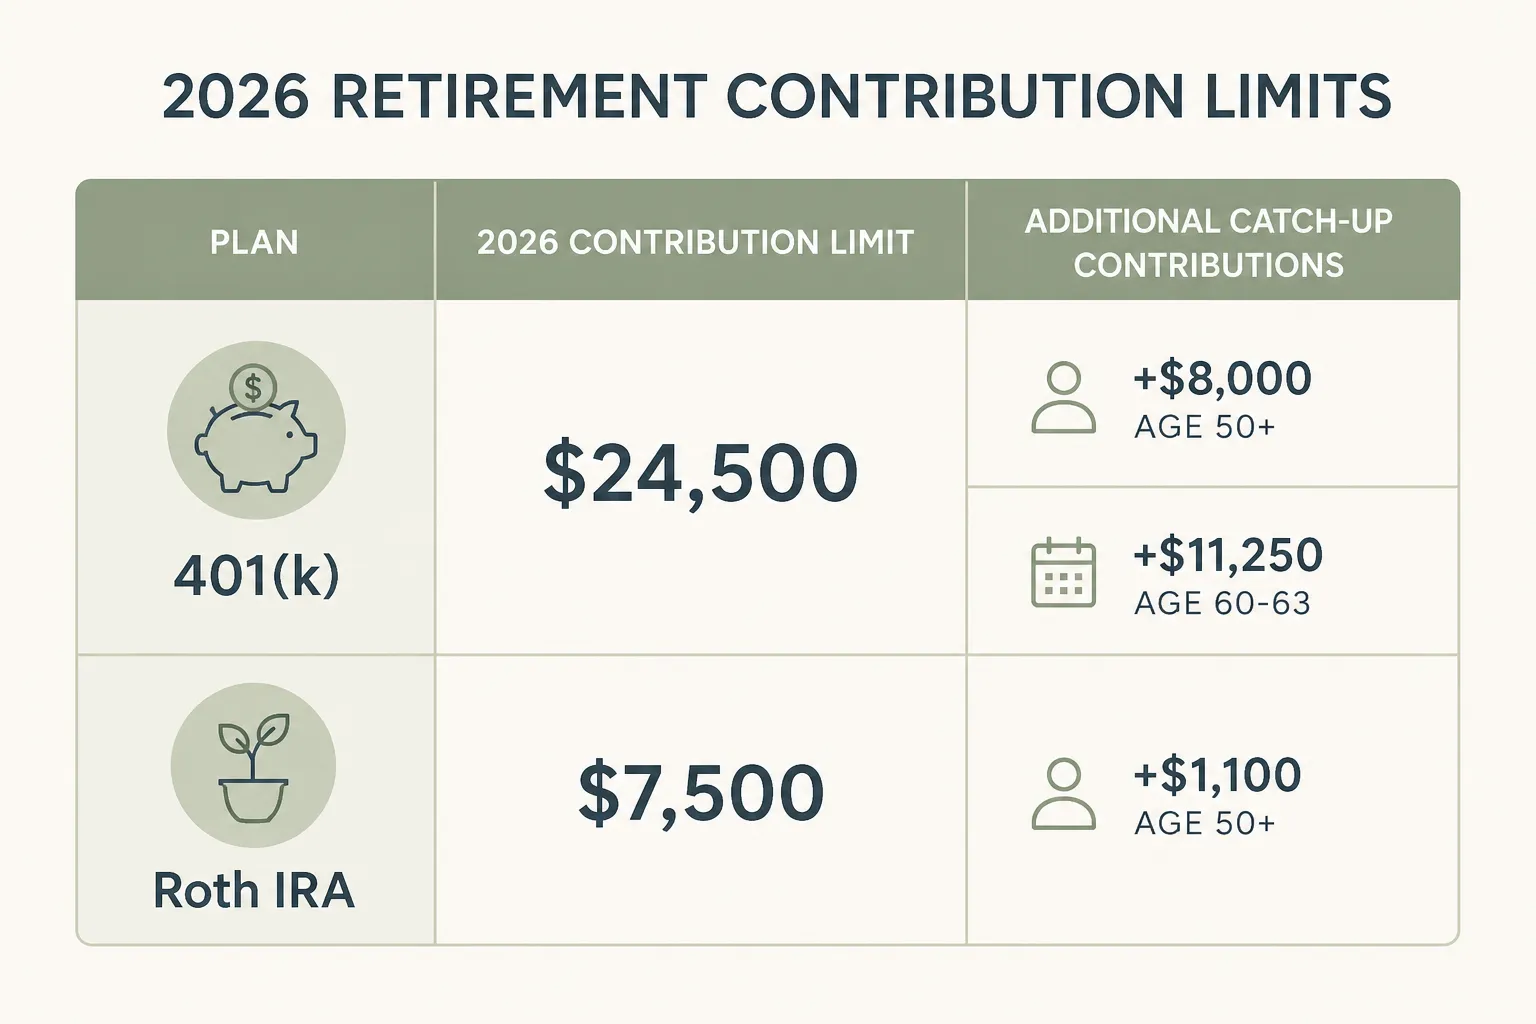
401(k) och Roth 401(k) delar ett gemensamt tak, så du får inte separata $24,500 för vardera. Roth IRA har en egen gräns och kan finansieras vid sidan av arbetsgivarplanen om inkomsten uppfyller kraven. En förändring 2026 berör höginkomsttagare: den vars lön hos arbetsgivaren föregående år översteg $150,000 måste göra åldersbaserade extra insättningar som Roth-insättningar.
Därför kommer arbetsgivarens matchning först
En arbetsgivarmatchning är en omedelbar, garanterad avkastning som inget annat konto motsvarar. Att få hela matchningen kommer därför före andra insättningar. En vanlig modell på 50 procent av de första 6 procenten av lönen ger 50 cent för varje insatt dollar redan före marknadstillväxt. En outnyttjad matchning innebär att garanterade pengar lämnas kvar.
Även när du sätter in i en Roth 401(k) hamnar arbetsgivarens matchning normalt på ett konto före skatt och beskattas som vanlig inkomst vid uttag. Vissa arbetsgivare erbjuder nu en särskild Roth-matchning enligt SECURE 2.0, men alternativet är ännu inte standard i de flesta planer.
Inkomstgränser för Roth IRA och backdoor Roth
Roth IRA begränsar direkta insättningar utifrån Modified Adjusted Gross Income (MAGI), alltså justerad bruttoinkomst med vissa avdrag återlagda. Under 2026 kan ensamstående och hushållsföreståndare sätta in hela beloppet under $153,000 i MAGI, ett delbelopp upp till $168,000 och inget över $168,000. För gifta som deklarerar gemensamt trappas rätten av mellan $242,000 och $252,000. Roth 401(k) saknar inkomstgräns och är därför användbar för höginkomsttagare som inte kan sätta in direkt i en Roth IRA. Beräkna möjliga insättningar med Roth IRA-kalkylatorn.
Backdoor Roth för höginkomsttagare
Den som ligger över Roth IRA-gränsen kan använda en backdoor Roth IRA. Man gör en icke avdragsgill insättning i en traditionell IRA och omvandlar sedan beloppet till en Roth IRA. Omvandlingen är i allmänhet skattefri eftersom pengarna redan beskattats. Vägen har ingen inkomstgräns.
Befintliga IRA-saldon före skatt komplicerar processen. Enligt IRS proportioneringsregel räknas alla traditionella IRA-tillgångar som en gemensam pott, vilket gör en del av omvandlingen skattepliktig. Om planen tillåter överföringar kan ett IRA-saldo före skatt flyttas till den nuvarande arbetsgivarens 401(k). Då tas beloppet bort från proportioneringsberäkningen och en ren omvandling blir möjlig.
401(k) eller Roth IRA: Vilket konto ska prioriteras?
Utöver skatten skiljer sig kontona åt när det gäller tillgång till pengarna och påtvingade uttag. Dessa regler avgör ofta prioriteringen.
Flexibel Roth IRA utan RMD under livstiden
En Roth IRA har två strukturella fördelar utöver skattefri tillväxt. Du kan när som helst ta ut dina insättningar, men inte avkastningen, utan skatt eller avgift eftersom pengarna redan beskattats. Kontot har dessutom inga obligatoriska minimiuttag under ägarens livstid. Det underlättar både pensionsinkomst- och arvsplanering. Avkastning kan tas ut skatte- och avgiftsfritt efter 59½ års ålder när den 5-åriga innehavstiden är uppfylld.
Uttagsregler och RMD för traditionell 401(k)
Uttag från en traditionell 401(k) före 59½ års ålder medför en avgift på 10 procent utöver vanlig inkomstskatt, med begränsade undantag. Enligt nuvarande regler börjar obligatoriska minimiuttag vid 73 års ålder, oavsett om du behöver pengarna. Uttagen kan höja skatteklassen. Högre redovisad inkomst höjer även Medicare-premier genom IRMAA-tillägg och kan öka skatten på Social Security-förmåner. RMD-kalkylatorn uppskattar det åldersbaserade kravet.
Roth 401(k):s plats
Roth 401(k) förenar egenskaper från båda. Enligt SECURE 2.0 har Roth 401(k)-konton sedan 2024 inga obligatoriska minimiuttag under ägarens livstid, precis som Roth IRA. Kvalificerade uttag är skattefria. En överföring till Roth IRA när du lämnar arbetsgivaren kan ändå förenkla förvaltningen och ge Roth IRA-kontots flexiblare insättningar och bredare investeringsutbud.
En sparordning att följa
En tydlig ordning gör jämförelsen praktisk:
- Sätt in i 401(k), traditionell eller Roth, tills du får hela arbetsgivarmatchningen.
- Finansiera därefter en Roth IRA om inkomsten uppfyller kraven, för skattefri tillväxt och flexibilitet utan RMD.
- Gå tillbaka till 401(k) och fyll återstående utrymme upp till $24,500.
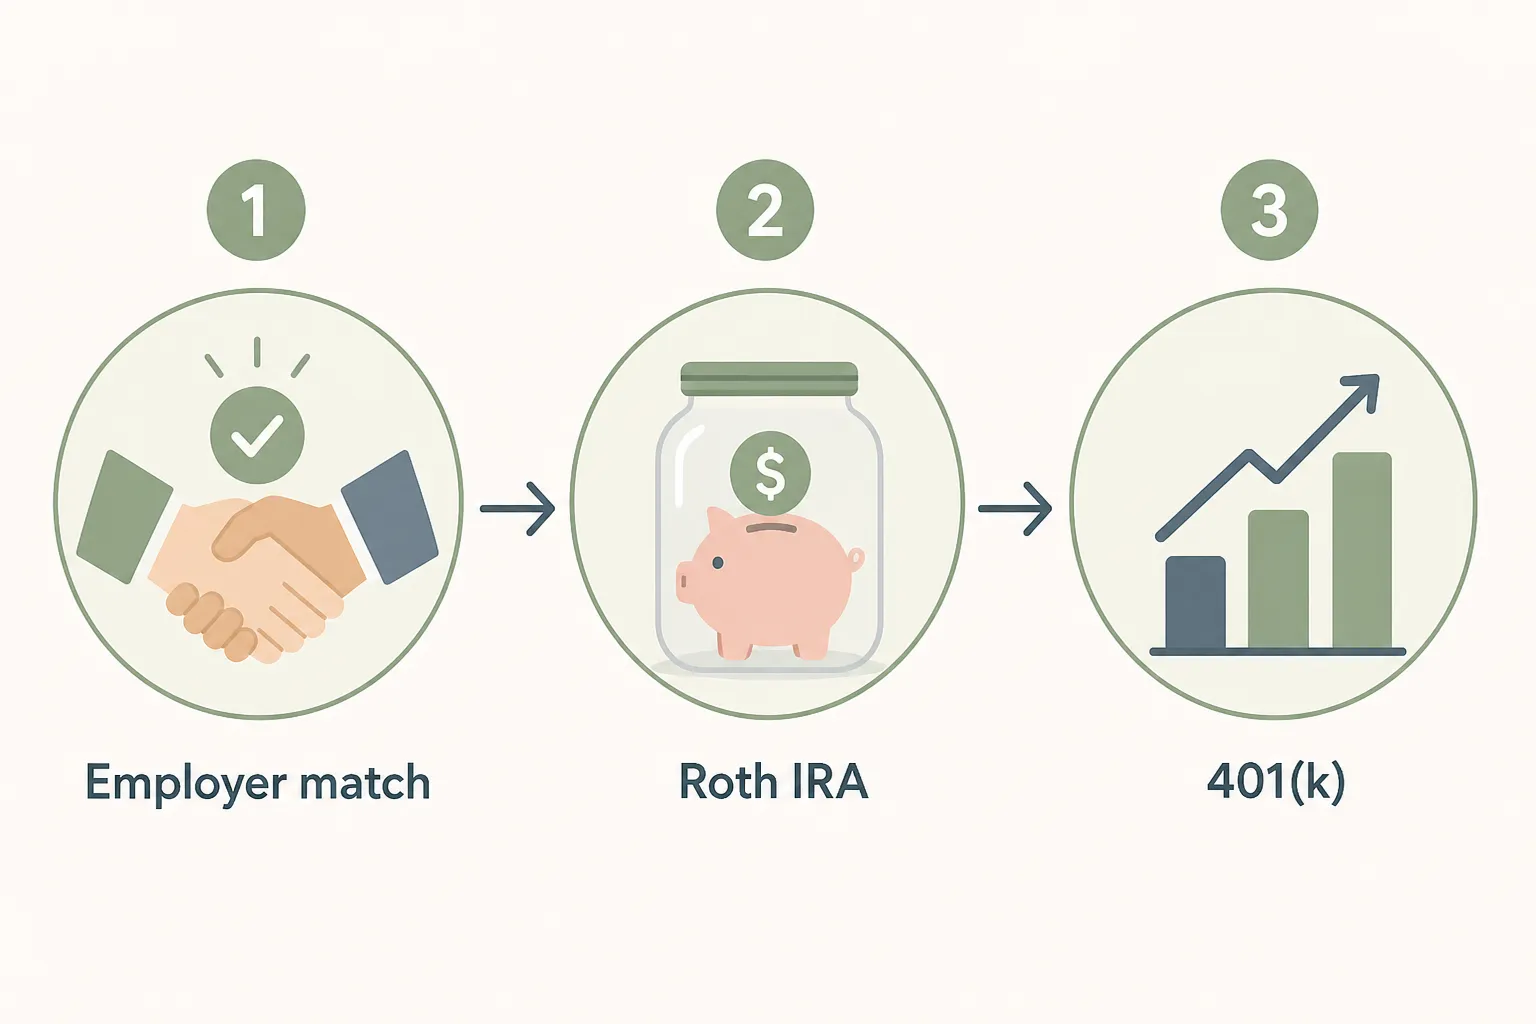
En höginkomsttagare över Roth IRA-gränsen byter ut steg två mot en Roth 401(k), som saknar inkomstbegränsning. En backdoor Roth IRA kan komplettera utanför arbetsgivarplanen. Ordningen är densamma, men kontona ändras med inkomsten. Lägg in inkomst, skatteklass och tidslinje i 401k-kalkylatorn eller Pensionskalkylatorn för att se det beräknade värdet efter årtionden av ränta på ränta.
När en Roth-omvandling kan löna sig
En Roth-omvandling flyttar pengar före skatt från en 401(k) eller traditionell IRA till ett Roth-konto. Beloppet beskattas som vanlig inkomst under omvandlingsåret. Det bästa tillfället är oftast ett låginkomstår, exempelvis mellan arbetslivets slut och starten av Social Security, eller innan RMD höjer inkomsten. Då betalas skatt till en lägre marginalskatt än när alla inkomstkällor har börjat betala ut.
En stor omvandling under ett år kan höja skatteklassen och IRMAA-tilläggen två år senare. Årliga delomvandlingar som endast fyller den aktuella skatteklassen sprider skatten över flera år och bygger upp en större skattefri pott utan ett enda tungt skatteår. Omvandlingar från 2018 eller senare kan inte återkallas enligt Tax Cuts and Jobs Act, så beslutet måste ta hänsyn till hela årets inkomst.
Vanliga frågor
Vad är skillnaden mellan en 401(k) och en Roth IRA?
Den viktigaste skillnaden är när du betalar skatt. En traditionell 401(k) använder insättningar före skatt som sänker din beskattningsbara inkomst nu och beskattas vid uttag under pensionen. Till en Roth IRA sätter du in pengar efter skatt utan avdrag nu, och kvalificerade uttag är skattefria. En 401(k) är en arbetsgivarplan med hög insättningsgräns, medan en Roth IRA är ett individuellt konto med inkomstgränser.
Ska jag först sätta in pengar i en 401(k) eller en Roth IRA?
Sätt först in tillräckligt i din 401(k) för att få hela arbetsgivarens matchning, eftersom den är en garanterad avkastning som inget annat konto erbjuder. Spara sedan i en Roth IRA om inkomsten uppfyller kraven. Gå därefter tillbaka till 401(k) och fyll årsgränsen. Matchningen kommer först oavsett vilken kontotyp du föredrar.
Kan jag sätta in pengar i både en 401(k) och en Roth IRA samma år?
Ja. Kontona har separata gränser. Under 2026 kan du skjuta upp upp till $24,500 i en 401(k) och sätta in upp till $7,500 i en Roth IRA om inkomsten ligger inom gränsen. Båda tillsammans balanserar sparande före skatt med skattefritt sparande.
Vilka är insättningsgränserna 2026 för en 401(k) och en Roth IRA?
För 2026 är 401(k)-gränsen $24,500, med $8,000 extra från 50 års ålder ($32,500 totalt) och $11,250 extra vid 60 till 63 år ($35,750 totalt). Roth IRA-gränsen är $7,500, med $1,100 extra från 50 års ålder ($8,600 totalt). 401(k) och Roth 401(k) delar en gemensam gräns.
Vad är en backdoor Roth IRA?
Det är en laglig lösning för personer över inkomstgränsen. Du gör en icke avdragsgill insättning i en traditionell IRA och omvandlar den till Roth IRA. Omvandlingen är i allmänhet skattefri eftersom pengarna redan beskattats. IRA-saldon före skatt kan göra en del skattepliktig enligt proportioneringsregeln.
Har Roth IRA obligatoriska minimiuttag?
Nej. Roth IRA har inga obligatoriska minimiuttag under den ursprungliga ägarens livstid. Traditionell 401(k) kräver uttag från 73 års ålder. Enligt SECURE 2.0 har Roth 401(k) sedan 2024 inte heller sådana livstidsuttag.
Fatta beslutet
Valet mellan traditionell 401(k) och Roth är en jämförelse mellan framtidens och dagens skattesats. Ett traditionellt konto gynnar den som har hög skatt nu och väntar sig lägre skatt senare. Roth passar den som vill ha skattefria uttag, inga påtvingade uttag och en skattesats som kan låsas i dag. De flesta har nytta av båda i ordningen arbetsgivarmatchning, Roth IRA om möjligt och sedan återstående 401(k)-utrymme. Testa din inkomst och tidslinje i 401k-kalkylatorn innan du ändrar ditt sparval.
Artikeln är avsedd som utbildning och ersätter inte personlig finansiell rådgivning eller skatterådgivning. Insättningsgränser, inkomsttrösklar och skatteregler ändras. Bekräfta aktuella siffror hos IRS och överväg att tala med en kvalificerad finansiell rådgivare eller skatterådgivare.
Källor
Internal Revenue Service. 401(k)-gränsen höjs till $24,500 för 2026, IRA-gränsen höjs till $7,500 (IR-2025-111, 13 november 2025) och Notice 2025-67 (levnadskostnadsjusteringar 2026). Tillgängligt på irs.gov.
Redo att räkna? Använd 401k-kalkylator.