401(k) o Roth IRA: come scegliere il conto pensionistico giusto
401(k) o Roth IRA: come scegliere il conto pensionistico giusto
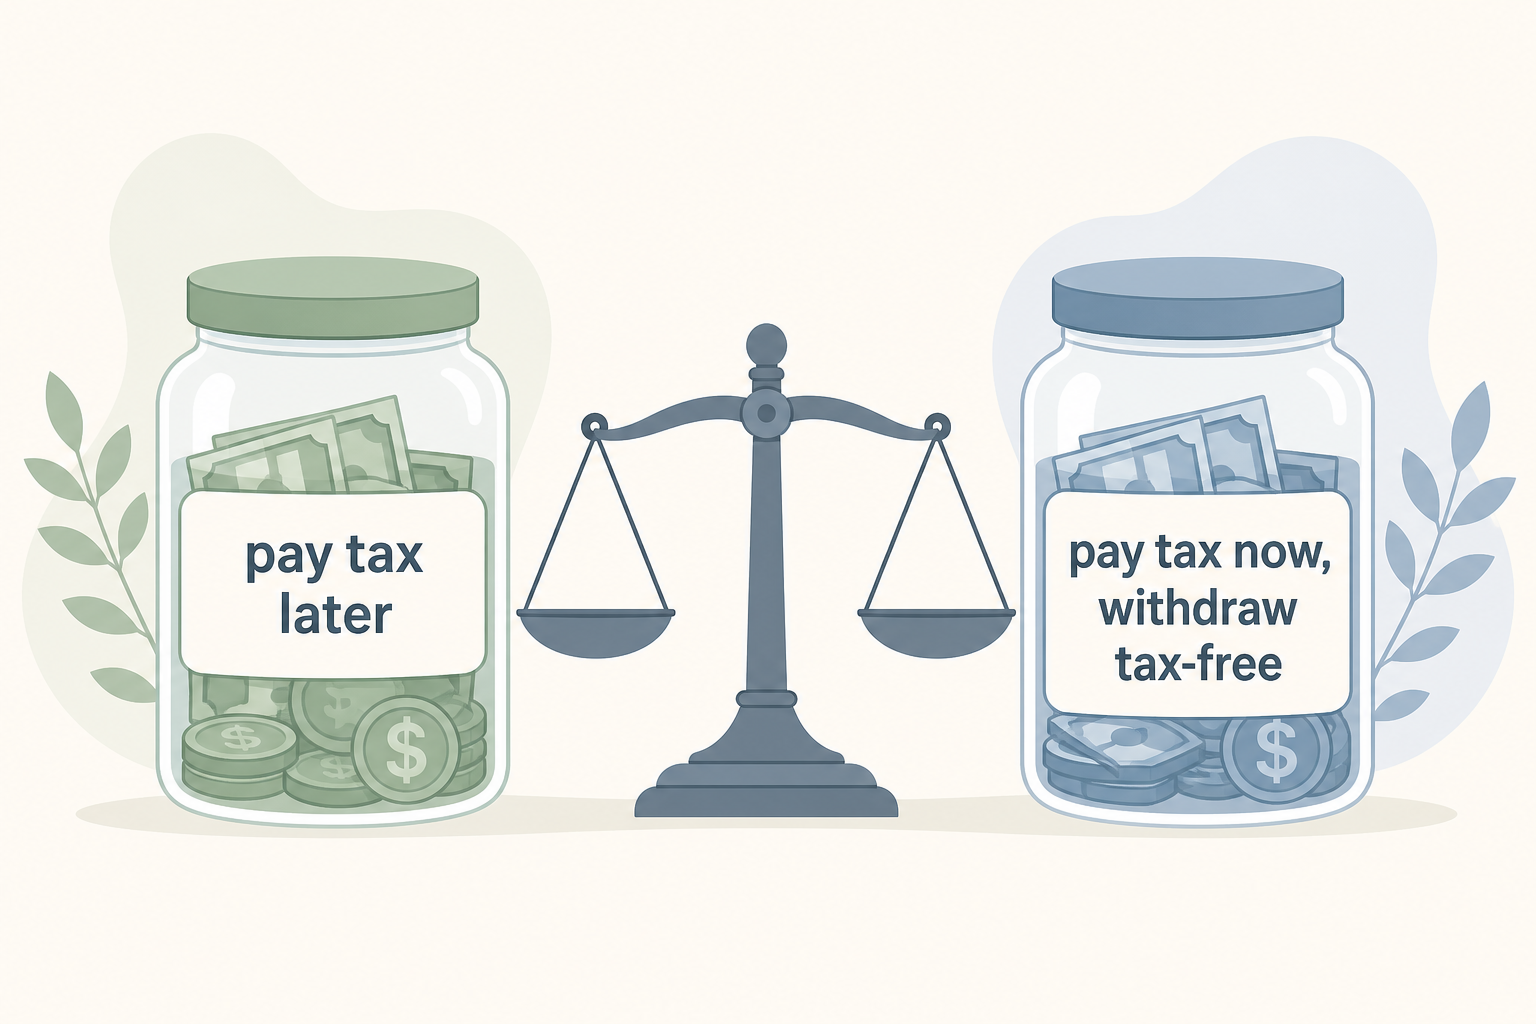
La scelta tra un 401(k) e un Roth IRA dipende da quando paghi le imposte. Un 401(k) tradizionale accetta contributi al lordo delle imposte che riducono ora il reddito imponibile e vengono tassati al prelievo durante la pensione. Un Roth IRA accetta contributi al netto delle imposte senza detrazione immediata, mentre i prelievi qualificati durante la pensione sono esentasse. Per la maggior parte delle persone è vantaggioso possederli entrambi e finanziarli in un ordine preciso, iniziando dal contributo integrativo del datore di lavoro.
Il conto a cui dai priorità durante la vita lavorativa incide sul carico fiscale futuro. Le sezioni seguenti confrontano trattamento fiscale, limiti contributivi 2026, regole sul reddito e sui prelievi e un ordine di finanziamento da seguire. Inserisci i tuoi dati nella Calcolatrice 401k su Quick Calculators, oppure usa la Calcolatrice Roth IRA per una proiezione incentrata sul Roth.
401(k) o Roth IRA: trattamento fiscale e regole sui prelievi
La differenza fondamentale è l’ordine in cui vengono applicate le imposte. Un conto le rinvia alla pensione, l’altro le paga ora per ottenere in seguito reddito esentasse.
401(k) tradizionale: paga le imposte dopo
Un 401(k) tradizionale preleva i contributi dallo stipendio prima dell’imposta federale sul reddito, riducendo il reddito imponibile dell’anno. Il denaro cresce in regime di differimento fiscale e ogni dollaro prelevato durante la pensione viene tassato come reddito ordinario all’aliquota allora applicabile. Questa struttura favorisce chi prevede un’aliquota inferiore durante la pensione rispetto a oggi.
Roth IRA e Roth 401(k): paga ora, preleva senza imposte
Un conto Roth inverte la sequenza. Versi dollari al netto delle imposte, quindi non hai una detrazione immediata e il reddito imponibile non diminuisce quest’anno. In cambio, i prelievi qualificati durante la pensione, crescita compresa, sono esentasse. Roth IRA e Roth 401(k) condividono questo trattamento, ma differiscono per limiti di reddito e contributivi e per distribuzioni obbligatorie.
Perché lo scaglione fiscale è decisivo
Il confronto tra lo scaglione attuale e quello previsto durante la pensione determina quale conto conviene. Chi oggi è in uno scaglione più basso rispetto a quello atteso in futuro paga meno imposte complessive usando un Roth e pagando ora. Chi si trova in un anno di massimo reddito e grazie alla detrazione 401(k) al lordo delle imposte scende di scaglione ricava un valore concreto dalla detrazione. Nessun conto è sempre migliore; la risposta dipende dal reddito di oggi rispetto a quello pensionistico.
Limiti contributivi 2026 e contributo del datore di lavoro
I due conti hanno limiti distinti, quindi puoi finanziarli entrambi nello stesso anno. La tabella riporta i limiti 2026 stabiliti dall’IRS.
| Conto / risparmiatore (2026) | Limite base | Con recupero |
|---|---|---|
| 401(k) or Roth 401(k), combined | $24,500 | n/a |
| Age 50+ catch-up (401k) | +$8,000 | $32,500 total |
| Ages 60-63 catch-up (401k) | +$11,250 | $35,750 total |
| Roth IRA | $7,500 | n/a |
| Age 50+ catch-up (Roth IRA) | +$1,100 | $8,600 total |
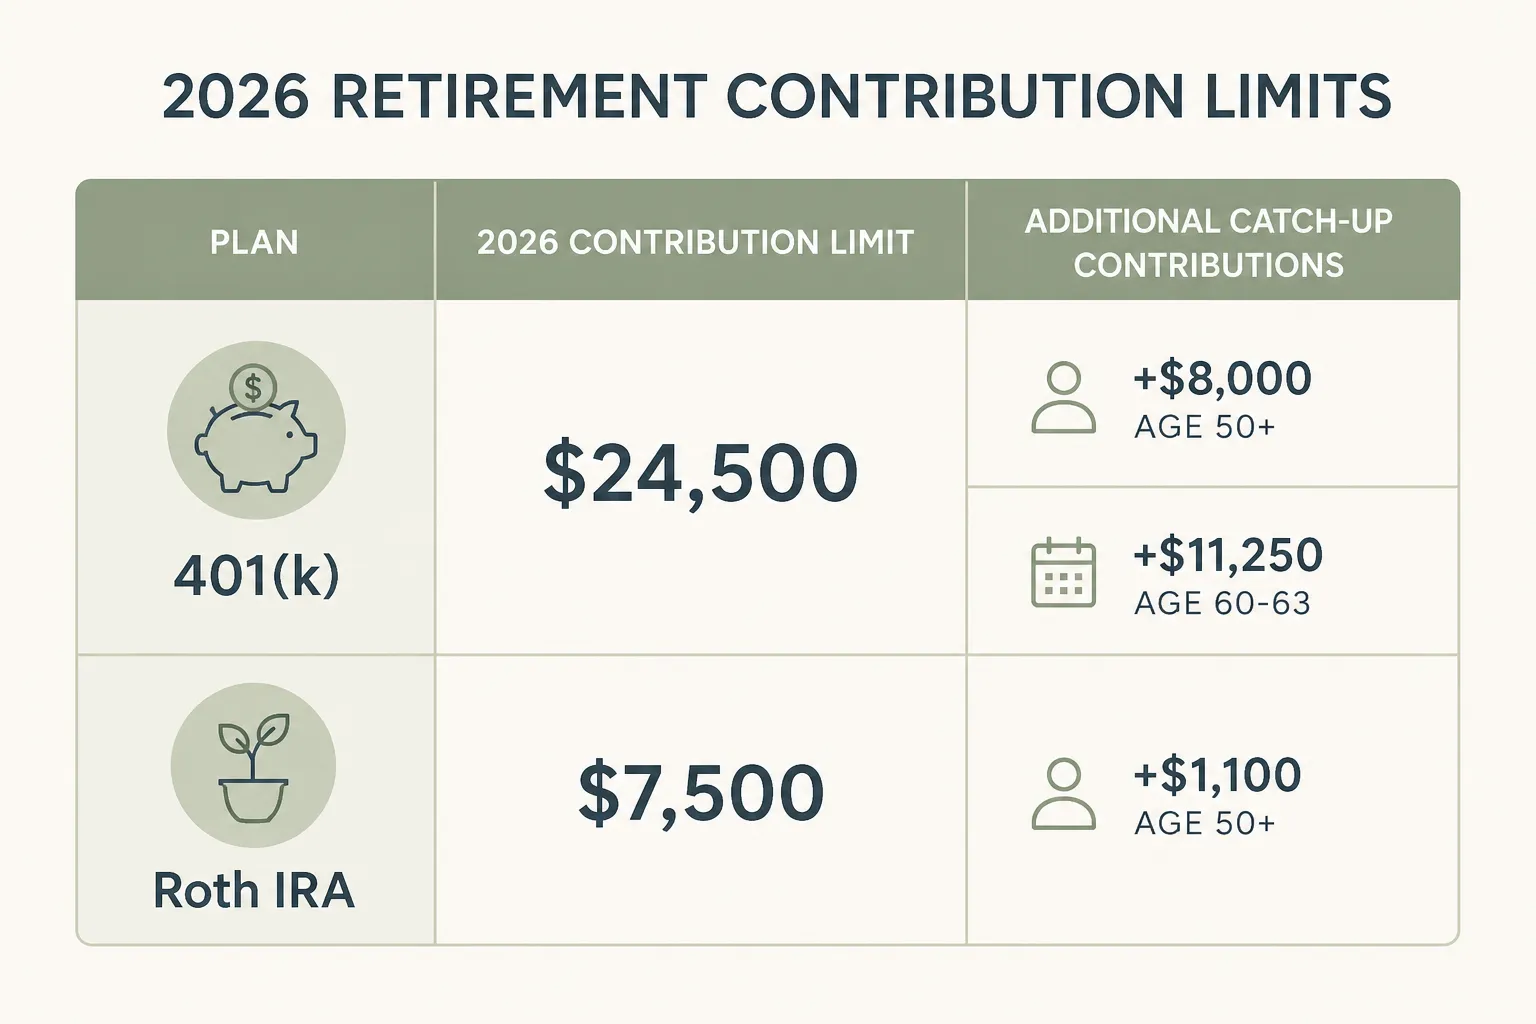
Il 401(k) e il Roth 401(k) condividono un unico tetto combinato, quindi non hai $24,500 separati per ciascuno. Il Roth IRA ha un limite distinto che puoi finanziare insieme al piano del datore se il reddito è idoneo. Una modifica del 2026 riguarda i redditi elevati: un dipendente i cui salari dell’anno precedente presso il datore hanno superato $150,000 deve effettuare qualsiasi recupero legato all’età su base Roth.
Perché il contributo del datore viene prima
Il contributo integrativo del datore è un rendimento immediato e garantito che nessun altro conto replica, quindi ottenerlo per intero precede ogni altro versamento. Una formula comune del 50 percento sul primo 6 percento dello stipendio restituisce 50 centesimi per ogni dollaro versato, prima di qualsiasi crescita del mercato. Non richiederlo significa rinunciare a denaro garantito.
Anche se contribuisci a un Roth 401(k), per impostazione predefinita il contributo del datore confluisce generalmente in un conto al lordo delle imposte e viene tassato come reddito ordinario al prelievo. Alcuni datori offrono ora un contributo Roth designato con SECURE 2.0, ma l’opzione non è ancora diffusa.
Limiti di reddito Roth IRA e backdoor Roth
Il Roth IRA limita i contributi diretti in base al reddito lordo rettificato modificato (MAGI), cioè il reddito lordo rettificato con l’aggiunta di determinate deduzioni. Per il 2026, un contribuente single o capofamiglia può versare l’intero contributo sotto $153,000 di MAGI, un contributo parziale fino a $168,000 e nulla oltre $168,000. Per i coniugi con dichiarazione congiunta, l’eliminazione graduale va da $242,000 a $252,000. Il Roth 401(k) non ha limiti di reddito ed è utile a chi guadagna troppo per contribuire direttamente a un Roth IRA. Simula i contributi idonei con la Calcolatrice Roth IRA.
Backdoor Roth per redditi elevati
Chi supera il limite del Roth IRA può usare un backdoor Roth IRA, la soluzione standard. Effettua un contributo non deducibile a un IRA tradizionale, poi converte l’importo in un Roth IRA. In genere la conversione è esentasse perché i dollari sono già stati tassati. Questa procedura non ha limiti di reddito.
I saldi IRA esistenti al lordo delle imposte complicano l’operazione. Secondo la regola pro rata dell’IRS, tutti gli attivi IRA tradizionali formano un unico insieme, rendendo imponibile parte della conversione. Trasferire i saldi IRA al lordo delle imposte nel 401(k) del datore attuale, se il piano accetta rollover, li esclude dal calcolo pro rata e consente una conversione pulita.
401(k) o Roth IRA: quale conto privilegiare
Oltre al trattamento fiscale, i conti differiscono per l’accesso al denaro e i prelievi obbligatori. Queste regole spesso ne determinano la priorità.
Flessibilità Roth IRA e nessuna RMD durante la vita
Un Roth IRA offre due vantaggi strutturali oltre alla crescita esentasse. Primo, puoi prelevare in qualsiasi momento i contributi, ma non i guadagni, senza imposte o penalità, perché quei dollari sono già stati tassati. Secondo, non prevede distribuzioni minime obbligatorie durante la vita del titolare, aiutando sia la pianificazione del reddito pensionistico sia quella successoria. I guadagni diventano esenti da imposte e penalità dopo i 59½ anni, una volta soddisfatto il periodo di possesso di 5 anni.
Regole di prelievo e RMD del 401(k) tradizionale
Un prelievo dal 401(k) tradizionale prima dei 59½ anni comporta una penalità del 10 percento oltre all’imposta ordinaria sul reddito, salvo eccezioni limitate. Durante la pensione, le distribuzioni minime obbligatorie iniziano a 73 anni secondo le regole attuali, anche se non ti serve il denaro. Possono spingere il reddito in uno scaglione superiore. Un reddito dichiarato più alto aumenta inoltre i premi Medicare tramite le maggiorazioni IRMAA e può elevare le imposte sulle prestazioni Social Security. La Calcolatrice RMD stima l’importo obbligatorio per età.
Il ruolo del Roth 401(k)
Il Roth 401(k) unisce caratteristiche di entrambi. Con SECURE 2.0, dal 2024 i conti Roth 401(k) non hanno più distribuzioni minime obbligatorie durante la vita del titolare, come i Roth IRA. I prelievi qualificati restano esentasse. Trasferire un Roth 401(k) in un Roth IRA quando lasci un datore resta utile: semplifica la gestione e aggiunge la flessibilità contributiva e la scelta di investimenti più ampia del Roth IRA.
Un ordine di finanziamento da seguire
Una sequenza chiara trasforma il confronto in azione:
- Contribuisci al 401(k) fino all’intero contributo del datore, tradizionale o Roth, per ottenere il rendimento garantito.
- Finanzia poi un Roth IRA se il reddito è idoneo, per la crescita esentasse e la flessibilità senza RMD.
- Torna al 401(k) e usa lo spazio restante fino al limite di $24,500.
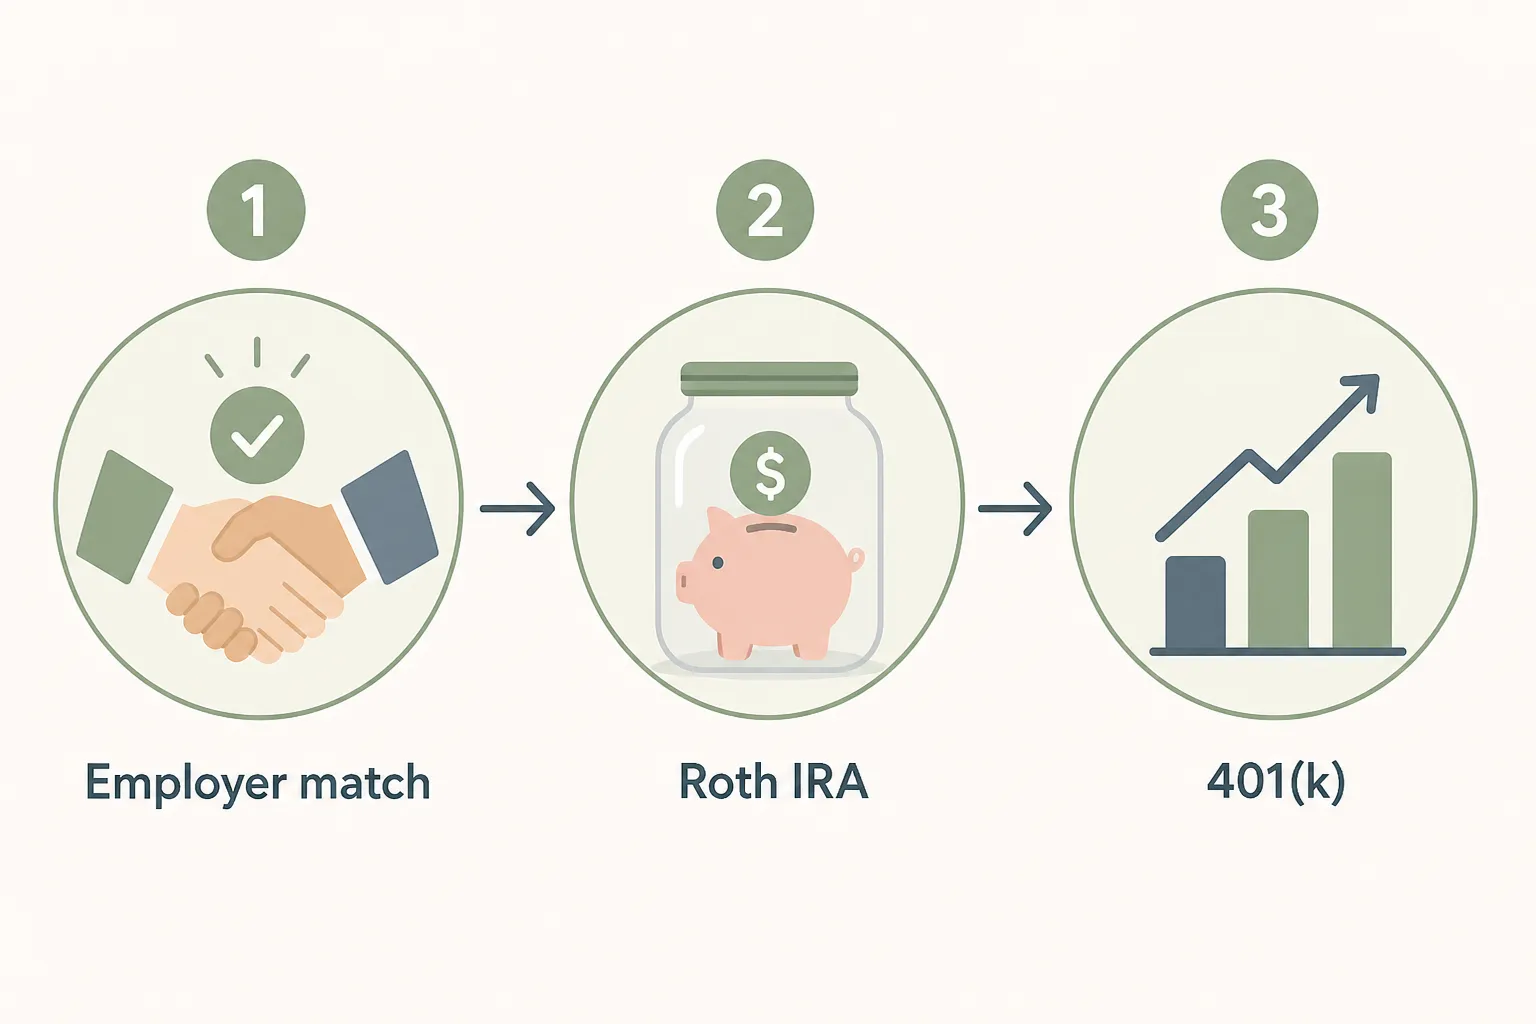
Chi ha un reddito elevato oltre il limite Roth IRA sostituisce il secondo passaggio con un Roth 401(k), privo di restrizioni sul reddito. Può aggiungere un backdoor Roth IRA per risparmiare fuori dal piano del datore. La sequenza resta uguale; cambiano solo i conti in base al reddito. Inserisci reddito, scaglione e orizzonte nella Calcolatrice 401k o nel Calcolatore per la pensione per stimare il valore di ogni percorso dopo decenni di capitalizzazione.
Quando valutare una conversione Roth
Una conversione Roth trasferisce denaro al lordo delle imposte da un 401(k) o IRA tradizionale a un conto Roth e l’importo convertito viene tassato come reddito ordinario nell’anno della conversione. Il momento migliore è di solito un anno a basso reddito, come l’intervallo tra la fine del lavoro e l’inizio di Social Security, oppure prima che le RMD aumentino il reddito. In quella finestra la conversione paga imposte a un’aliquota marginale inferiore rispetto a quando tutte le fonti di reddito sono attive.
Convertire un saldo elevato in un solo anno può farti salire di scaglione e aumentare le maggiorazioni IRMAA due anni dopo. Una conversione parziale ogni anno, limitata allo scaglione attuale, distribuisce le imposte su più anni e crea una riserva esentasse più grande senza un unico anno fiscale pesante. Le conversioni effettuate nel 2018 o successivamente non possono essere annullate ai sensi della Tax Cuts and Jobs Act, quindi la decisione richiede il quadro completo del reddito annuale.
Domande frequenti
Qual è la differenza tra un 401(k) e un Roth IRA?
La differenza principale è quando paghi le imposte. Un 401(k) tradizionale usa contributi al lordo delle imposte che riducono ora il reddito imponibile e vengono tassati al prelievo durante la pensione. Un Roth IRA usa contributi al netto delle imposte senza detrazione immediata, mentre i prelievi qualificati durante la pensione sono esentasse. Il 401(k) è un piano del datore di lavoro con un limite contributivo elevato; il Roth IRA è un conto individuale con limiti di reddito.
Devo contribuire prima a un 401(k) o a un Roth IRA?
Contribuisci prima al 401(k) fino a ottenere l’intero contributo integrativo del datore di lavoro, perché offre un rendimento garantito che nessun altro conto assicura. Poi finanzia un Roth IRA, se il tuo reddito lo consente, per la crescita esentasse e la flessibilità dei prelievi. Torna quindi al 401(k) e usa lo spazio restante fino al limite annuale. Il contributo del datore viene prima, qualunque sia il conto che preferisci.
Posso contribuire sia a un 401(k) sia a un Roth IRA nello stesso anno?
Sì. Il 401(k) e il Roth IRA hanno limiti contributivi separati, quindi puoi finanziare entrambi nello stesso anno. Per il 2026 puoi differire fino a $24,500 in un 401(k) e versare fino a $7,500 in un Roth IRA, purché il reddito rientri nel limite Roth IRA. Finanziare entrambi è comune e permette di bilanciare risparmi al lordo delle imposte ed esentasse.
Quali sono i limiti contributivi 2026 per un 401(k) e un Roth IRA?
Per il 2026, il limite di differimento elettivo del 401(k) è $24,500, con un recupero di $8,000 dai 50 anni in su ($32,500 totali) e di $11,250 tra 60 e 63 anni ($35,750 totali). Il limite del Roth IRA è $7,500, con un recupero di $1,100 dai 50 anni in su ($8,600 totali). Il 401(k) e il Roth 401(k) condividono un unico limite combinato.
Che cos’è un backdoor Roth IRA?
Un backdoor Roth IRA è una soluzione legale per chi supera il limite di reddito del Roth IRA. Effettui un contributo non deducibile a un IRA tradizionale e poi lo converti in un Roth IRA. In genere la conversione è esentasse perché il denaro è già stato tassato. I saldi IRA esistenti al lordo delle imposte possono rendere imponibile parte della conversione secondo la regola pro rata.
I Roth IRA prevedono distribuzioni minime obbligatorie?
No. Un Roth IRA non prevede distribuzioni minime obbligatorie durante la vita del titolare originario, quindi non sei mai costretto a prelevare il denaro. È un vantaggio fondamentale rispetto al 401(k) tradizionale, che richiede distribuzioni dai 73 anni. Con SECURE 2.0, dal 2024 anche i conti Roth 401(k) non prevedono più distribuzioni minime obbligatorie durante la vita del titolare.
Prendere la decisione
Scegliere tra un 401(k) tradizionale e un conto Roth significa confrontare l’aliquota fiscale futura con quella odierna. Il conto tradizionale favorisce chi oggi è in uno scaglione alto e prevede un’aliquota inferiore dopo; il Roth favorisce chi desidera prelievi esentasse, nessuna distribuzione obbligatoria e un’aliquota fissabile oggi. Per la maggior parte delle persone conviene possedere entrambi e finanziarli in ordine: contributo del datore, Roth IRA se idoneo, poi spazio restante nel 401(k). Inserisci reddito e orizzonte nella Calcolatrice 401k prima di modificare una scelta contributiva.
Questo articolo ha finalità educative e non sostituisce una consulenza finanziaria o fiscale personalizzata. Limiti contributivi, soglie di reddito e regole fiscali cambiano, quindi conferma i dati correnti con l’IRS e valuta di consultare un professionista finanziario o fiscale qualificato.
Fonti
Internal Revenue Service. Il limite 401(k) aumenta a $24,500 per il 2026 e il limite IRA a $7,500 (IR-2025-111, November 13, 2025), e Notice 2025-67 (adeguamenti 2026 al costo della vita). Disponibile su irs.gov.
Pronto a calcolare? Usa la Calcolatrice 401k.