401(k) ou Roth IRA : comment choisir le bon compte de retraite
401(k) ou Roth IRA : comment choisir le bon compte de retraite
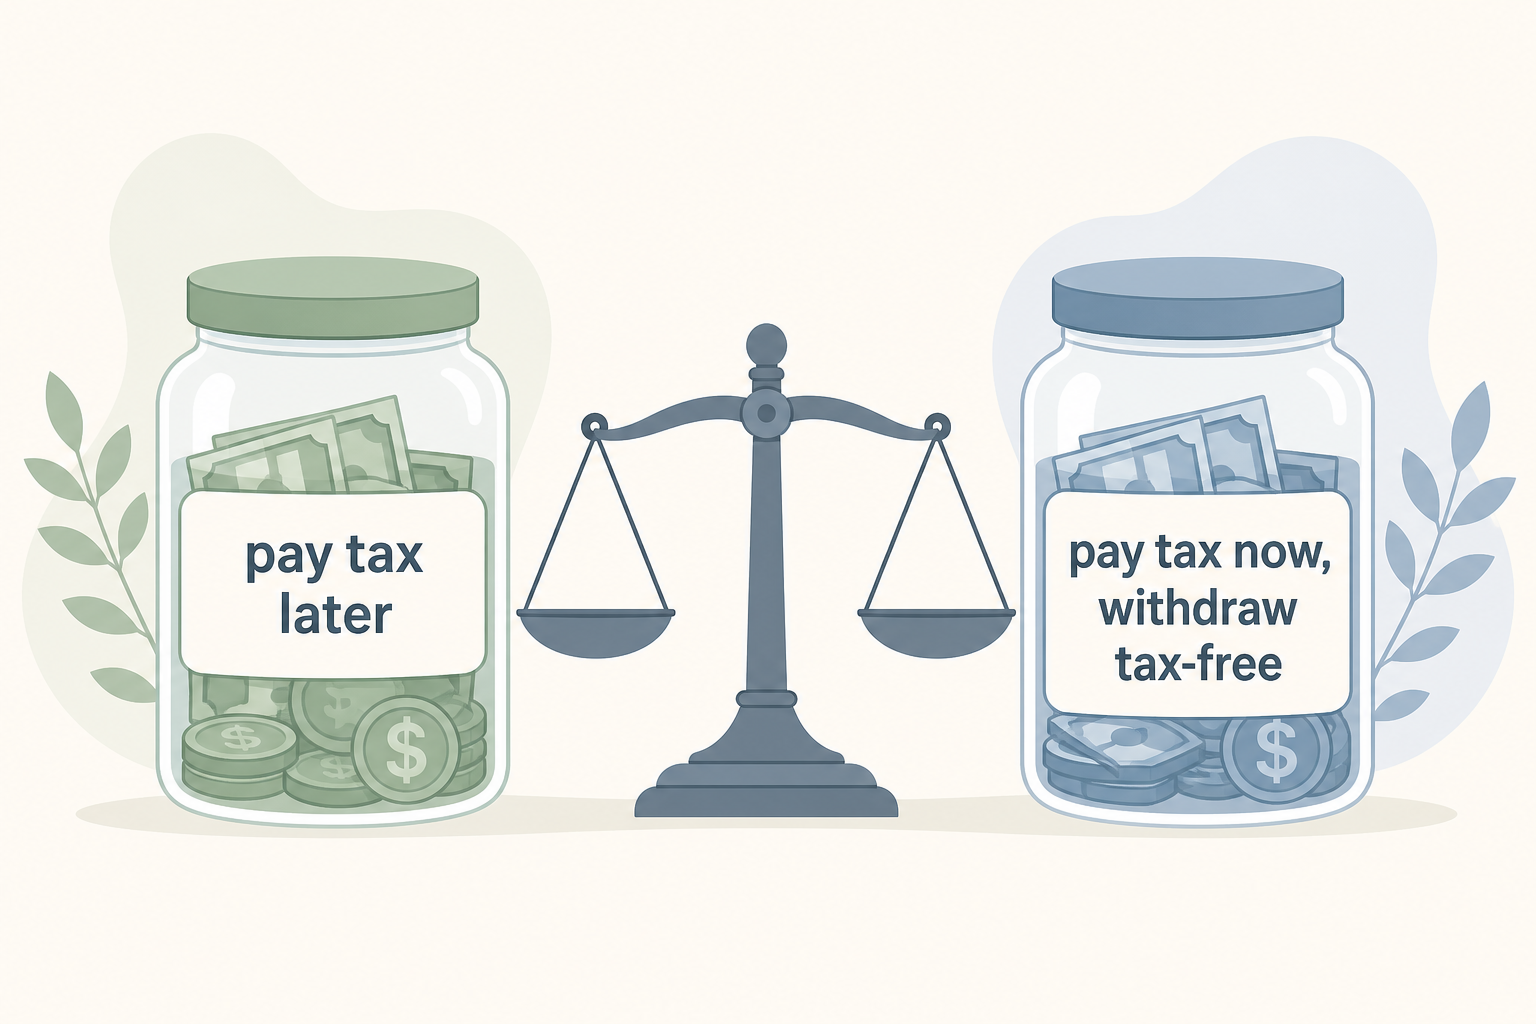
Le choix entre un 401(k) et un Roth IRA dépend du moment où vous payez l’impôt. Un 401(k) traditionnel reçoit des cotisations avant impôt qui réduisent votre revenu imposable aujourd’hui et sont imposées lors du retrait à la retraite. Un Roth IRA reçoit des cotisations après impôt sans déduction immédiate, et les retraits admissibles à la retraite sont exonérés. La plupart des personnes gagnent à détenir les deux et à les financer dans un ordre précis, en commençant par la cotisation patronale.
Le compte auquel vous donnez la priorité pendant votre carrière influe sur votre future facture fiscale. Les sections suivantes comparent le traitement fiscal, les plafonds de cotisation 2026, les règles de revenu et de retrait, ainsi qu’un ordre de financement. Saisissez vos chiffres dans la Calculatrice 401(k) sur Quick Calculators, ou utilisez la Calculatrice Roth IRA pour une projection centrée sur le Roth.
401(k) ou Roth IRA : fiscalité et règles de retrait
La différence essentielle réside dans l’ordre d’application de l’impôt. Un compte reporte l’impôt jusqu’à la retraite, l’autre le paie maintenant pour fournir plus tard un revenu exonéré.
401(k) traditionnel : payer l’impôt plus tard
Un 401(k) traditionnel prélève les cotisations sur votre salaire avant l’impôt fédéral sur le revenu, ce qui réduit votre revenu imposable de l’année. L’argent fructifie avec imposition différée et chaque dollar retiré à la retraite est imposé comme revenu ordinaire au taux alors applicable. Cette structure favorise l’épargnant qui prévoit un taux d’imposition inférieur à la retraite.
Roth IRA et Roth 401(k) : payer maintenant, retirer sans impôt
Un compte Roth inverse la séquence. Vous cotisez avec des dollars après impôt, sans déduction immédiate ni baisse du revenu imposable cette année. En contrepartie, les retraits admissibles à la retraite, croissance comprise, sont exonérés. Le Roth IRA et le Roth 401(k) partagent ce traitement fiscal, mais diffèrent quant aux plafonds de revenu et de cotisation ainsi qu’aux distributions obligatoires.
Pourquoi votre tranche d’imposition est décisive
La comparaison entre votre tranche actuelle et celle prévue à la retraite détermine le compte le plus avantageux. Un épargnant aujourd’hui dans une tranche inférieure à celle qu’il prévoit plus tard réduit son impôt total avec un Roth et en payant maintenant. Lors d’une année de revenus élevés, celui dont la déduction 401(k) avant impôt le fait passer dans une tranche inférieure tire une valeur réelle de cette déduction. Aucun compte n’est toujours meilleur; tout dépend de votre revenu actuel par rapport à celui de la retraite.
Plafonds de cotisation 2026 et cotisation patronale
Les deux comptes ont des plafonds distincts, vous pouvez donc financer les deux la même année. Le tableau présente les plafonds 2026 fixés par l’IRS.
| Compte / épargnant (2026) | Plafond de base | Avec rattrapage |
|---|---|---|
| 401(k) or Roth 401(k), combined | $24,500 | n/a |
| Age 50+ catch-up (401k) | +$8,000 | $32,500 total |
| Ages 60-63 catch-up (401k) | +$11,250 | $35,750 total |
| Roth IRA | $7,500 | n/a |
| Age 50+ catch-up (Roth IRA) | +$1,100 | $8,600 total |
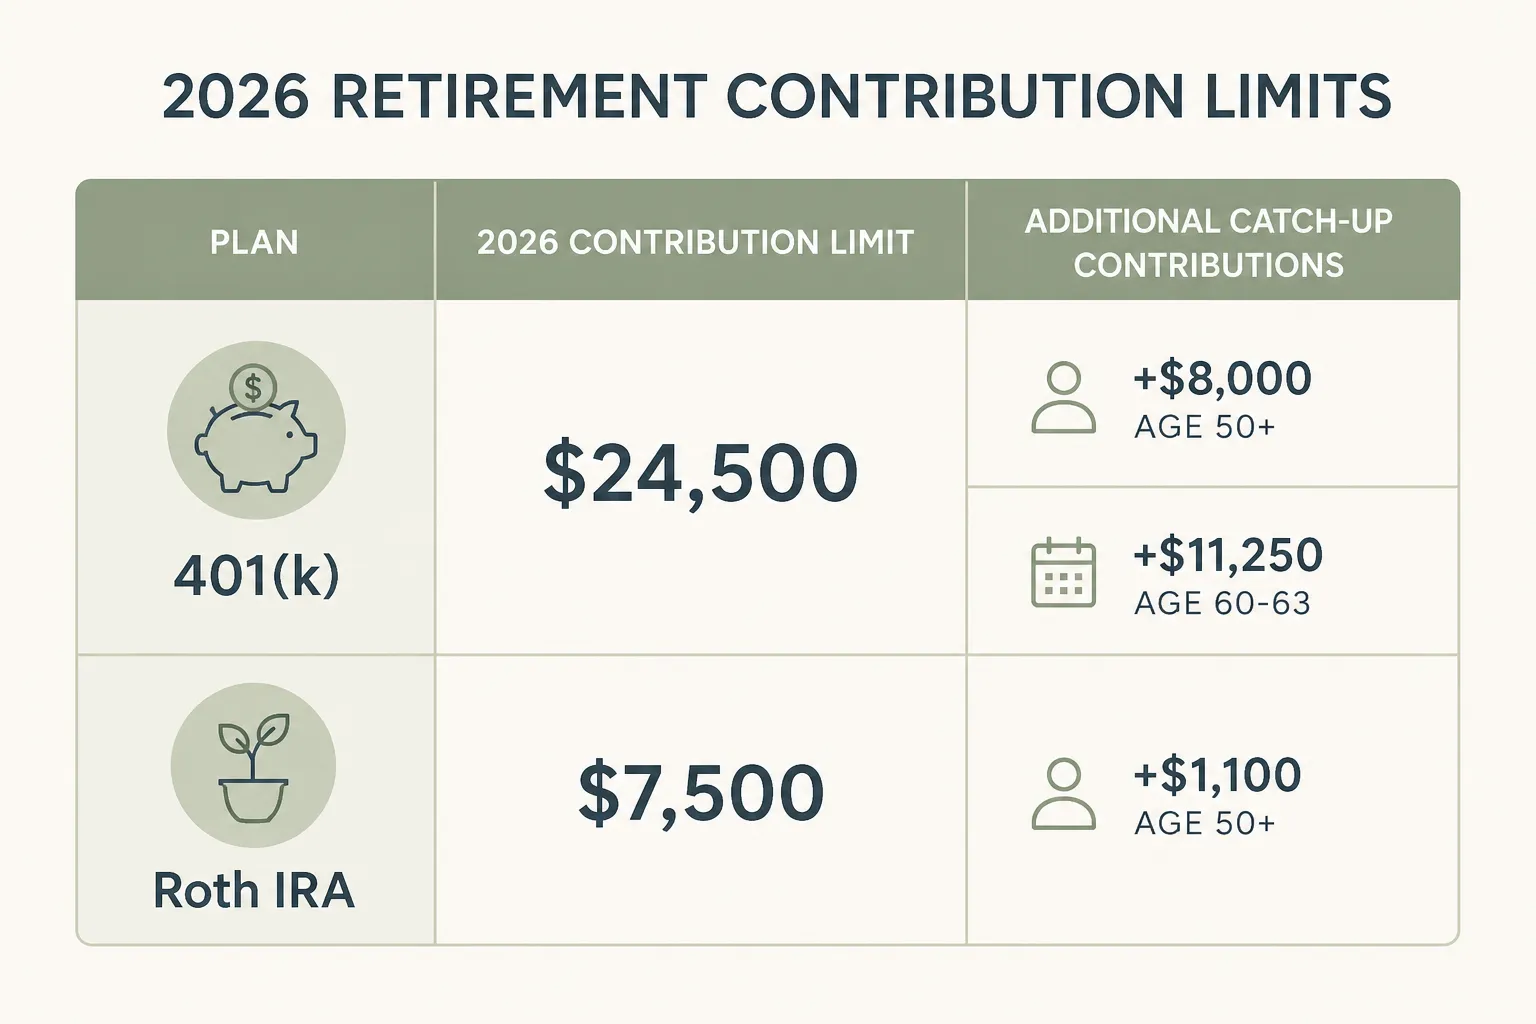
Le 401(k) et le Roth 401(k) partagent un plafond combiné unique; vous ne disposez donc pas de $24,500 séparés pour chacun. Le Roth IRA a un plafond distinct que vous pouvez financer parallèlement au régime d’employeur si votre revenu est admissible. Un changement en 2026 concerne les hauts revenus: un salarié dont la rémunération versée l’année précédente par l’employeur dépassait $150,000 doit effectuer tout rattrapage lié à l’âge sous forme Roth.
Pourquoi la cotisation patronale passe en premier
La cotisation patronale est un rendement immédiat et garanti qu’aucun autre compte ne reproduit. Il faut donc la percevoir intégralement avant toute autre cotisation. Une formule courante de 50 pour cent sur les premiers 6 pour cent du salaire rapporte 50 cents par dollar cotisé, avant toute croissance du marché. Ne pas la réclamer revient à abandonner de l’argent garanti.
Même si vous cotisez à un Roth 401(k), la cotisation patronale est généralement versée par défaut sur un compte avant impôt et est donc imposée comme revenu ordinaire au retrait. Certains employeurs proposent désormais une cotisation patronale Roth désignée en vertu de SECURE 2.0, mais cette option n’est pas encore courante.
Plafonds de revenu du Roth IRA et Roth backdoor
Le Roth IRA limite les cotisations directes selon le revenu brut ajusté modifié (MAGI), soit votre revenu brut ajusté auquel certaines déductions sont réintégrées. Pour 2026, une personne célibataire ou chef de famille peut verser la totalité sous $153,000 de MAGI, une cotisation partielle jusqu’à $168,000 et aucune au-dessus de $168,000. Pour les couples mariés déclarant conjointement, la suppression progressive va de $242,000 à $252,000. Le Roth 401(k) n’a aucun plafond de revenu, ce qui le rend utile aux hauts revenus qui ne peuvent cotiser directement au Roth IRA. Modélisez les cotisations admissibles avec la Calculatrice Roth IRA.
Le Roth backdoor pour les hauts revenus
Un épargnant au-dessus du plafond de revenu du Roth IRA peut utiliser un Roth IRA backdoor, la solution habituelle. Il verse une cotisation non déductible dans un IRA traditionnel, puis convertit ce montant en Roth IRA. La conversion est généralement exonérée puisque les dollars ont déjà été imposés. Cette voie n’a aucun plafond de revenu.
Les soldes IRA existants avant impôt compliquent l’opération. Selon la règle du prorata de l’IRS, tous les actifs IRA traditionnels forment un seul ensemble, ce qui rend une partie de la conversion imposable. Le transfert des soldes IRA avant impôt vers le 401(k) de l’employeur actuel, si le régime accepte les transferts, les retire du calcul au prorata et permet une conversion nette.
401(k) ou Roth IRA : quel compte privilégier
Au-delà de la fiscalité, les comptes diffèrent par l’accès à l’argent et les retraits imposés. Ces règles déterminent souvent leur ordre de priorité.
Souplesse du Roth IRA et absence de RMD à vie
Le Roth IRA offre deux avantages structurels en plus de la croissance exonérée. Premièrement, vous pouvez retirer à tout moment vos cotisations, mais pas les gains, sans impôt ni pénalité, car ces dollars ont déjà été imposés. Deuxièmement, il n’impose aucune distribution minimale obligatoire du vivant du titulaire, ce qui facilite la planification des revenus de retraite et de la succession. Les gains deviennent exonérés d’impôt et de pénalité après 59½ ans, une fois la période de détention de 5 ans satisfaite.
Règles de retrait et RMD du 401(k) traditionnel
Un retrait d’un 401(k) traditionnel avant 59½ ans entraîne une pénalité de 10 pour cent en plus de l’impôt ordinaire sur le revenu, sauf exceptions limitées. À la retraite, les distributions minimales obligatoires commencent à 73 ans selon les règles actuelles, même si vous n’avez pas besoin de l’argent. Elles peuvent faire passer le revenu dans une tranche supérieure. Un revenu déclaré plus élevé augmente aussi les primes Medicare via les majorations IRMAA et peut accroître l’impôt sur les prestations Social Security. Le Calculateur RMD estime le montant requis selon l’âge.
La place du Roth 401(k)
Le Roth 401(k) combine des caractéristiques des deux comptes. Selon SECURE 2.0, les comptes Roth 401(k) ne sont plus soumis aux distributions minimales obligatoires du vivant du titulaire depuis 2024, comme les Roth IRA. Les retraits admissibles restent exonérés. Transférer un Roth 401(k) dans un Roth IRA au départ d’un employeur reste utile: cela simplifie la gestion et ajoute la souplesse des cotisations ainsi que le choix d’investissements plus large du Roth IRA.
Un ordre de financement à suivre
Une séquence claire transforme la comparaison en actions:
- Cotisez au 401(k) jusqu’à la totalité de la cotisation patronale, en traditionnel ou en Roth, pour obtenir le rendement garanti.
- Financez ensuite un Roth IRA si votre revenu est admissible, pour sa croissance exonérée et sa souplesse sans RMD.
- Revenez au 401(k) et utilisez la capacité restante jusqu’au plafond de $24,500.
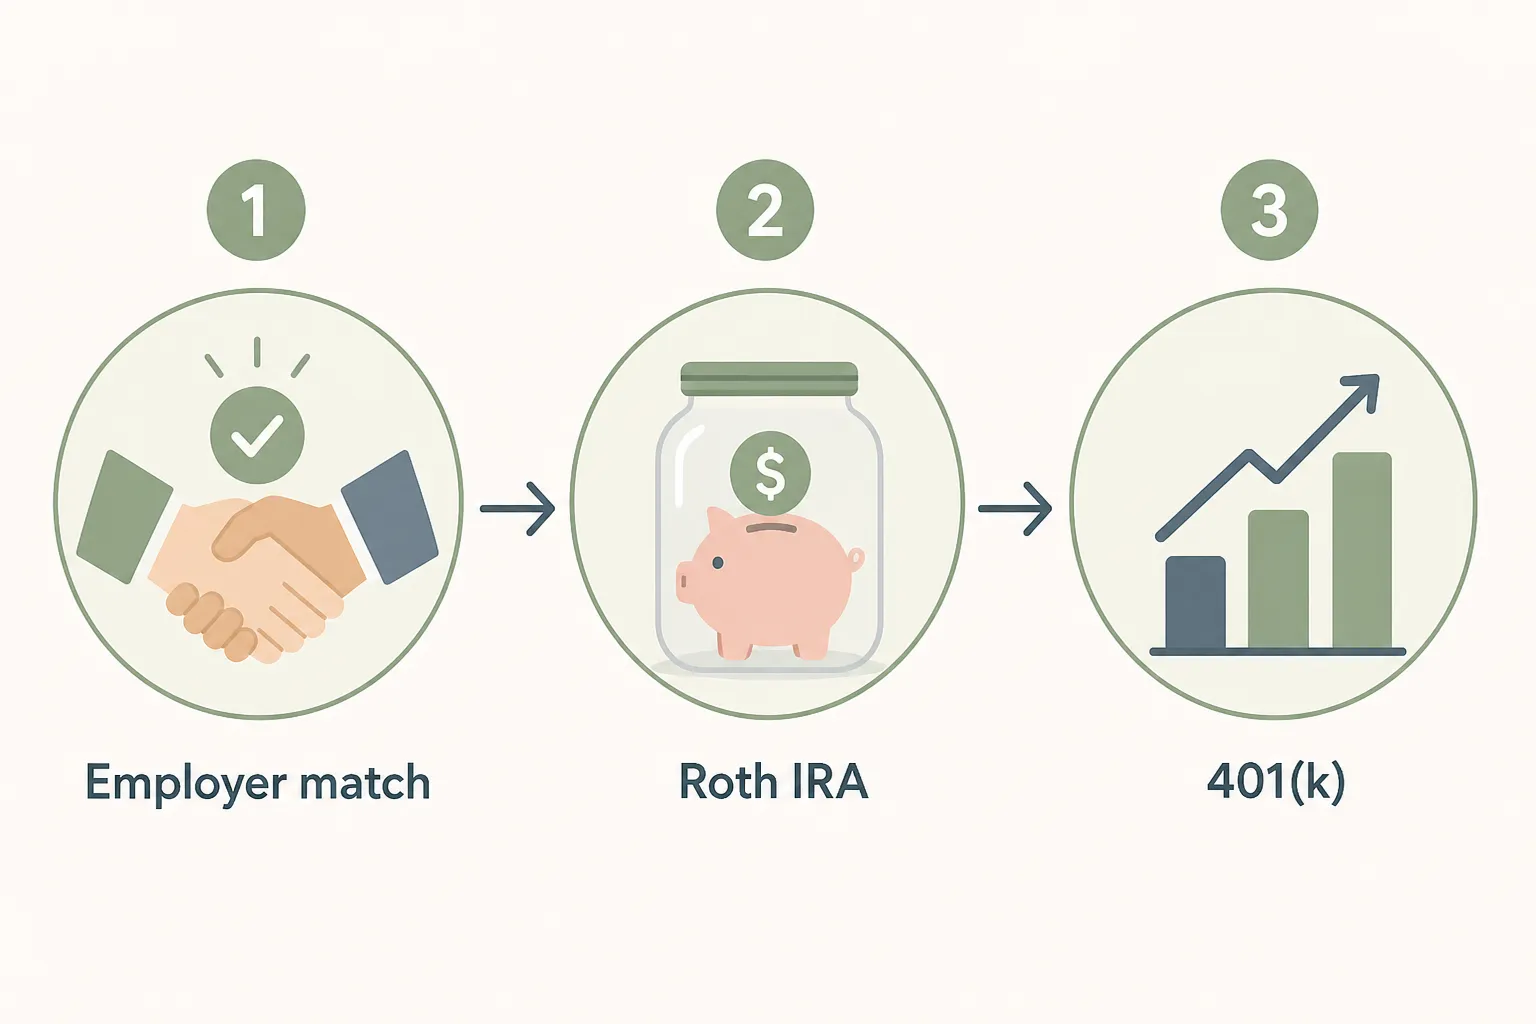
Un haut revenu dépassant le plafond du Roth IRA remplace la deuxième étape par un Roth 401(k), sans restriction de revenu. Il peut ajouter un Roth IRA backdoor pour épargner hors du régime d’employeur. La séquence reste identique; seuls les comptes changent selon le revenu. Saisissez revenu, tranche et horizon dans la Calculatrice 401(k) ou le Calculateur de retraite pour projeter la valeur de chaque voie après des décennies de capitalisation.
Quand envisager une conversion Roth
Une conversion Roth transfère l’argent avant impôt d’un 401(k) ou d’un IRA traditionnel vers un compte Roth; le montant converti est imposé comme revenu ordinaire l’année de la conversion. Le meilleur moment est généralement une année à faible revenu, par exemple entre l’arrêt du travail et le début de Social Security, ou avant que les RMD n’augmentent le revenu. La conversion paie alors l’impôt à un taux marginal inférieur à celui applicable lorsque toutes les sources de revenu sont actives.
Convertir un solde important en une seule année peut vous faire passer dans une tranche supérieure et augmenter les majorations IRMAA deux ans plus tard. Une conversion partielle annuelle limitée à la tranche actuelle répartit l’impôt sur plusieurs années et constitue une réserve exonérée plus importante sans année fiscale très lourde. Les conversions effectuées en 2018 ou après ne peuvent être annulées selon la Tax Cuts and Jobs Act; la décision doit donc intégrer le revenu annuel complet.
Questions fréquentes
Quelle est la différence entre un 401(k) et un Roth IRA ?
La principale différence tient au moment où vous payez l’impôt. Un 401(k) traditionnel reçoit des cotisations avant impôt qui réduisent votre revenu imposable aujourd’hui et sont imposées lors du retrait à la retraite. Un Roth IRA reçoit des cotisations après impôt sans déduction immédiate, et les retraits admissibles à la retraite sont exonérés d’impôt. Le 401(k) est un régime d’employeur avec un plafond de cotisation élevé; le Roth IRA est un compte individuel soumis à des plafonds de revenu.
Dois-je d’abord cotiser à un 401(k) ou à un Roth IRA ?
Cotisez d’abord à votre 401(k) jusqu’à obtenir la totalité de la cotisation patronale, car celle-ci constitue un rendement garanti qu’aucun autre compte n’offre. Après cette cotisation, financez un Roth IRA si votre revenu vous y autorise afin de profiter de sa croissance exonérée et de la souplesse des retraits. Revenez ensuite au 401(k) et utilisez la capacité restante jusqu’au plafond annuel. La cotisation patronale passe en premier, quel que soit le type de compte que vous préférez.
Puis-je cotiser à un 401(k) et à un Roth IRA la même année ?
Oui. Le 401(k) et le Roth IRA ont des plafonds de cotisation distincts, vous pouvez donc financer les deux la même année. Pour 2026, vous pouvez différer jusqu’à $24,500 dans un 401(k) et verser jusqu’à $7,500 dans un Roth IRA, à condition que votre revenu respecte le plafond du Roth IRA. Financer les deux est courant et permet d’équilibrer l’épargne avant impôt et l’épargne exonérée.
Quels sont les plafonds de cotisation 2026 d’un 401(k) et d’un Roth IRA ?
Pour 2026, le plafond de report facultatif du 401(k) est de $24,500, avec un rattrapage de $8,000 à partir de 50 ans ($32,500 au total) et un rattrapage de $11,250 de 60 à 63 ans ($35,750 au total). Le plafond du Roth IRA est de $7,500, avec un rattrapage de $1,100 à partir de 50 ans ($8,600 au total). Le 401(k) et le Roth 401(k) partagent un seul plafond combiné.
Qu’est-ce qu’un Roth IRA backdoor ?
Un Roth IRA backdoor est une solution légale pour les personnes dont le revenu dépasse le plafond du Roth IRA. Vous versez une cotisation non déductible dans un IRA traditionnel, puis vous la convertissez en Roth IRA. La conversion est généralement exonérée parce que l’argent a déjà été imposé. Des soldes IRA existants avant impôt peuvent rendre une partie de la conversion imposable selon la règle du prorata.
Les Roth IRA sont-ils soumis aux distributions minimales obligatoires ?
Non. Un Roth IRA n’impose aucune distribution minimale obligatoire du vivant du titulaire initial; vous n’êtes donc jamais forcé de retirer l’argent. C’est un avantage majeur par rapport au 401(k) traditionnel, dont les distributions commencent à 73 ans. En vertu de SECURE 2.0, les comptes Roth 401(k) ne sont également plus soumis aux distributions minimales obligatoires du vivant du titulaire depuis 2024.
Prendre la décision
Choisir entre un 401(k) traditionnel et un compte Roth revient à comparer votre futur taux d’imposition au taux actuel. Le compte traditionnel favorise l’épargnant aujourd’hui dans une tranche élevée qui prévoit un taux plus faible plus tard; le Roth favorise celui qui souhaite des retraits exonérés, aucune distribution imposée et un taux qu’il peut fixer aujourd’hui. La plupart des personnes gagnent à détenir les deux et à les financer dans cet ordre: cotisation patronale, Roth IRA si admissible, puis capacité restante du 401(k). Saisissez vos revenus et votre horizon dans la Calculatrice 401(k) avant de modifier vos cotisations.
Cet article est fourni à titre éducatif et ne remplace pas des conseils financiers ou fiscaux personnalisés. Les plafonds de cotisation, seuils de revenu et règles fiscales changent; confirmez donc les chiffres actuels auprès de l’IRS et envisagez de consulter un professionnel financier ou fiscal qualifié.
Sources
Internal Revenue Service. Le plafond 401(k) passe à $24,500 pour 2026 et le plafond IRA à $7,500 (IR-2025-111, November 13, 2025), et Notice 2025-67 (ajustements 2026 au coût de la vie). Disponible sur irs.gov.
Prêt à calculer ? Utilisez la Calculatrice 401(k).