401(k) vs Roth IRA: Cara Memilih Akaun Persaraan yang Tepat
401(k) vs Roth IRA: Cara Memilih Akaun Persaraan yang Tepat
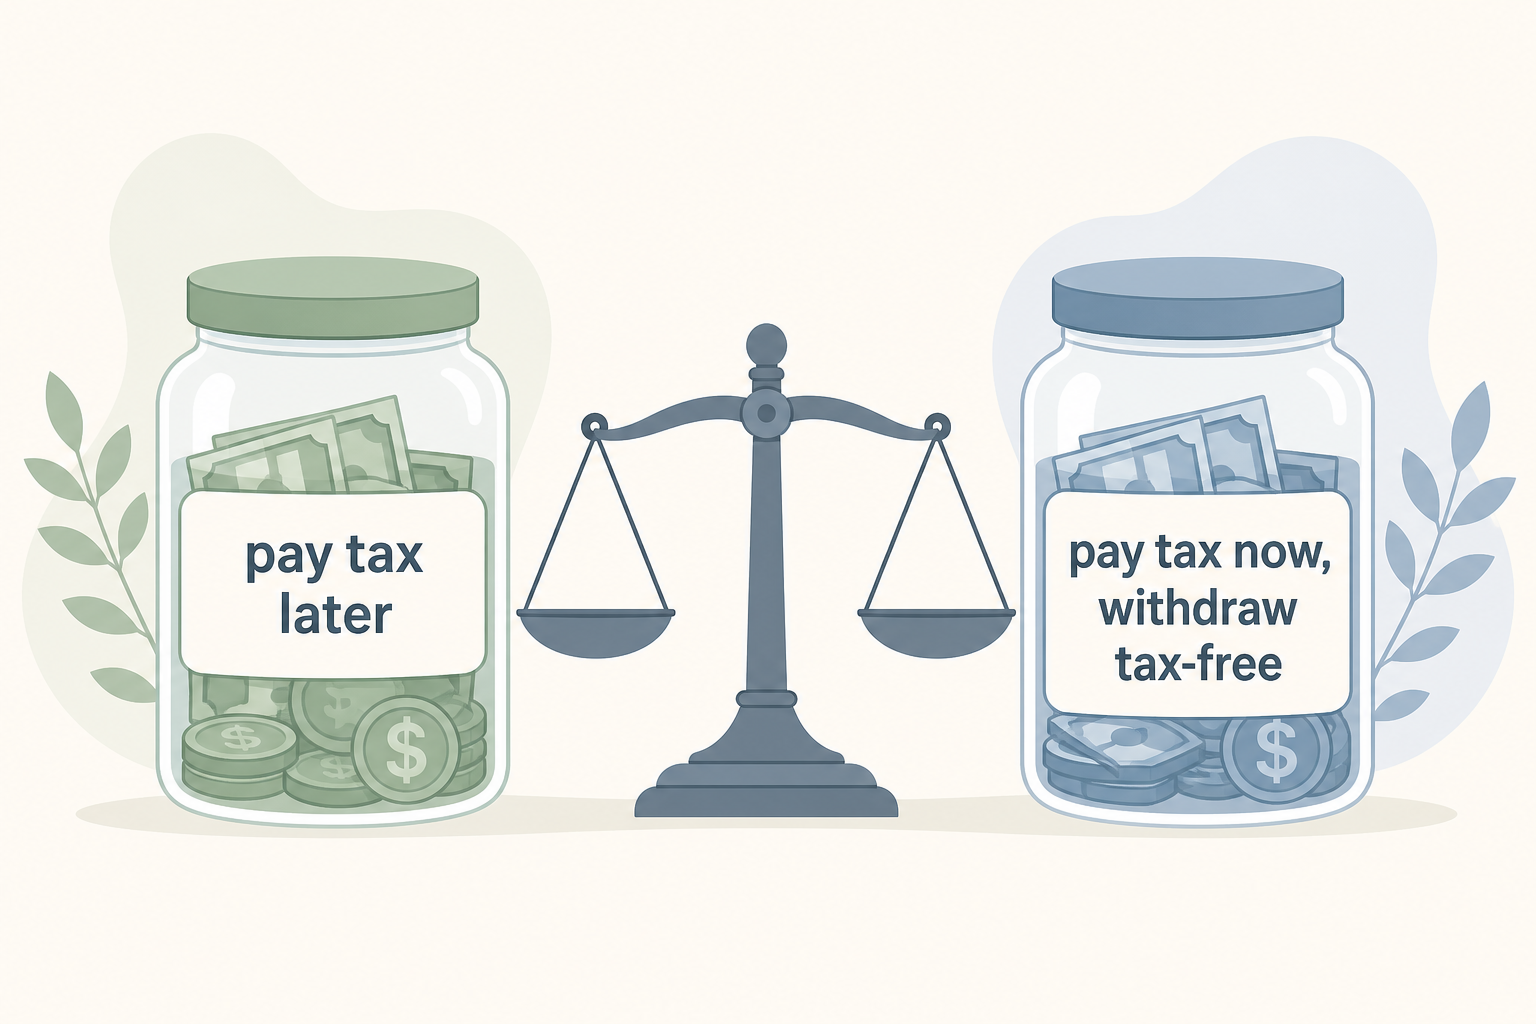
Pilihan antara 401(k) dengan Roth IRA bergantung pada masa anda membayar cukai. 401(k) tradisional menerima caruman sebelum cukai yang mengurangkan pendapatan bercukai sekarang dan dikenakan cukai apabila anda mengeluarkannya semasa persaraan. Roth IRA menerima caruman selepas cukai tanpa potongan sekarang, manakala pengeluaran layak semasa persaraan bebas cukai. Kebanyakan orang mendapat manfaat dengan memiliki kedua-duanya dan membiayainya mengikut turutan tertentu, bermula dengan padanan majikan.
Akaun yang anda utamakan semasa bekerja mempengaruhi bil cukai anda kemudian. Bahagian di bawah membandingkan layanan cukai, had caruman 2026, peraturan pendapatan, peraturan pengeluaran dan turutan pembiayaan. Masukkan angka anda dalam Kalkulator 401k di Quick Calculators, atau gunakan Kalkulator Roth IRA untuk unjuran khusus Roth.
401(k) vs Roth IRA: Layanan Cukai dan Peraturan Pengeluaran
Perbezaan teras ialah turutan cukai dikenakan. Satu akaun menangguhkan cukai sehingga persaraan, manakala satu lagi membayarnya sekarang untuk pendapatan bebas cukai kemudian.
401(k) Tradisional: Bayar Cukai Kemudian
401(k) tradisional mengambil caruman daripada gaji sebelum cukai pendapatan persekutuan, lalu mengurangkan pendapatan bercukai anda bagi tahun itu. Wang berkembang dengan cukai tertunda dan setiap dolar yang dikeluarkan semasa persaraan dikenakan cukai sebagai pendapatan biasa pada kadar ketika itu. Struktur ini memihak kepada penyimpan yang menjangka kadar cukai lebih rendah semasa persaraan berbanding sekarang.
Roth IRA dan Roth 401(k): Bayar Cukai Sekarang, Keluarkan Bebas Cukai
Akaun Roth membalikkan turutan itu. Anda mencarum dolar selepas cukai, jadi tiada potongan sekarang dan pendapatan bercukai tahun ini tidak berkurang. Sebagai balasan, pengeluaran layak semasa persaraan, termasuk semua pertumbuhan, bebas cukai. Roth IRA dan Roth 401(k) berkongsi layanan cukai ini tetapi berbeza dari segi had pendapatan, had caruman dan agihan diwajibkan.
Mengapa Kurungan Cukai Anda Menjadi Faktor Penentu
Kurungan cukai semasa berbanding kurungan yang dijangka semasa persaraan menentukan akaun yang lebih baik. Penyimpan dalam kurungan lebih rendah sekarang berbanding kemudian membayar jumlah cukai lebih rendah dengan Roth. Dalam tahun pendapatan puncak, potongan 401(k) sebelum cukai yang menurunkan seseorang ke kurungan lebih rendah memberi nilai sebenar. Tiada akaun yang sentiasa lebih baik. Jawapannya bergantung pada pendapatan anda sekarang dan semasa persaraan.
Had Caruman 2026 dan Padanan Majikan
Kedua-dua akaun mempunyai had caruman berasingan, jadi anda boleh membiayai kedua-duanya pada tahun yang sama. Jadual ini menyenaraikan had 2026 yang ditetapkan oleh IRS.
| Akaun / penyimpan (2026) | Had asas | Dengan caruman tambahan |
|---|---|---|
| 401(k) atau Roth 401(k), digabungkan | $24,500 | t/b |
| Caruman tambahan umur 50+ (401k) | +$8,000 | jumlah $32,500 |
| Caruman tambahan umur 60-63 (401k) | +$11,250 | jumlah $35,750 |
| Roth IRA | $7,500 | t/b |
| Caruman tambahan umur 50+ (Roth IRA) | +$1,100 | jumlah $8,600 |
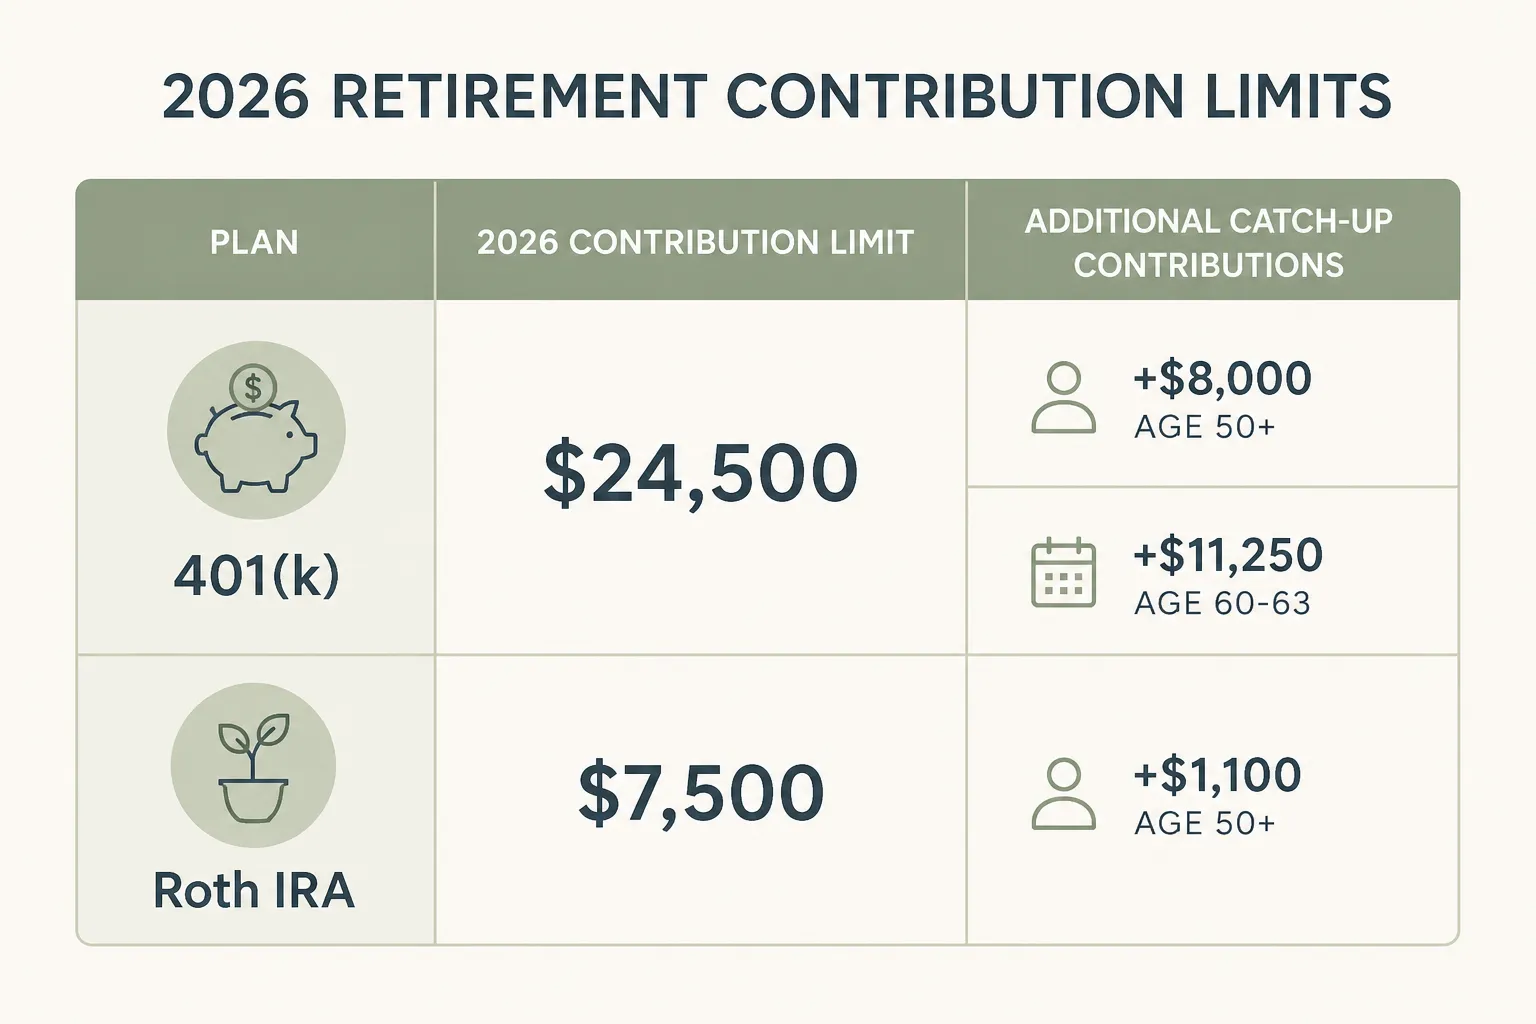
401(k) dan Roth 401(k) berkongsi satu had gabungan, jadi anda tidak mendapat $24,500 berasingan untuk setiap satu. Roth IRA mempunyai had berasingan yang boleh digunakan bersama pelan majikan jika pendapatan anda layak. Satu perubahan 2026 melibatkan mereka yang berpendapatan tinggi: pekerja yang gajinya dengan majikan pada tahun sebelumnya melebihi $150,000 mesti membuat caruman tambahan berdasarkan umur melalui Roth.
Mengapa Padanan Majikan Diutamakan
Padanan majikan ialah pulangan segera dan terjamin yang tidak dapat ditandingi akaun lain, jadi dapatkan padanan penuh sebelum caruman lain. Formula lazim 50 peratus pada 6 peratus pertama gaji memberi 50 sen bagi setiap dolar yang dicarum, sebelum sebarang pertumbuhan pasaran. Padanan yang tidak dituntut meninggalkan wang terjamin.
Walaupun anda mencarum kepada Roth 401(k), padanan majikan biasanya masuk ke akaun sebelum cukai secara lalai dan dikenakan cukai sebagai pendapatan biasa apabila dikeluarkan. Sesetengah majikan kini menawarkan padanan Roth yang ditetapkan di bawah SECURE 2.0, tetapi pilihan itu belum menjadi kebiasaan dalam kebanyakan pelan.
Had Pendapatan Roth IRA dan Backdoor Roth
Roth IRA mengehadkan caruman langsung berdasarkan Pendapatan Kasar Terlaras Diubah Suai (MAGI), iaitu pendapatan kasar terlaras dengan potongan tertentu ditambah semula. Bagi 2026, pembayar cukai bujang atau ketua isi rumah boleh membuat caruman penuh di bawah MAGI $153,000, caruman separa sehingga $168,000 dan tiada caruman melebihi $168,000. Bagi pasangan berkahwin yang memfailkan bersama, pengurangan berperingkat berlaku antara $242,000 dengan $252,000. Roth 401(k) tiada had pendapatan, menjadikannya berguna bagi mereka yang tidak boleh mencarum terus kepada Roth IRA. Modelkan caruman layak dengan Kalkulator Roth IRA.
Backdoor Roth untuk Mereka yang Berpendapatan Tinggi
Penyimpan yang melebihi had pendapatan Roth IRA boleh menggunakan backdoor Roth IRA. Prosesnya ialah membuat caruman tanpa potongan kepada IRA tradisional, kemudian menukar jumlah itu kepada Roth IRA. Penukaran biasanya bebas cukai kerana dolar tersebut sudah dikenakan cukai. Laluan ini tiada had pendapatan.
Baki IRA sebelum cukai yang sedia ada merumitkan proses. Di bawah peraturan pro rata IRS, semua aset IRA tradisional dianggap sebagai satu kumpulan, menyebabkan sebahagian penukaran dikenakan cukai. Pemindahan baki sebelum cukai ke 401(k) majikan semasa, jika pelan menerima pindahan, mengeluarkan dana itu daripada pengiraan pro rata dan membolehkan penukaran bersih.
401(k) vs Roth IRA: Akaun Mana yang Perlu Diutamakan
Selain layanan cukai, akaun berbeza dari segi akses kepada wang dan pengeluaran paksa. Peraturan ini sering menentukan keutamaan.
Fleksibiliti Roth IRA dan Tiada RMD Sepanjang Hayat
Roth IRA mempunyai dua kelebihan struktur selain pertumbuhan bebas cukai. Pertama, anda boleh mengeluarkan caruman, tetapi bukan pendapatan, pada bila-bila masa tanpa cukai atau penalti kerana dolar itu sudah dikenakan cukai. Kedua, Roth IRA tiada agihan minimum diwajibkan sepanjang hayat pemilik, jadi pengeluaran tidak dipaksa. Ini membantu perancangan pendapatan persaraan dan harta pusaka. Pendapatan menjadi bebas cukai dan penalti selepas umur 59½ tahun apabila tempoh pegangan 5 tahun dipenuhi.
Peraturan Pengeluaran dan RMD 401(k) Tradisional
Pengeluaran 401(k) tradisional sebelum umur 59½ tahun dikenakan penalti pengeluaran awal 10 peratus selain cukai pendapatan biasa, dengan pengecualian terhad. Semasa persaraan, agihan minimum diwajibkan bermula pada umur 73 tahun di bawah peraturan semasa. Agihan itu boleh menolak pendapatan ke kurungan lebih tinggi. Pendapatan dilaporkan yang lebih tinggi turut menaikkan premium Medicare melalui surcaj IRMAA dan boleh meningkatkan cukai ke atas manfaat Social Security. Kalkulator RMD menganggarkan jumlah yang diwajibkan mengikut umur.
Kedudukan Roth 401(k)
Roth 401(k) menggabungkan ciri kedua-duanya. Di bawah SECURE 2.0, sejak 2024 akaun Roth 401(k) tidak lagi mempunyai agihan minimum diwajibkan sepanjang hayat pemilik, sejajar dengan Roth IRA. Pengeluaran layak kekal bebas cukai. Pemindahan Roth 401(k) kepada Roth IRA apabila anda meninggalkan majikan masih membantu kerana memudahkan pengurusan serta menambah fleksibiliti caruman Roth IRA dan pilihan pelaburan yang lebih luas.
Turutan Pembiayaan untuk Diikuti
Turutan yang jelas menjadikan perbandingan ini satu tindakan:
- Carum kepada 401(k) sehingga padanan penuh majikan, sama ada tradisional atau Roth, untuk pulangan terjamin.
- Biayai Roth IRA seterusnya jika pendapatan anda layak, untuk pertumbuhan bebas cukai dan fleksibiliti tanpa RMD.
- Kembali kepada 401(k) dan gunakan baki ruang sehingga had $24,500.
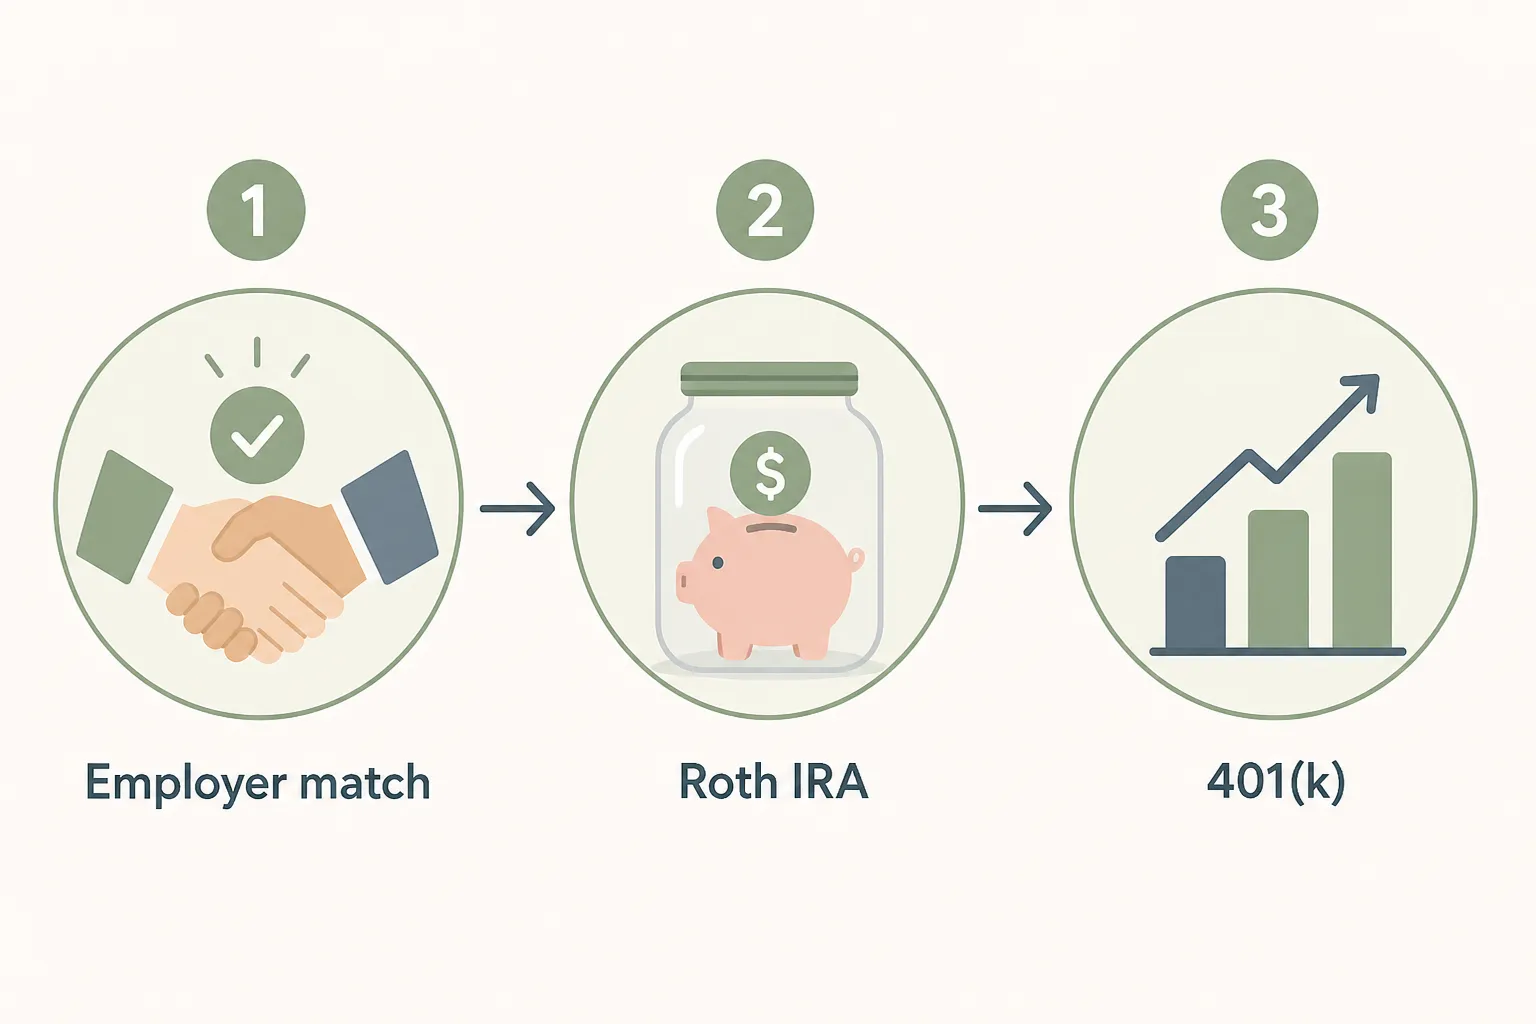
Mereka yang berpendapatan tinggi melebihi had Roth IRA menggantikan langkah kedua dengan Roth 401(k), yang tiada sekatan pendapatan. Mereka boleh menambah backdoor Roth IRA di luar pelan majikan. Turutan kekal sama, hanya akaun khusus berubah mengikut pendapatan. Masukkan pendapatan, kurungan dan tempoh anda dalam Kalkulator 401k atau Kalkulator Persaraan untuk melihat unjuran nilai setiap laluan selepas berdekad-dekad pertumbuhan kompaun.
Bila Penukaran Roth Wajar Dipertimbangkan
Penukaran Roth memindahkan wang 401(k) sebelum cukai atau IRA tradisional ke akaun Roth, dan jumlah ditukar dikenakan cukai sebagai pendapatan biasa pada tahun penukaran. Tempoh terbaik biasanya tahun berpendapatan rendah, seperti jurang antara berhenti kerja dengan mula menerima Social Security, atau sebelum RMD menaikkan pendapatan. Penukaran ketika itu membayar cukai pada kadar marginal lebih rendah.
Menukar baki besar dalam satu tahun boleh menolak anda ke kurungan lebih tinggi dan menaikkan surcaj IRMAA dua tahun kemudian. Penukaran separa setiap tahun, hanya sehingga memenuhi kurungan semasa, menyebarkan cukai selama beberapa tahun dan membina kumpulan bebas cukai lebih besar tanpa satu tahun cukai yang berat. Penukaran pada 2018 atau selepasnya tidak boleh dibatalkan di bawah Tax Cuts and Jobs Act, jadi keputusan memerlukan gambaran pendapatan setahun penuh.
Soalan Lazim
Apakah perbezaan antara 401(k) dengan Roth IRA?
Perbezaan utama ialah masa anda membayar cukai. 401(k) tradisional menggunakan caruman sebelum cukai yang mengurangkan pendapatan bercukai anda sekarang dan dikenakan cukai apabila dikeluarkan semasa persaraan. Roth IRA menggunakan caruman selepas cukai tanpa potongan sekarang, manakala pengeluaran layak semasa persaraan bebas cukai. 401(k) ialah pelan majikan dengan had caruman tinggi, manakala Roth IRA ialah akaun individu dengan had pendapatan.
Patutkah saya mencarum kepada 401(k) atau Roth IRA dahulu?
Mula-mula, carum kepada 401(k) sehingga mendapat padanan penuh majikan kerana padanan itu ialah pulangan terjamin yang tidak ditawarkan oleh akaun lain. Selepas itu, biayai Roth IRA jika pendapatan anda layak untuk menikmati pertumbuhan bebas cukai dan pengeluaran yang fleksibel. Kemudian kembali kepada 401(k) dan gunakan baki ruang sehingga had tahunan. Padanan diutamakan tanpa mengira jenis akaun pilihan anda.
Bolehkah saya mencarum kepada 401(k) dan Roth IRA pada tahun yang sama?
Ya. 401(k) dan Roth IRA mempunyai had caruman berasingan, jadi anda boleh membiayai kedua-duanya pada tahun yang sama. Bagi 2026, anda boleh menangguhkan sehingga $24,500 dalam 401(k) dan mencarum sehingga $7,500 dalam Roth IRA, dengan syarat pendapatan anda berada dalam had Roth IRA. Membiayai kedua-duanya membolehkan anda mengimbangi simpanan sebelum cukai dengan simpanan bebas cukai.
Apakah had caruman 2026 untuk 401(k) dan Roth IRA?
Bagi 2026, had penangguhan elektif 401(k) ialah $24,500, dengan caruman tambahan $8,000 pada umur 50 tahun dan ke atas (jumlah $32,500) serta caruman tambahan $11,250 pada umur 60 hingga 63 tahun (jumlah $35,750). Had Roth IRA ialah $7,500, dengan caruman tambahan $1,100 pada umur 50 tahun dan ke atas (jumlah $8,600). 401(k) dan Roth 401(k) berkongsi satu had gabungan.
Apakah backdoor Roth IRA?
Backdoor Roth IRA ialah kaedah sah untuk mereka yang pendapatannya melebihi had Roth IRA. Anda membuat caruman tanpa potongan kepada IRA tradisional, kemudian menukarnya kepada Roth IRA. Penukaran biasanya bebas cukai kerana wang itu sudah dikenakan cukai. Baki IRA sebelum cukai yang sedia ada boleh menyebabkan sebahagian penukaran dikenakan cukai di bawah peraturan pro rata.
Adakah Roth IRA mempunyai agihan minimum diwajibkan?
Tidak. Roth IRA tidak mempunyai agihan minimum diwajibkan sepanjang hayat pemilik asal, jadi anda tidak pernah dipaksa mengeluarkan wang. Ini kelebihan utama berbanding 401(k) tradisional yang mewajibkan agihan bermula pada umur 73 tahun. Di bawah SECURE 2.0, akaun Roth 401(k) juga tidak lagi mempunyai agihan minimum diwajibkan sepanjang hayat sejak 2024.
Membuat Keputusan
Pilihan antara 401(k) tradisional dengan akaun Roth ialah pertaruhan kadar cukai masa depan berbanding kadar hari ini. Akaun tradisional memihak kepada penyimpan dalam kurungan tinggi sekarang yang menjangka kadar lebih rendah kemudian. Roth memihak kepada penyimpan yang mahukan pengeluaran bebas cukai, tiada agihan paksa dan kadar cukai yang boleh dikunci hari ini. Kebanyakan orang mendapat manfaat dengan memiliki kedua-duanya dan membiayainya mengikut turutan: padanan majikan dahulu, Roth IRA apabila layak, kemudian baki ruang 401(k). Masukkan pendapatan dan tempoh anda dalam Kalkulator 401k sebelum mengubah pilihan caruman.
Artikel ini bertujuan pendidikan dan tidak menggantikan nasihat kewangan atau cukai yang diperibadikan. Had caruman, ambang pendapatan dan peraturan cukai berubah, jadi sahkan angka semasa dengan IRS dan pertimbangkan untuk berbincang dengan profesional kewangan atau cukai yang berkelayakan.
Sumber
Internal Revenue Service. Had 401(k) meningkat kepada $24,500 untuk 2026, had IRA meningkat kepada $7,500 (IR-2025-111, November 13, 2025), dan Notice 2025-67 (pelarasan kos sara hidup 2026). Tersedia di irs.gov.
Sedia untuk mengira? Gunakan Kalkulator 401k.