401(k) или Roth IRA: как выбрать подходящий пенсионный счет
401(k) или Roth IRA: как выбрать подходящий пенсионный счет
Выбор между 401(k) и Roth IRA зависит от того, когда вы платите налог. В традиционный 401(k) поступают взносы до уплаты налогов, которые сейчас уменьшают ваш налогооблагаемый доход, а при снятии на пенсии облагаются налогом. В Roth IRA поступают взносы после уплаты налогов без текущего вычета, а соответствующие требованиям снятия на пенсии не облагаются налогом. Большинству людей выгодно иметь оба счета и пополнять их в определенном порядке, начиная со встречного взноса работодателя.
Приоритет счета во время трудовой деятельности влияет на будущую сумму налогов. Ниже сравниваются налогообложение, лимиты взносов на 2026 год, ограничения по доходу, правила снятия средств и рекомендуемый порядок пополнения. Проверьте свои расчеты в Калькуляторе 401k на сайте Quick Calculators или воспользуйтесь Калькулятором Roth IRA для прогноза по Roth.
401(k) или Roth IRA: налогообложение и правила снятия средств
Основное различие заключается в очередности налогообложения. Один счет откладывает налог до пенсии, а другой позволяет уплатить его сейчас ради необлагаемого налогом дохода позже.
Традиционный 401(k): платите налог позже
Взносы в традиционный 401(k) удерживаются из зарплаты до федерального подоходного налога, что уменьшает налогооблагаемый доход за год. Средства растут с отсрочкой налога, а каждый доллар, снятый на пенсии, облагается как обычный доход по действующей тогда ставке. Такая структура выгодна тому, кто ожидает на пенсии более низкую налоговую ставку, чем сегодня.
Roth IRA и Roth 401(k): платите налог сейчас, снимайте без налога
На счете Roth порядок обратный. Вы вносите доллары после уплаты налогов, поэтому сейчас вычета нет и налогооблагаемый доход в этом году не уменьшается. Взамен соответствующие требованиям снятия на пенсии, включая весь прирост, не облагаются налогом. Roth IRA и Roth 401(k) облагаются одинаково, но различаются ограничениями по доходу, лимитами взносов и обязательными выплатами.
Почему решающим фактором является ваша налоговая категория
Выбор счета определяет сравнение вашей текущей налоговой категории с ожидаемой категорией на пенсии. Если сейчас категория ниже будущей, счет Roth и уплата налога сегодня уменьшают общий налог. В год максимального заработка вычет по 401(k) до уплаты налогов может перевести человека в более низкую категорию и дать реальную выгоду. Ни один счет не бывает лучше всегда. Ответ зависит от текущего и будущего дохода.
Лимиты взносов на 2026 год и встречный взнос работодателя
У этих счетов отдельные лимиты, поэтому в одном году можно пополнять оба. Ниже приведены лимиты IRS на 2026 год.
| Счет / вкладчик (2026) | Базовый лимит | С дополнительным взносом |
|---|---|---|
| 401(k) или Roth 401(k), вместе | $24,500 | н/д |
| Дополнительный взнос с 50 лет (401k) | +$8,000 | $32,500 всего |
| Дополнительный взнос в 60-63 года (401k) | +$11,250 | $35,750 всего |
| Roth IRA | $7,500 | н/д |
| Дополнительный взнос с 50 лет (Roth IRA) | +$1,100 | $8,600 всего |
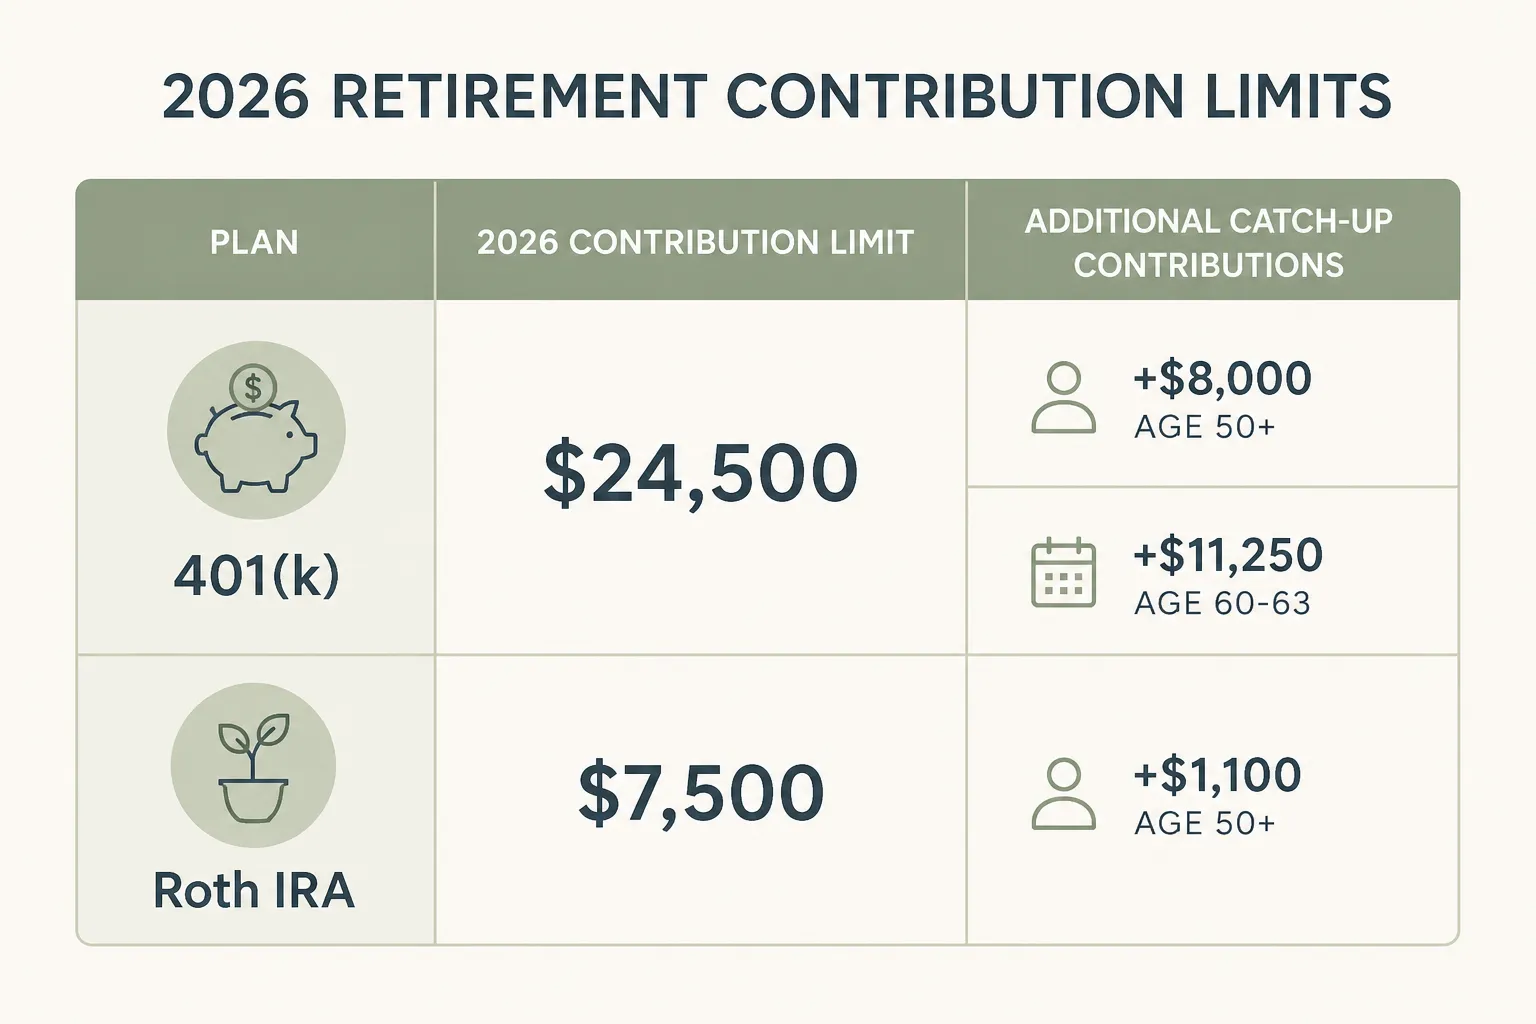
Для 401(k) и Roth 401(k) действует единый общий предел, поэтому отдельные $24,500 для каждого не предоставляются. Roth IRA имеет отдельный лимит и может пополняться вместе с планом работодателя, если доход соответствует требованиям. Одно изменение 2026 года касается людей с высоким доходом: сотрудник, чья зарплата у работодателя за предыдущий год превысила $150,000, должен делать любой возрастной дополнительный взнос на основе Roth.
Почему встречный взнос работодателя идет первым
Встречный взнос работодателя дает немедленную гарантированную доходность, которую не повторяет ни один другой счет, поэтому сначала следует получить его полностью. Распространенная формула, 50 процентов на первые 6 процентов зарплаты, дает 50 центов на каждый внесенный доллар еще до роста рынка. Неиспользованный встречный взнос означает потерю гарантированных денег.
Есть важная налоговая деталь. Даже при взносе в Roth 401(k) встречный взнос работодателя по умолчанию обычно поступает на счет до уплаты налогов и при снятии облагается как обычный доход. Некоторые работодатели теперь предлагают специальный встречный взнос Roth согласно SECURE 2.0, но в большинстве планов это пока не стандарт.
Ограничения Roth IRA по доходу и backdoor Roth
Roth IRA ограничивает прямые взносы на основе модифицированного скорректированного валового дохода (MAGI), то есть скорректированного валового дохода с добавлением некоторых вычетов. В 2026 году одинокий налогоплательщик или глава домохозяйства может внести полный взнос при MAGI ниже $153,000, частичный взнос до $168,000 и не может внести ничего при доходе выше $168,000. Для супругов, подающих совместную декларацию, постепенное сокращение действует от $242,000 до $252,000. У Roth 401(k) нет ограничения по доходу, поэтому он полезен людям с высоким доходом, которые не могут напрямую пополнять Roth IRA. Смоделируйте допустимые взносы с помощью Калькулятора Roth IRA.
Backdoor Roth для людей с высоким доходом
Если доход превышает лимит Roth IRA, можно использовать стандартный обходной способ backdoor Roth IRA. Сначала делается невычитаемый взнос в традиционный IRA, затем эта сумма конвертируется в Roth IRA. Конвертация обычно не облагается налогом, поскольку эти доллары уже были обложены налогом. Для этого способа нет ограничения по доходу.
Существующие остатки IRA до уплаты налогов усложняют процесс. Согласно правилу пропорционального распределения IRS, все активы традиционных IRA считаются единым пулом, поэтому часть конвертации облагается налогом. Перевод таких остатков в 401(k) текущего работодателя, если план принимает переводы, исключает эти средства из расчета и позволяет провести чистую конвертацию.
401(k) или Roth IRA: какому счету отдать приоритет
Помимо налогообложения, счета различаются доступом к деньгам и обязательным снятием. Эти правила часто определяют приоритет.
Гибкость Roth IRA и отсутствие пожизненных RMD
У Roth IRA есть два структурных преимущества помимо необлагаемого налогом роста. Во-первых, взносы, но не доход от них, можно снять в любое время без налога и штрафа, поскольку эти доллары уже были обложены налогом. Во-вторых, при жизни владельца Roth IRA не требует обязательных минимальных выплат, что помогает планированию пенсионного дохода и наследства. Доход становится доступен без налога и штрафа после 59½ лет при соблюдении 5-летнего периода владения.
Правила снятия и RMD для традиционного 401(k)
Снятие из традиционного 401(k) до 59½ лет влечет штраф 10 процентов сверх обычного подоходного налога, кроме ограниченных исключений. На пенсии обязательные минимальные выплаты по действующим правилам начинаются с 73 лет, поэтому IRS требует снятия независимо от потребности в деньгах. Эти выплаты могут перевести доход в более высокую налоговую категорию. Более высокий заявленный доход также повышает страховые взносы Medicare из-за надбавок IRMAA и может увеличить налог на пособия Social Security. Калькулятор RMD оценивает обязательную сумму по возрасту.
Место Roth 401(k)
Roth 401(k) сочетает свойства обоих счетов. Согласно SECURE 2.0, с 2024 года для Roth 401(k) больше нет обязательных минимальных выплат при жизни владельца, как и для Roth IRA. Соответствующие требованиям снятия остаются необлагаемыми налогом. Перевод Roth 401(k) в Roth IRA после ухода от работодателя все равно полезен: он упрощает управление и добавляет гибкость взносов Roth IRA и более широкий выбор инвестиций.
Рекомендуемый порядок пополнения
Понятная последовательность превращает сравнение в план действий:
- Вносите в 401(k) достаточно для полного встречного взноса работодателя, независимо от выбора традиционного счета или Roth.
- Затем пополняйте Roth IRA, если ваш доход соответствует требованиям, ради необлагаемого налогом роста и отсутствия RMD.
- Вернитесь к 401(k) и используйте оставшийся лимит до $24,500.
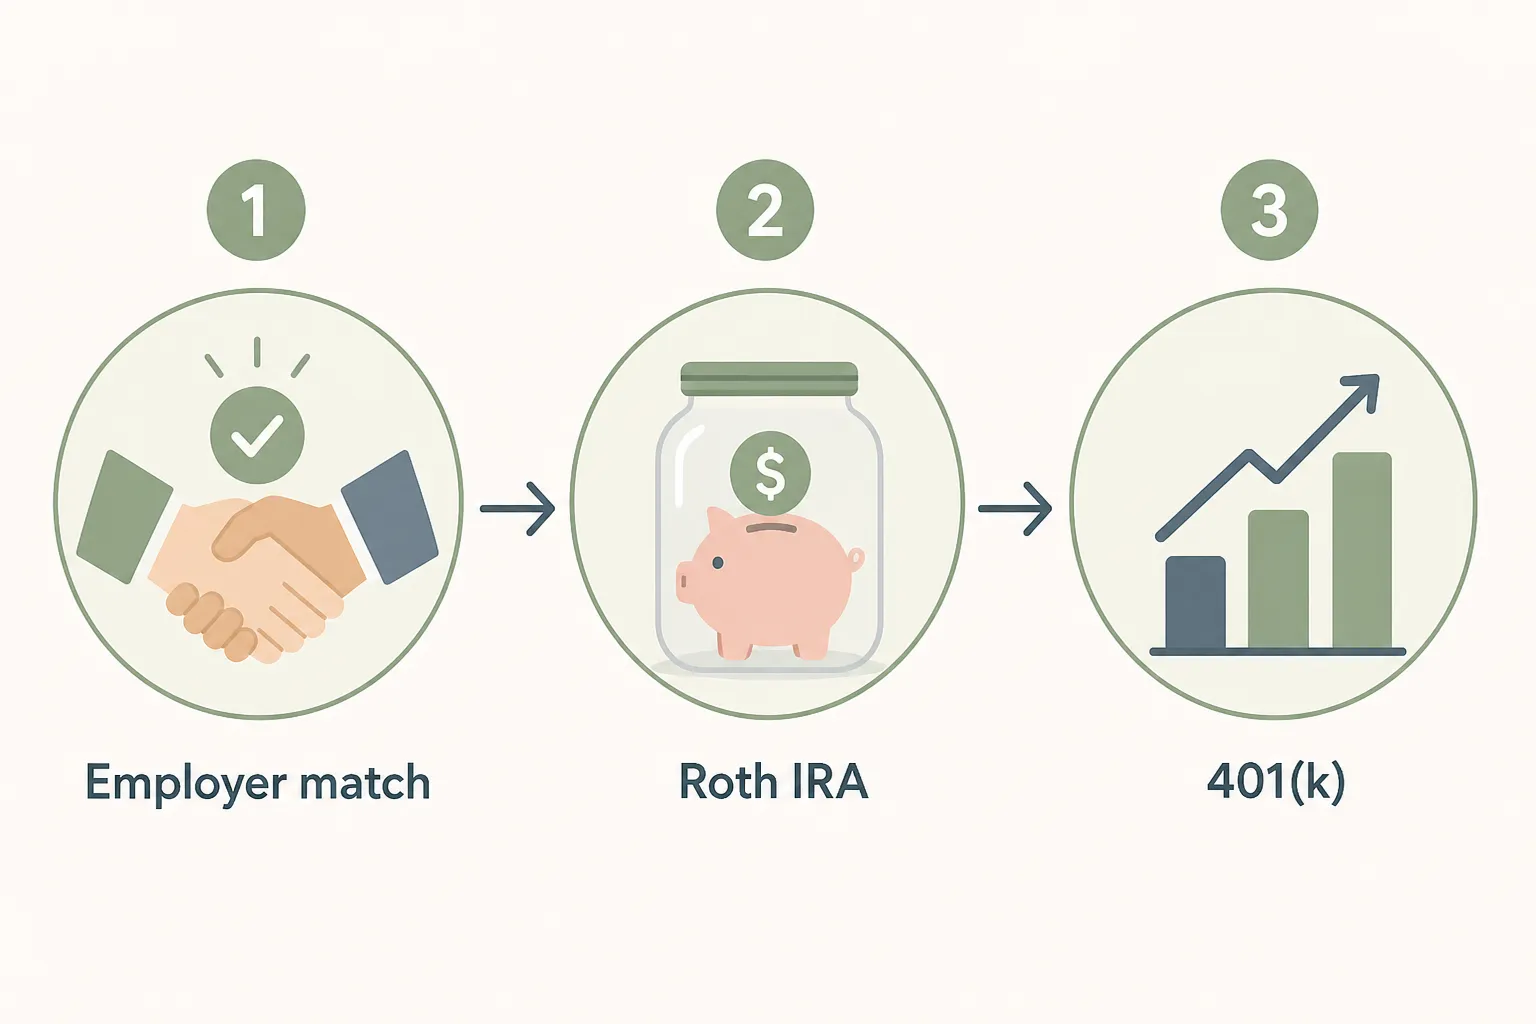
При доходе выше лимита Roth IRA второй шаг заменяется Roth 401(k), у которого нет ограничения по доходу. Вне плана работодателя можно добавить backdoor Roth IRA. Последовательность остается прежней, меняются только конкретные счета. Введите доход, налоговую категорию и срок в Калькулятор 401k или Калькулятор пенсии, чтобы оценить стоимость каждого пути после десятилетий сложного роста.
Когда стоит рассмотреть конвертацию Roth
При конвертации Roth деньги из 401(k) до уплаты налогов или традиционного IRA переводятся на счет Roth, а конвертированная сумма облагается как обычный доход в год конвертации. Лучшее время обычно наступает в год низкого дохода, например между уходом с работы и началом получения Social Security или до повышения дохода из-за RMD. Тогда налог уплачивается по более низкой предельной ставке.
Конвертация крупной суммы за один год может перевести вас в более высокую категорию и повысить надбавки IRMAA через два года. Частичная ежегодная конвертация только в пределах текущей категории распределяет налог на несколько лет и увеличивает необлагаемый налогом пул без одного тяжелого налогового года. Конвертации, выполненные в 2018 году или позже, нельзя отменить согласно Tax Cuts and Jobs Act, поэтому решение требует учета полного годового дохода.
Часто задаваемые вопросы
В чем разница между 401(k) и Roth IRA?
Главное различие состоит в том, когда вы платите налог. Взносы в традиционный 401(k) делаются до уплаты налогов, уменьшают налогооблагаемый доход сейчас и облагаются налогом при снятии на пенсии. Взносы в Roth IRA делаются после уплаты налогов без текущего вычета, а соответствующие требованиям снятия на пенсии не облагаются налогом. 401(k) является планом работодателя с высоким лимитом взносов, а Roth IRA представляет собой индивидуальный счет с ограничениями по доходу.
Куда сначала вносить деньги: в 401(k) или Roth IRA?
Сначала вносите в 401(k) достаточно, чтобы получить полный встречный взнос работодателя, поскольку это гарантированная доходность, которой не предлагает ни один другой счет. Затем пополняйте Roth IRA, если ваш доход соответствует требованиям, ради необлагаемого налогом роста и гибкости снятия средств. После этого вернитесь к 401(k) и используйте оставшийся годовой лимит. Встречный взнос важнее независимо от предпочитаемого типа счета.
Можно ли в одном году вносить средства и в 401(k), и в Roth IRA?
Да. У 401(k) и Roth IRA отдельные лимиты взносов, поэтому в одном году можно пополнять оба счета. В 2026 году в 401(k) можно направить до $24,500, а в Roth IRA до $7,500 при условии, что ваш доход соответствует ограничению Roth IRA. Пополнение обоих счетов распространено и позволяет сочетать накопления до уплаты налогов и необлагаемые налогом накопления.
Каковы лимиты взносов в 401(k) и Roth IRA на 2026 год?
В 2026 году лимит добровольных отчислений в 401(k) составляет $24,500, с дополнительным взносом $8,000 для лиц от 50 лет ($32,500 всего) и $11,250 для лиц от 60 до 63 лет ($35,750 всего). Лимит Roth IRA составляет $7,500, с дополнительным взносом $1,100 для лиц от 50 лет ($8,600 всего). Для 401(k) и Roth 401(k) действует один общий лимит.
Что такое backdoor Roth IRA?
Backdoor Roth IRA является законным обходным способом для людей, чей доход превышает лимит Roth IRA. Вы делаете невычитаемый взнос в традиционный IRA, а затем конвертируете его в Roth IRA. Конвертация обычно не облагается налогом, поскольку деньги уже были обложены налогом. Из-за правила пропорционального распределения существующие остатки IRA до уплаты налогов могут сделать часть конвертации налогооблагаемой.
Предусмотрены ли для Roth IRA обязательные минимальные выплаты?
Нет. Для Roth IRA нет обязательных минимальных выплат при жизни первоначального владельца, поэтому вас никогда не вынуждают снимать деньги. Это важное преимущество перед традиционным 401(k), где выплаты начинаются с 73 лет. Согласно SECURE 2.0, с 2024 года для счетов Roth 401(k) также больше нет обязательных минимальных выплат при жизни владельца.
Принятие решения
Выбор между традиционным 401(k) и счетом Roth зависит от сравнения будущей налоговой ставки с сегодняшней. Традиционный счет выгоден человеку, который сейчас находится в высокой категории и ожидает более низкую ставку позже. Roth подходит тому, кто хочет снимать средства без налога, избежать обязательных выплат и зафиксировать сегодняшнюю ставку. Большинству людей выгодно иметь оба и пополнять их по порядку: сначала встречный взнос работодателя, затем Roth IRA при соответствии требованиям и после этого оставшийся лимит 401(k). Проверьте свой доход и срок в Калькуляторе 401k перед изменением размера взносов.
Эта статья носит образовательный характер и не заменяет персональную финансовую или налоговую консультацию. Лимиты взносов, пороги дохода и налоговые правила меняются, поэтому сверяйте актуальные данные с IRS и при необходимости обращайтесь к квалифицированному специалисту.
Источники
Internal Revenue Service. Лимит 401(k) увеличивается до $24,500 в 2026 году, лимит IRA увеличивается до $7,500 (IR-2025-111, November 13, 2025) и Notice 2025-67 (корректировки стоимости жизни на 2026 год). Доступно на irs.gov.
Готовы посчитать? Используйте Калькулятор 401k.