401(k) mi Roth IRA mı: Doğru Emeklilik Hesabı Nasıl Seçilir?
401(k) mi Roth IRA mı: Doğru Emeklilik Hesabı Nasıl Seçilir?
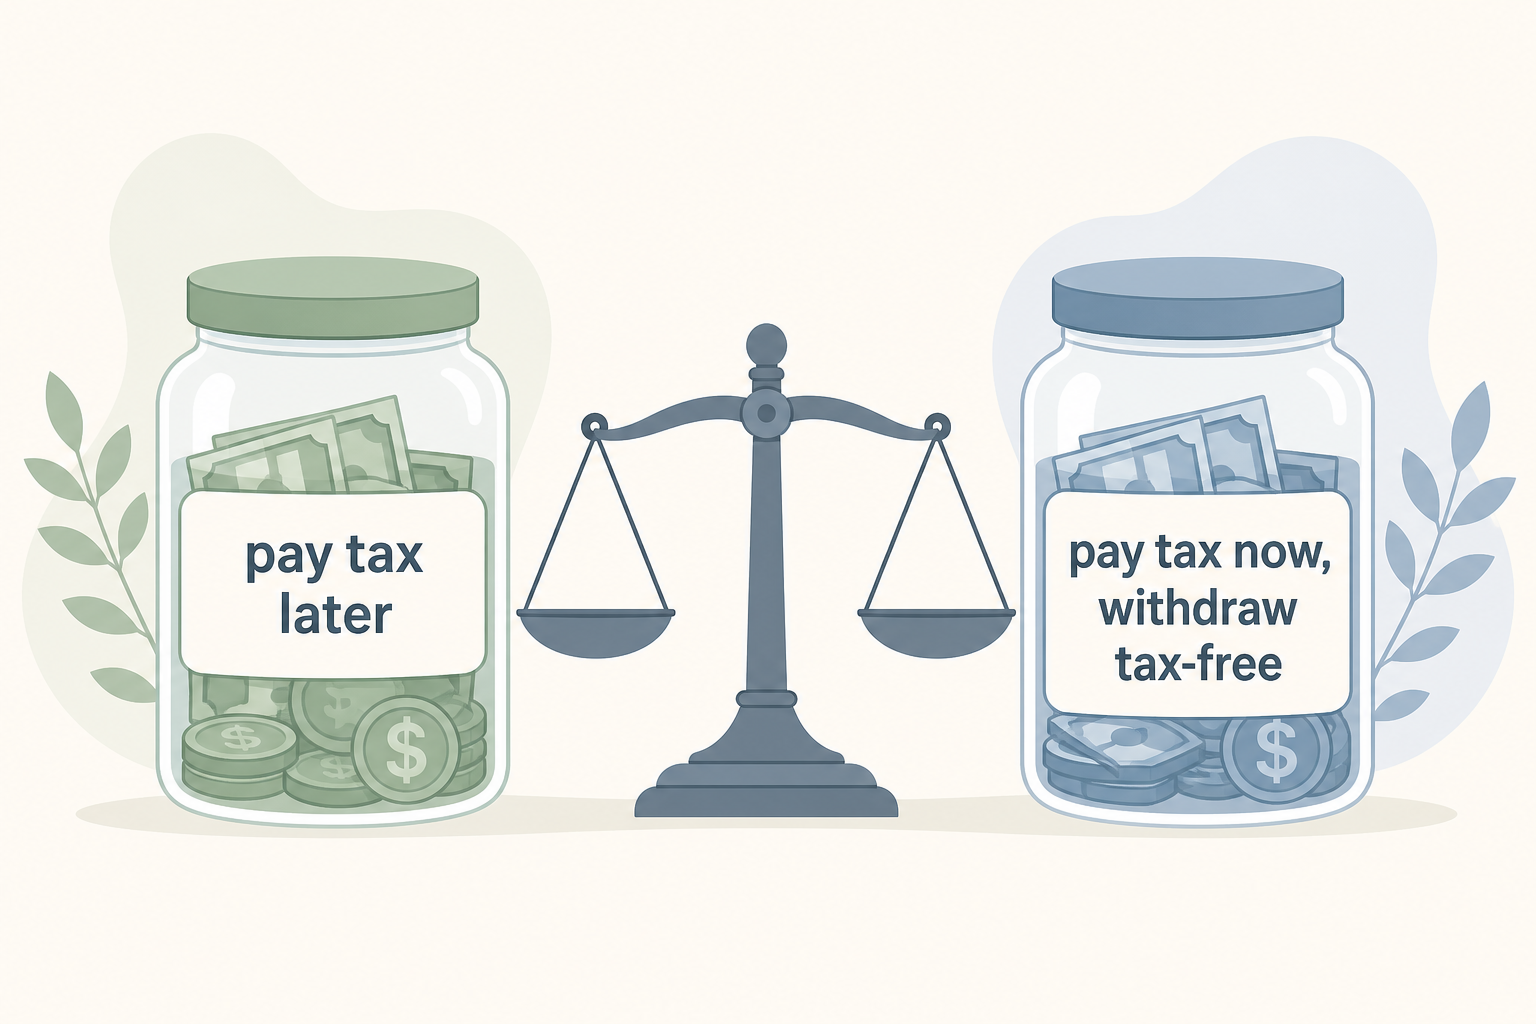
401(k) ile Roth IRA arasındaki seçim, vergiyi ne zaman ödediğinize bağlıdır. Geleneksel 401(k)‘ye yapılan vergi öncesi katkılar bugünkü vergilendirilebilir gelirinizi azaltır ve emeklilikte para çektiğinizde vergilendirilir. Roth IRA’ya vergi sonrası katkı yapılır, bugün vergi indirimi yoktur ve emeklilikteki nitelikli para çekme işlemleri vergiden muaftır. Çoğu kişi, işveren katkısından başlayarak her iki hesabı da belirli bir sırayla finanse etmekten yarar sağlar.
Çalışırken hangi hesaba öncelik verdiğiniz, gelecekteki vergi yükünüzü etkiler. Aşağıdaki bölümlerde vergi uygulaması, 2026 katkı limitleri, gelir kuralları, para çekme kuralları ve izleyebileceğiniz bir katkı sırası karşılaştırılmaktadır. Rakamlarınızı Quick Calculators üzerindeki 401k Hesaplayıcı ile değerlendirin veya Roth odaklı bir tahmin için Roth IRA Hesaplayıcısı aracını kullanın.
401(k) ve Roth IRA: Vergilendirme ve Para Çekme Kuralları
Temel fark, verginin hangi sırayla uygulandığıdır. Bir hesap vergiyi emekliliğe erteler, diğerinde ise ileride vergisiz gelir elde etmek için vergi şimdi ödenir.
Geleneksel 401(k): Vergiyi Sonra Ödeyin
Geleneksel 401(k)‘ye katkılar, federal gelir vergisi uygulanmadan önce maaşınızdan kesilir ve o yılki vergilendirilebilir gelirinizi azaltır. Para, vergi ertelenmiş olarak büyür ve emeklilikte çekilen her dolar, o tarihte geçerli oran üzerinden olağan gelir olarak vergilendirilir. Bu yapı, emeklilikte bugünkünden daha düşük bir vergi oranı bekleyen tasarruf sahipleri için avantajlıdır.
Roth IRA ve Roth 401(k): Vergiyi Şimdi Ödeyin, Parayı Vergisiz Çekin
Roth hesabında sıra tersine döner. Vergi sonrası dolarlarla katkı yaptığınız için bugün indirim alamazsınız ve bu yılki vergilendirilebilir geliriniz azalmaz. Buna karşılık, tüm kazançlar dahil olmak üzere emeklilikteki nitelikli para çekme işlemleri vergiden muaftır. Roth IRA ile Roth 401(k) aynı vergi uygulamasına sahiptir, ancak aşağıda açıklanan gelir limitleri, katkı limitleri ve zorunlu dağıtımlar bakımından farklılık gösterir.
Vergi Diliminiz Neden Belirleyici Faktördür?
Emeklilikte beklediğiniz vergi dilimiyle karşılaştırıldığında bugünkü vergi diliminiz, hangi hesabın daha avantajlı olduğunu belirler. Şimdi ileride beklediğinden daha düşük bir vergi diliminde olan bir tasarruf sahibi, Roth hesabını kullanıp vergiyi bugün ödeyerek toplamda daha az vergi öder. Gelirinin en yüksek olduğu bir yılda bulunan ve vergi öncesi 401(k) indirimi sayesinde daha düşük bir dilime inen tasarruf sahibi ise indirimden gerçek bir fayda sağlar. Hiçbir hesap her zaman daha iyi değildir. Yanıt, bugünkü gelirinizin emeklilikteki gelirinize kıyasla nerede olduğuna bağlıdır.
2026 Katkı Limitleri ve İşveren Katkısı
İki hesabın katkı limitleri ayrıdır, bu nedenle aynı yıl her ikisini de finanse edebilirsiniz. Aşağıdaki tabloda IRS tarafından belirlenen 2026 limitleri yer almaktadır.
| Hesap / tasarruf sahibi (2026) | Temel limit | Ek katkı dahil |
|---|---|---|
| 401(k) veya Roth 401(k), toplam | $24,500 | yok |
| 50 yaş ve üzeri ek katkı (401k) | +$8,000 | $32,500 toplam |
| 60-63 yaş ek katkı (401k) | +$11,250 | $35,750 toplam |
| Roth IRA | $7,500 | yok |
| 50 yaş ve üzeri ek katkı (Roth IRA) | +$1,100 | $8,600 toplam |
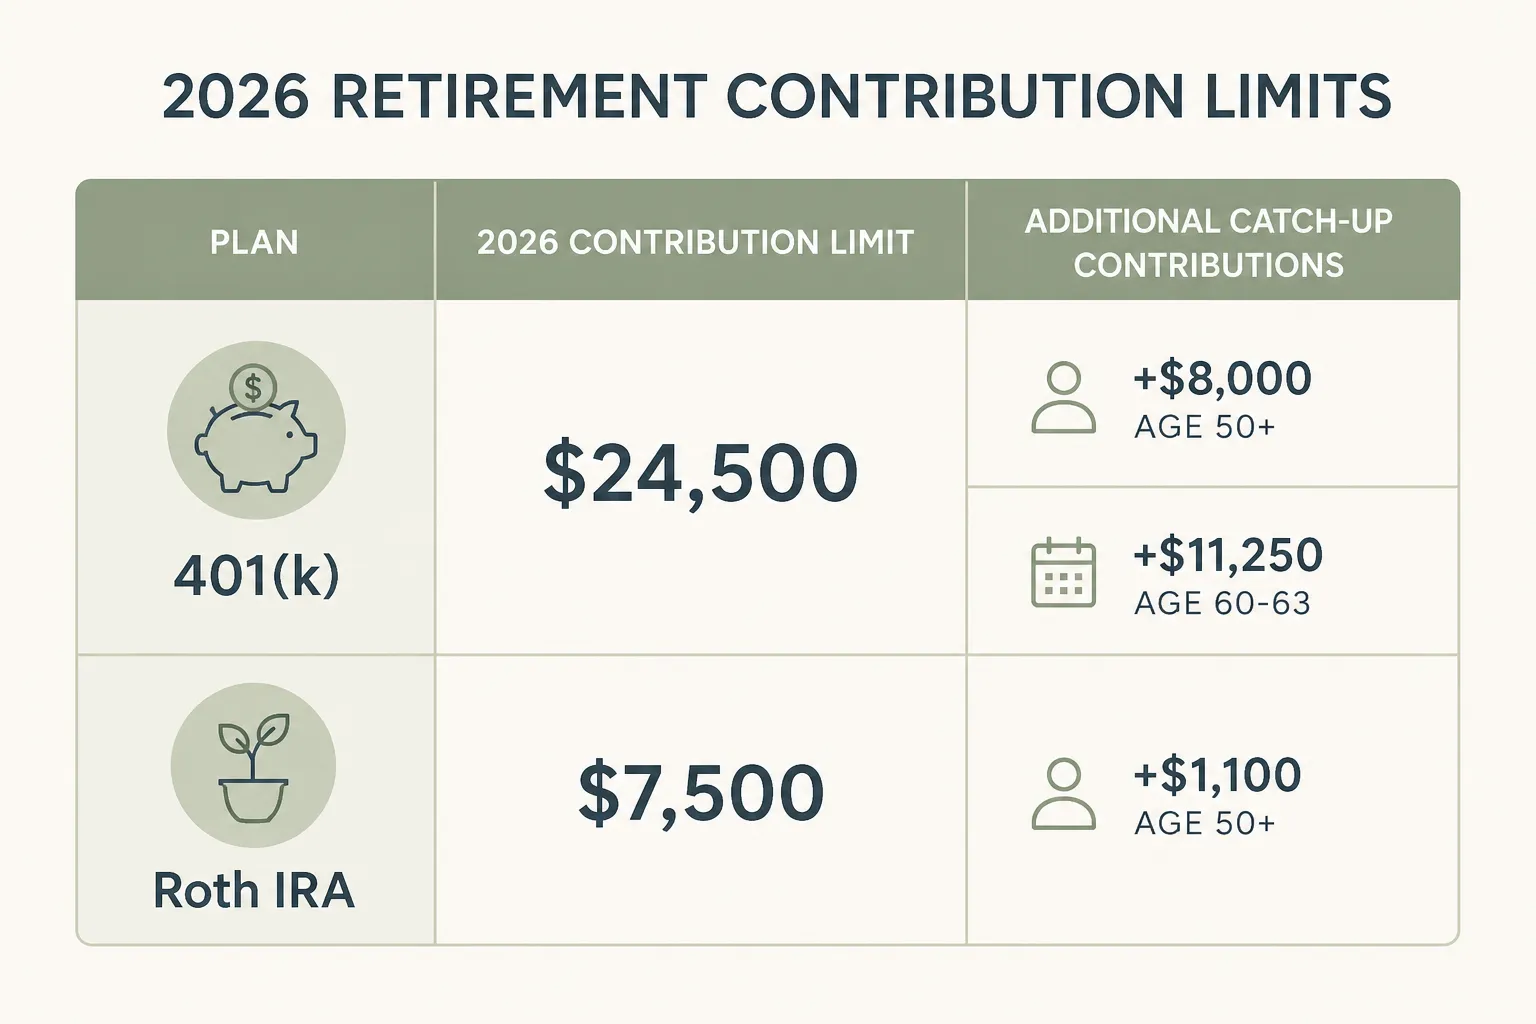
401(k) ve Roth 401(k) tek bir ortak üst limiti paylaşır, bu nedenle her biri için ayrı ayrı $24,500 hakkınız olmaz. Roth IRA’nın ayrı bir limiti vardır ve geliriniz uygunsa işveren planıyla birlikte finanse edilebilir. 2026’daki bir değişiklik yüksek gelirli çalışanları etkiler: önceki yıl aynı işverenden aldığı ücret $150,000’ı aşan bir çalışan, yaşa bağlı ek katkılarını Roth esasına göre yapmak zorundadır.
İşveren Katkısı Neden İlk Sırada Gelir?
İşveren katkısı, başka hiçbir hesabın sunmadığı anında ve garantili bir getiridir. Bu nedenle diğer katkılardan önce işveren katkısının tamamını almak gerekir. Maaşın ilk yüzde 6’sına yüzde 50 katkı şeklindeki yaygın bir formül, piyasadaki herhangi bir büyüme başlamadan önce yatırılan her dolar için 50 sent kazandırır. Alınmayan işveren katkısı, garantili paradan vazgeçmek anlamına gelir.
İşveren katkısının bilinmesi gereken bir vergi ayrıntısı vardır. Roth 401(k)‘ye katkıda bulunsanız bile işveren katkısı genellikle varsayılan olarak vergi öncesi bir hesaba yatırılır ve çekildiğinde olağan gelir olarak vergilendirilir. Bazı işverenler SECURE 2.0 kapsamında artık belirlenmiş bir Roth işveren katkısı sunmaktadır, ancak bu seçenek çoğu planda henüz standart değildir.
Roth IRA Gelir Limitleri ve Backdoor Roth
Roth IRA, belirli indirimlerin geri eklendiği düzeltilmiş brüt geliriniz olan Modified Adjusted Gross Income (MAGI) değerine göre doğrudan katkıları sınırlar. 2026’da bekar veya hane reisi olarak beyan veren biri, MAGI değeri $153,000’ın altındaysa Roth IRA’ya tam katkı, $168,000’a kadar kısmi katkı yapabilir ve $168,000’ın üzerinde katkı yapamaz. Birlikte beyan veren evli çiftler için hak, $242,000 ile $252,000 arasında kademeli olarak sona erer. Roth 401(k)‘de gelir limiti yoktur, bu da doğrudan Roth IRA katkısı yapamayan yüksek gelirliler için bu hesabı kullanışlı kılar. Uygun katkıları Roth IRA Hesaplayıcısı ile hesaplayın.
Yüksek Gelirliler İçin Backdoor Roth
Roth IRA gelir limitinin üzerindeki bir tasarruf sahibi, standart çözüm olan backdoor Roth IRA yöntemini kullanabilir. Süreçte geleneksel IRA’ya vergiden düşülemeyen bir katkı yapılır, ardından bu tutar Roth IRA’ya dönüştürülür. Dolarlar daha önce vergilendirildiği için dönüşüm genellikle vergiden muaftır. Bu yöntemde gelir limiti yoktur.
Mevcut vergi öncesi IRA bakiyeleri işlemi karmaşıklaştırır. IRS’nin pro-rata kuralına göre tüm geleneksel IRA varlıkları tek bir havuz olarak değerlendirilir ve bu durum dönüşümün bir bölümünü vergiye tabi hale getirir. Planın transferleri kabul etmesi halinde vergi öncesi IRA bakiyelerinin mevcut işverenin 401(k) planına aktarılması, bu fonları pro-rata hesaplamasından çıkarır ve tamamen vergisiz bir dönüşümün önünü açar.
401(k) mi Roth IRA mı: Hangi Hesaba Öncelik Verilmeli?
Vergi uygulamasının yanı sıra hesaplar, paranıza erişim ve zorunlu para çekme bakımından farklılık gösterir. Bu kurallar çoğu zaman hangisine öncelik verileceğini belirler.
Roth IRA Esnekliği ve Yaşam Boyu RMD Olmaması
Roth IRA, vergisiz büyümenin ötesinde iki yapısal avantaja sahiptir. Birincisi, bu dolarlar zaten vergilendirildiği için kazançları değil, katkılarınızı istediğiniz zaman vergi veya ceza ödemeden çekebilirsiniz. İkincisi, Roth IRA’da hesap sahibinin yaşamı boyunca zorunlu asgari dağıtım yoktur. Böylece hiçbir zaman para çekmeye zorlanmazsınız ve bu durum hem emeklilik geliri hem de miras planlamasına yardımcı olur. 5 yıllık elde tutma süresi tamamlandıktan sonra, 59½ yaşından itibaren kazançlar vergisiz ve cezasız çekilebilir.
Geleneksel 401(k) Para Çekme Kuralları ve RMD’ler
Geleneksel 401(k)‘den 59½ yaşından önce para çekmek, sınırlı istisnalar dışında olağan gelir vergisine ek olarak yüzde 10 erken çekim cezasına yol açar. Mevcut kurallara göre emeklilikte zorunlu asgari dağıtımlar 73 yaşında başlar, dolayısıyla IRS paraya ihtiyacınız olup olmadığına bakmaksızın para çekmenizi zorunlu tutar. Bu dağıtımlar gelirinizi daha yüksek bir vergi dilimine taşıyabilir. Bildirilen gelirin yükselmesi, IRMAA ek ücretleri nedeniyle Medicare primlerini de artırır ve Social Security yardımlarına uygulanan vergiyi yükseltebilir. RMD Hesaplayıcı, yaşa göre zorunlu tutarı tahmin eder.
Roth 401(k)‘nin Konumu
Roth 401(k), her iki hesabın özelliklerini birleştirir. SECURE 2.0 kapsamında Roth 401(k) hesaplarında 2024 itibarıyla hesap sahibinin yaşamı boyunca zorunlu asgari dağıtım kaldırılmıştır ve böylece bu hesaplar Roth IRA’larla uyumlu hale gelmiştir. Nitelikli para çekme işlemleri vergiden muaftır. İşverenden ayrıldığınızda Roth 401(k)‘yi Roth IRA’ya aktarmak yine de yararlıdır. Bu işlem hesap yönetimini basitleştirir ve Roth IRA’nın katkı esnekliğiyle daha geniş yatırım seçeneklerini sunar.
İzlenecek Katkı Sırası
Net bir sıra, karşılaştırmayı eyleme dönüştürür:
- Garantili getiriyi almak için geleneksel veya Roth olmasına bakmaksızın, işveren katkısının tamamını alacak kadar 401(k)‘ye katkıda bulunun.
- Geliriniz uygunsa vergisiz büyüme ve RMD bulunmamasının sağladığı esneklik için ardından Roth IRA’yı finanse edin.
- 401(k)‘ye dönün ve $24,500 limitine kadar kalan alanı doldurun.
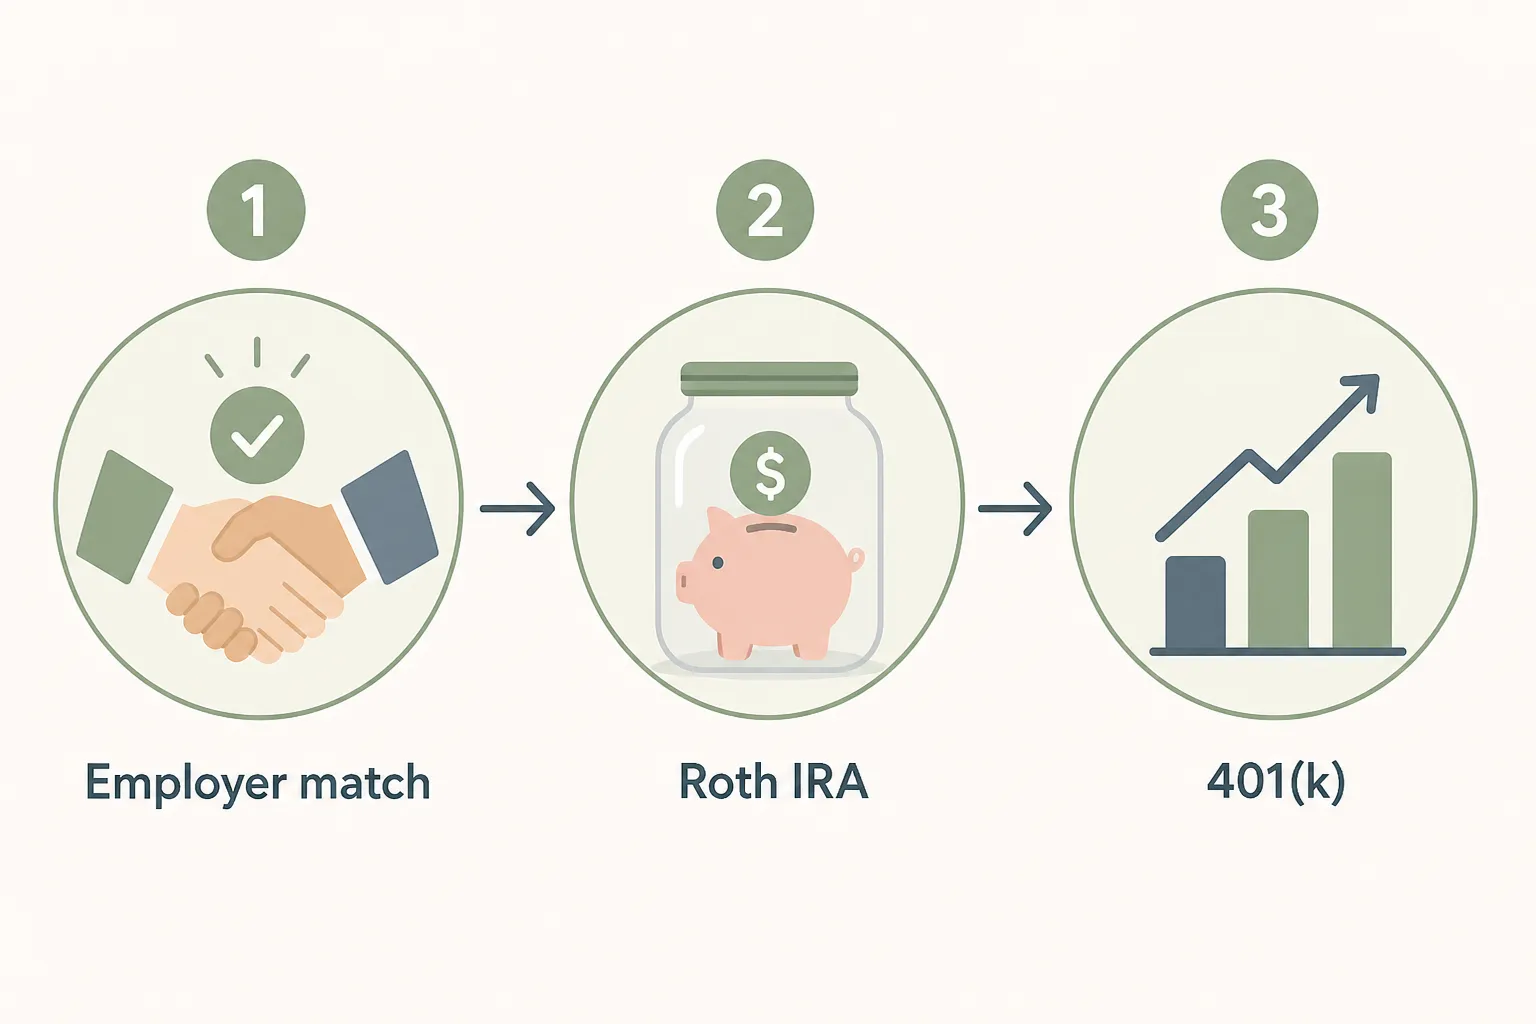
Roth IRA gelir limitinin üzerindeki yüksek gelirli biri, ikinci adımın yerine gelir sınırlaması bulunmayan Roth 401(k)‘yi koyar. İşveren planı dışındaki birikimler için backdoor Roth IRA da ekleyebilir. Sıra aynı kalır, yalnızca belirli hesaplar gelire göre değişir. Gelirinizi, vergi diliminizi ve zaman çizelgenizi 401k Hesaplayıcı veya Emeklilik Hesaplayıcısı aracına girerek her seçeneğin onlarca yıllık bileşik büyüme sonrasında tahmini değerini görün.
Roth Dönüşümü Ne Zaman Değerlendirilmeli?
Roth dönüşümü, vergi öncesi 401(k) veya geleneksel IRA parasını Roth hesabına taşır ve dönüştürülen tutar, dönüşümün yapıldığı yıl olağan gelir olarak vergilendirilir. En uygun dönem genellikle işten ayrılma ile Social Security ödemelerinin başlaması arasındaki süre veya RMD’lerin geliri yükseltmesinden önceki dönem gibi düşük gelirli bir yıldır. Bu dönemde yapılan dönüşüm, tüm gelir kaynakları devreye girdikten sonraki orana kıyasla daha düşük bir marjinal vergi oranıyla vergilendirilir.
Büyük bir bakiyeyi tek yılda dönüştürmek sizi daha yüksek bir vergi dilimine taşıyabilir ve iki yıl sonra IRMAA ek ücretlerini artırabilir. Her yıl yalnızca mevcut vergi dilimini dolduracak kadar kısmi dönüşüm yapmak, vergiyi birkaç yıla yayar ve tek bir ağır vergi yılı oluşturmadan daha büyük bir vergisiz birikim yaratır. 2018 veya sonrasında yapılan dönüşümler Tax Cuts and Jobs Act kapsamında geri alınamaz, bu nedenle karar verirken yılın tamamına ait gelir tablosu dikkate alınmalıdır.
Sık Sorulan Sorular
401(k) ile Roth IRA arasındaki fark nedir?
Temel fark, vergiyi ne zaman ödediğinizdir. Geleneksel 401(k), bugünkü vergilendirilebilir gelirinizi azaltan vergi öncesi katkılar kullanır ve emeklilikte çektiğiniz para vergilendirilir. Roth IRA’ya vergi sonrası katkı yapılır, bugün vergi indirimi yoktur ve emeklilikteki nitelikli para çekme işlemleri vergiden muaftır. 401(k), yüksek katkı limitine sahip bir işveren planıdır; Roth IRA ise gelir limitleri olan bireysel bir hesaptır.
Önce 401(k)‘ye mi yoksa Roth IRA’ya mı katkıda bulunmalıyım?
Önce işveren katkısının tamamını alacak kadar 401(k)‘nize katkıda bulunun, çünkü bu katkı başka hiçbir hesabın sunmadığı garantili bir getiridir. Ardından geliriniz uygunsa vergisiz büyüme ve para çekme esnekliği için Roth IRA’ya katkı yapın. Sonra 401(k)‘ye dönerek yıllık limite kadar kalan alanı doldurun. Hangi hesap türünü tercih ederseniz edin, işveren katkısı ilk sırada gelir.
Aynı yıl hem 401(k)‘ye hem de Roth IRA’ya katkıda bulunabilir miyim?
Evet. 401(k) ve Roth IRA’nın ayrı katkı limitleri vardır, dolayısıyla aynı yıl ikisine de katkıda bulunabilirsiniz. Geliriniz Roth IRA limitleri içinde olduğu sürece 2026’da 401(k)‘ye $24,500, Roth IRA’ya ise $7,500 tutarına kadar katkı yapabilirsiniz. Her iki hesabı da finanse etmek yaygındır ve vergi öncesi birikimlerle vergisiz birikimleri dengelemenizi sağlar.
401(k) ve Roth IRA için 2026 katkı limitleri nedir?
2026 için 401(k) çalışan katkı limiti $24,500’dır. 50 yaş ve üzerindekiler için $8,000 ek katkı hakkı ($32,500 toplam), 60 ile 63 yaş arasındakiler için ise $11,250 ek katkı hakkı ($35,750 toplam) vardır. Roth IRA limiti $7,500, 50 yaş ve üzerindekiler için ek katkı ise $1,100’dır ($8,600 toplam). 401(k) ve Roth 401(k) tek bir ortak limiti paylaşır.
Backdoor Roth IRA nedir?
Backdoor Roth IRA, geliri Roth IRA limitinin üzerinde olan kişiler için yasal bir yöntemdir. Geleneksel IRA’ya vergiden düşülemeyen bir katkı yapar, ardından bu tutarı Roth IRA’ya dönüştürürsünüz. Para daha önce vergilendirildiği için dönüşüm genellikle vergiden muaftır. Mevcut vergi öncesi IRA bakiyeleri, pro-rata kuralı uyarınca dönüşümün bir bölümünü vergiye tabi hale getirebilir.
Roth IRA’larda zorunlu asgari dağıtım var mı?
Hayır. Roth IRA’da asıl hesap sahibinin yaşamı boyunca zorunlu asgari dağıtım yoktur, dolayısıyla parayı çekmek zorunda kalmazsınız. Bu, 73 yaşında dağıtımların başladığı geleneksel 401(k)‘ye göre önemli bir avantajdır. SECURE 2.0 kapsamında Roth 401(k) hesaplarında da 2024 itibarıyla hesap sahibinin yaşamı boyunca zorunlu asgari dağıtım yoktur.
Karar Verme
Geleneksel 401(k) ile Roth hesabı arasındaki seçim, gelecekteki vergi oranınızın bugünkü oranınıza kıyasla nasıl olacağına dair bir değerlendirmedir. Geleneksel hesap, bugün yüksek vergi diliminde olup ileride daha düşük bir oran bekleyen tasarruf sahipleri için avantajlıdır. Roth hesabı ise vergisiz para çekmek, zorunlu dağıtımlardan kaçınmak ve bugünkü vergi oranını sabitlemek isteyenler için avantajlıdır. Çoğu kişi her iki hesabı da tutup şu sırayla finanse etmekten yarar sağlar: önce işveren katkısı, uygunsa Roth IRA ve ardından 401(k)‘de kalan alan. Katkı seçiminizi değiştirmeden önce kendi gelirinizi ve zaman çizelgenizi 401k Hesaplayıcı ile değerlendirin.
Bu makale eğitim amaçlıdır ve kişiselleştirilmiş finans veya vergi danışmanlığının yerini tutmaz. Katkı limitleri, gelir eşikleri ve vergi kuralları değişebileceğinden güncel rakamları IRS ile doğrulayın ve durumunuz hakkında nitelikli bir finans veya vergi uzmanıyla görüşmeyi değerlendirin.
Kaynaklar
Internal Revenue Service. 401(k) limiti 2026 için $24,500’a, IRA limiti $7,500’a yükseliyor (IR-2025-111, 13 Kasım 2025) ve Notice 2025-67 (2026 yaşam maliyeti düzenlemeleri). irs.gov adresinde mevcuttur.
Hesaplamaya hazır mısınız? 401k Hesaplayıcı.