401(k) czy Roth IRA: jak wybrać właściwe konto emerytalne
401(k) czy Roth IRA: jak wybrać właściwe konto emerytalne
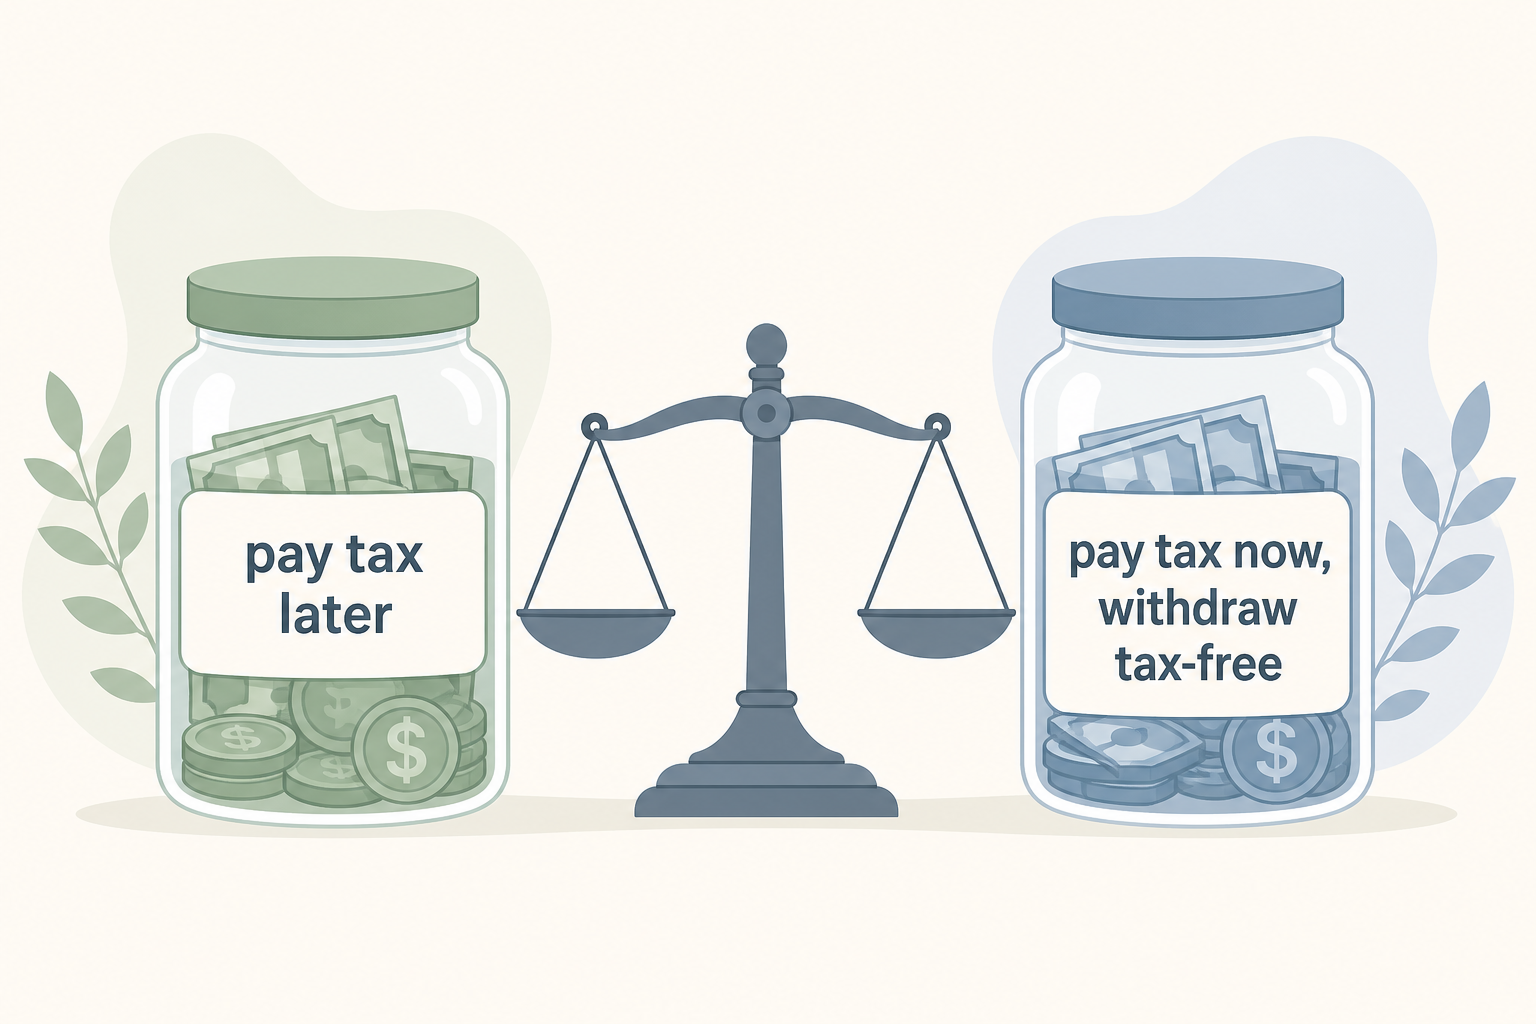
Wybór między 401(k) a Roth IRA zależy od tego, kiedy płacisz podatek. Wpłaty na tradycyjne 401(k) są dokonywane przed opodatkowaniem, obniżają więc obecny dochód podlegający opodatkowaniu, a przy wypłacie na emeryturze są opodatkowane. Wpłaty na Roth IRA pochodzą ze środków po opodatkowaniu, nie dają dziś odliczenia, a kwalifikowane wypłaty na emeryturze są wolne od podatku. Dla większości osób korzystne jest posiadanie obu kont i zasilanie ich w ustalonej kolejności, zaczynając od dopłaty pracodawcy.
To, któremu kontu nadasz pierwszeństwo w okresie aktywności zawodowej, wpływa na późniejsze podatki. Poniższe sekcje porównują sposób opodatkowania, limity wpłat na 2026 rok, zasady dochodowe i wypłat oraz kolejność oszczędzania, którą możesz zastosować. Sprawdź swoje dane w Kalkulatorze 401k na stronie Quick Calculators lub użyj Kalkulatora Roth IRA, jeśli potrzebujesz prognozy skoncentrowanej na Roth.
401(k) a Roth IRA: opodatkowanie i zasady wypłat
Podstawową różnicą jest kolejność opodatkowania. Jedno konto odracza podatek do emerytury, a w drugim płacisz go teraz, aby później otrzymywać dochód wolny od podatku.
Tradycyjne 401(k): podatek płacisz później
Wpłaty na tradycyjne 401(k) są potrącane z wynagrodzenia przed naliczeniem federalnego podatku dochodowego, co obniża dochód podlegający opodatkowaniu w danym roku. Środki rosną z odroczeniem podatku, a każdy dolar wypłacony na emeryturze jest opodatkowany jako zwykły dochód według obowiązującej wówczas stawki. Taka konstrukcja sprzyja osobie, która spodziewa się na emeryturze niższej stawki podatkowej niż obecnie.
Roth IRA i Roth 401(k): podatek płacisz teraz, a środki wypłacasz bez podatku
Konto Roth odwraca tę kolejność. Wpłacasz dolary po opodatkowaniu, więc nie otrzymujesz teraz odliczenia, a Twój dochód podlegający opodatkowaniu nie zmniejsza się w tym roku. W zamian kwalifikowane wypłaty na emeryturze, w tym cały wypracowany zysk, są wolne od podatku. Roth IRA i Roth 401(k) podlegają takim samym zasadom podatkowym, ale różnią się limitami dochodowymi, limitami wpłat i obowiązkowymi wypłatami opisanymi poniżej.
Dlaczego próg podatkowy jest czynnikiem decydującym
Porównanie obecnego progu podatkowego z przewidywanym progiem na emeryturze decyduje, które konto jest korzystniejsze. Osoba znajdująca się obecnie w niższym progu niż ten, którego spodziewa się później, zapłaci łącznie mniej podatku, korzystając z konta Roth i płacąc podatek teraz. Osoba w roku najwyższych zarobków, której odliczenie wpłat na 401(k) przed opodatkowaniem pozwala przejść do niższego progu, uzyskuje realną korzyść z tego odliczenia. Żadne konto nie jest zawsze lepsze. Odpowiedź zależy od tego, jak obecny dochód wypada na tle dochodu na emeryturze.
Limity wpłat na 2026 rok i dopłata pracodawcy
Oba konta mają odrębne limity wpłat, więc możesz zasilać je w tym samym roku. Poniższa tabela przedstawia limity na 2026 rok ustalone przez IRS.
| Konto / oszczędzający (2026) | Limit podstawowy | Z dodatkową wpłatą |
|---|---|---|
| 401(k) lub Roth 401(k), łącznie | $24,500 | nie dotyczy |
| Dodatkowa wpłata od 50 lat (401k) | +$8,000 | łącznie $32,500 |
| Dodatkowa wpłata w wieku 60-63 lat (401k) | +$11,250 | łącznie $35,750 |
| Roth IRA | $7,500 | nie dotyczy |
| Dodatkowa wpłata od 50 lat (Roth IRA) | +$1,100 | łącznie $8,600 |
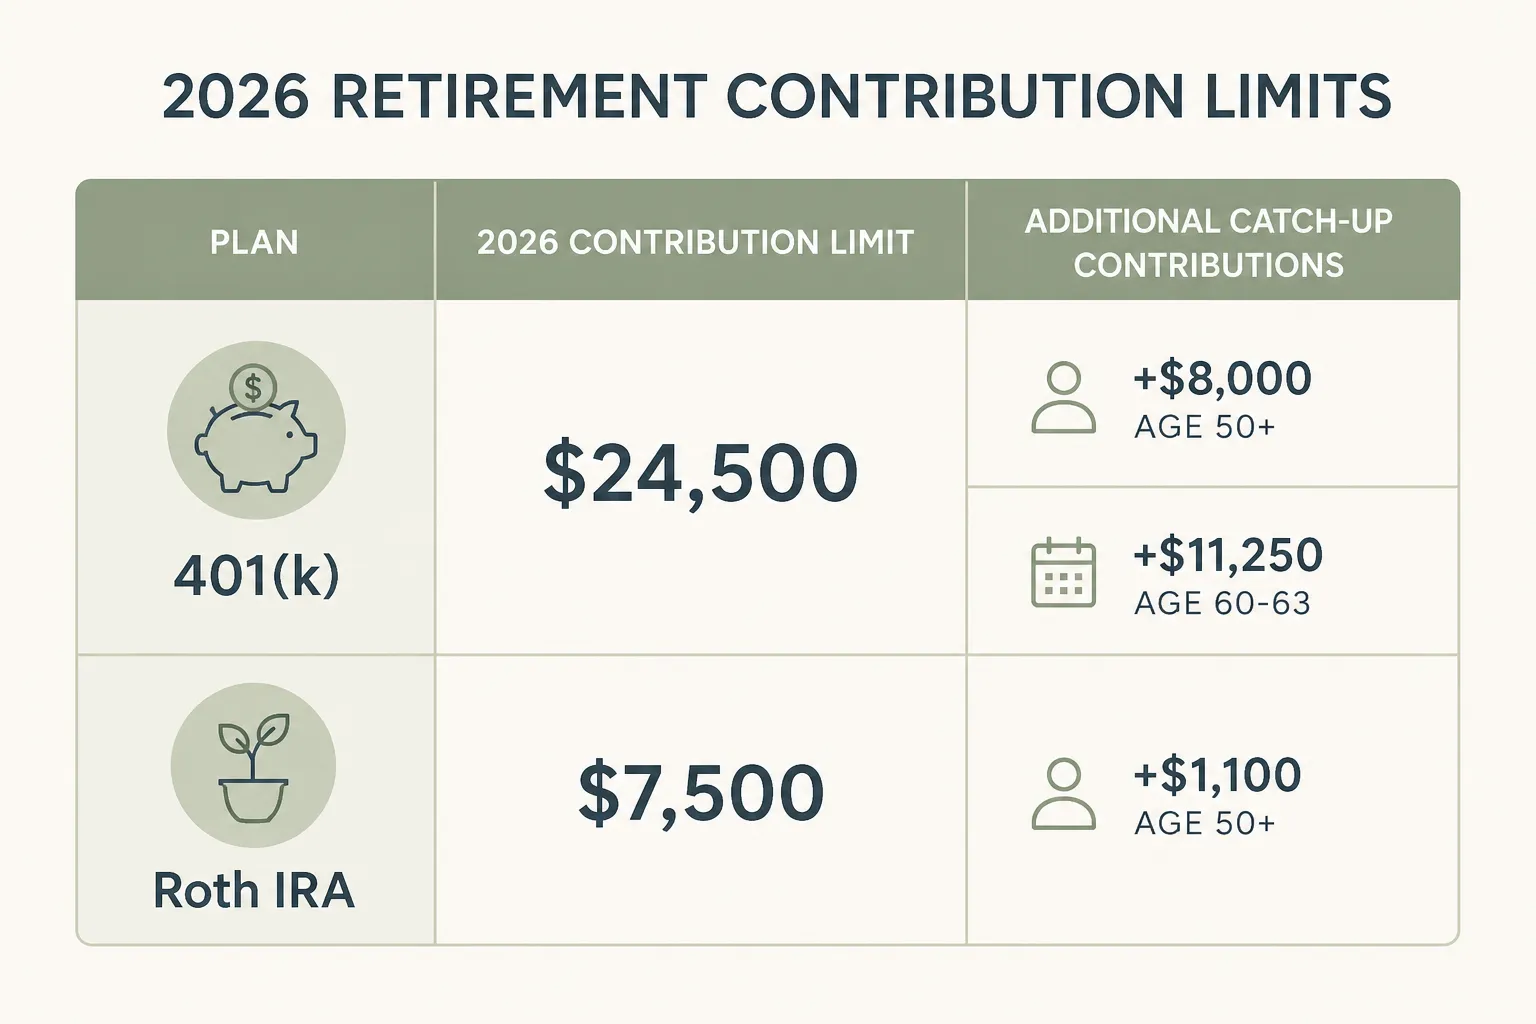
401(k) i Roth 401(k) mają jeden wspólny limit, więc nie otrzymujesz osobnego limitu $24,500 dla każdego z nich. Roth IRA ma odrębny limit, z którego możesz skorzystać obok planu pracodawcy, jeśli pozwala na to Twój dochód. Jedna zmiana na 2026 rok dotyczy osób o wysokich zarobkach: pracownik, którego wynagrodzenie u tego pracodawcy w poprzednim roku przekroczyło $150,000, musi dokonywać wszelkich dodatkowych wpłat związanych z wiekiem w formule Roth.
Dlaczego dopłata pracodawcy jest najważniejsza
Dopłata pracodawcy to natychmiastowy, gwarantowany zwrot, którego nie zapewnia żadne inne konto, dlatego uzyskanie pełnej dopłaty powinno poprzedzać wszystkie inne wpłaty. Popularna formuła dopłaty w wysokości 50 procent do pierwszych 6 procent wynagrodzenia daje 50 centów za każdego wpłaconego dolara jeszcze przed jakimkolwiek wzrostem rynkowym. Niewykorzystana dopłata oznacza rezygnację z gwarantowanych pieniędzy.
Warto znać jeden szczegół podatkowy dotyczący dopłaty. Nawet gdy wpłacasz na Roth 401(k), dopłata pracodawcy zazwyczaj trafia domyślnie na konto przed opodatkowaniem, więc przy wypłacie jest opodatkowana jako zwykły dochód. Niektórzy pracodawcy oferują już wyznaczoną dopłatę Roth na mocy SECURE 2.0, ale opcja ta nie jest jeszcze standardem w większości planów.
Limity dochodowe Roth IRA i backdoor Roth
Roth IRA ogranicza bezpośrednie wpłaty na podstawie Modified Adjusted Gross Income (MAGI), czyli skorygowanego dochodu brutto powiększonego o określone odliczenia. W 2026 roku osoba rozliczająca się samodzielnie lub jako głowa gospodarstwa domowego może wpłacić pełną kwotę na Roth IRA przy MAGI poniżej $153,000, dokonać częściowej wpłaty do $168,000 i nie może wpłacać powyżej $168,000. W przypadku małżonków rozliczających się wspólnie możliwość wpłat jest stopniowo ograniczana między $242,000 a $252,000. Roth 401(k) nie ma limitu dochodowego, co czyni go przydatnym dla osób o wysokich zarobkach, które nie mogą wpłacać bezpośrednio na Roth IRA. Oblicz dopuszczalne wpłaty za pomocą Kalkulatora Roth IRA.
Backdoor Roth dla osób o wysokich zarobkach
Osoba przekraczająca limit dochodowy Roth IRA może skorzystać ze standardowego rozwiązania, jakim jest backdoor Roth IRA. Proces polega na dokonaniu niepodlegającej odliczeniu wpłaty na tradycyjne IRA, a następnie przekształceniu tej kwoty w Roth IRA. Przekształcenie jest zazwyczaj wolne od podatku, ponieważ dolary zostały już opodatkowane. Ta metoda nie ma limitu dochodowego.
Istniejące salda IRA przed opodatkowaniem komplikują ten proces. Zgodnie z zasadą pro-rata IRS wszystkie aktywa tradycyjnych IRA są traktowane jako jedna pula, przez co część przekształcenia staje się opodatkowana. Przeniesienie sald IRA przed opodatkowaniem do 401(k) obecnego pracodawcy, jeśli plan przyjmuje takie transfery, usuwa te środki z obliczeń pro-rata i umożliwia czyste przekształcenie.
401(k) czy Roth IRA: któremu kontu nadać pierwszeństwo
Poza sposobem opodatkowania konta różnią się dostępem do pieniędzy i przymusowymi wypłatami. Zasady te często decydują o ich kolejności.
Elastyczność Roth IRA i brak dożywotnich RMD
Roth IRA ma dwie zalety strukturalne wykraczające poza wzrost bez podatku. Po pierwsze, możesz w dowolnym momencie wypłacić swoje wpłaty, ale nie zyski, bez podatku i kary, ponieważ te dolary zostały już opodatkowane. Po drugie, Roth IRA nie podlega obowiązkowym minimalnym wypłatom za życia właściciela, więc nigdy nie musisz wypłacać pieniędzy. Pomaga to zarówno w planowaniu dochodu emerytalnego, jak i spadku. Zyski można wypłacać bez podatku i kary po ukończeniu 59½ roku życia, gdy spełniony jest 5-letni okres posiadania.
Zasady wypłat i RMD w tradycyjnym 401(k)
Wypłata z tradycyjnego 401(k) przed ukończeniem 59½ roku życia wiąże się z karą za wcześniejszą wypłatę w wysokości 10 procent oprócz zwykłego podatku dochodowego, z ograniczonymi wyjątkami. Zgodnie z obecnymi zasadami obowiązkowe minimalne wypłaty rozpoczynają się na emeryturze w wieku 73 lat, więc IRS wymusza wypłaty niezależnie od tego, czy potrzebujesz pieniędzy. Wypłaty te mogą przesunąć dochód do wyższego progu podatkowego. Wyższy wykazywany dochód zwiększa również składki Medicare poprzez dopłaty IRMAA i może podnieść podatek od świadczeń Social Security. Kalkulator RMD szacuje wymaganą kwotę według wieku.
Miejsce Roth 401(k)
Roth 401(k) łączy cechy obu kont. Na mocy SECURE 2.0 od 2024 roku konta Roth 401(k) nie podlegają obowiązkowym minimalnym wypłatom za życia właściciela, co zrównuje je pod tym względem z Roth IRA. Kwalifikowane wypłaty pozostają wolne od podatku. Przeniesienie Roth 401(k) do Roth IRA po odejściu od pracodawcy nadal jest pomocne. Upraszcza zarządzanie kontem i zapewnia elastyczność wpłat Roth IRA oraz szerszy wybór inwestycji.
Kolejność wpłat, którą warto stosować
Jasna kolejność zmienia porównanie w konkretne działanie:
- Wpłacaj na 401(k), tradycyjne lub Roth, do poziomu pełnej dopłaty pracodawcy, aby uzyskać gwarantowany zwrot.
- Następnie zasil Roth IRA, jeśli pozwala na to Twój dochód, aby skorzystać ze wzrostu bez podatku i elastyczności wynikającej z braku RMD.
- Wróć do 401(k) i wykorzystaj pozostałą przestrzeń do limitu $24,500.
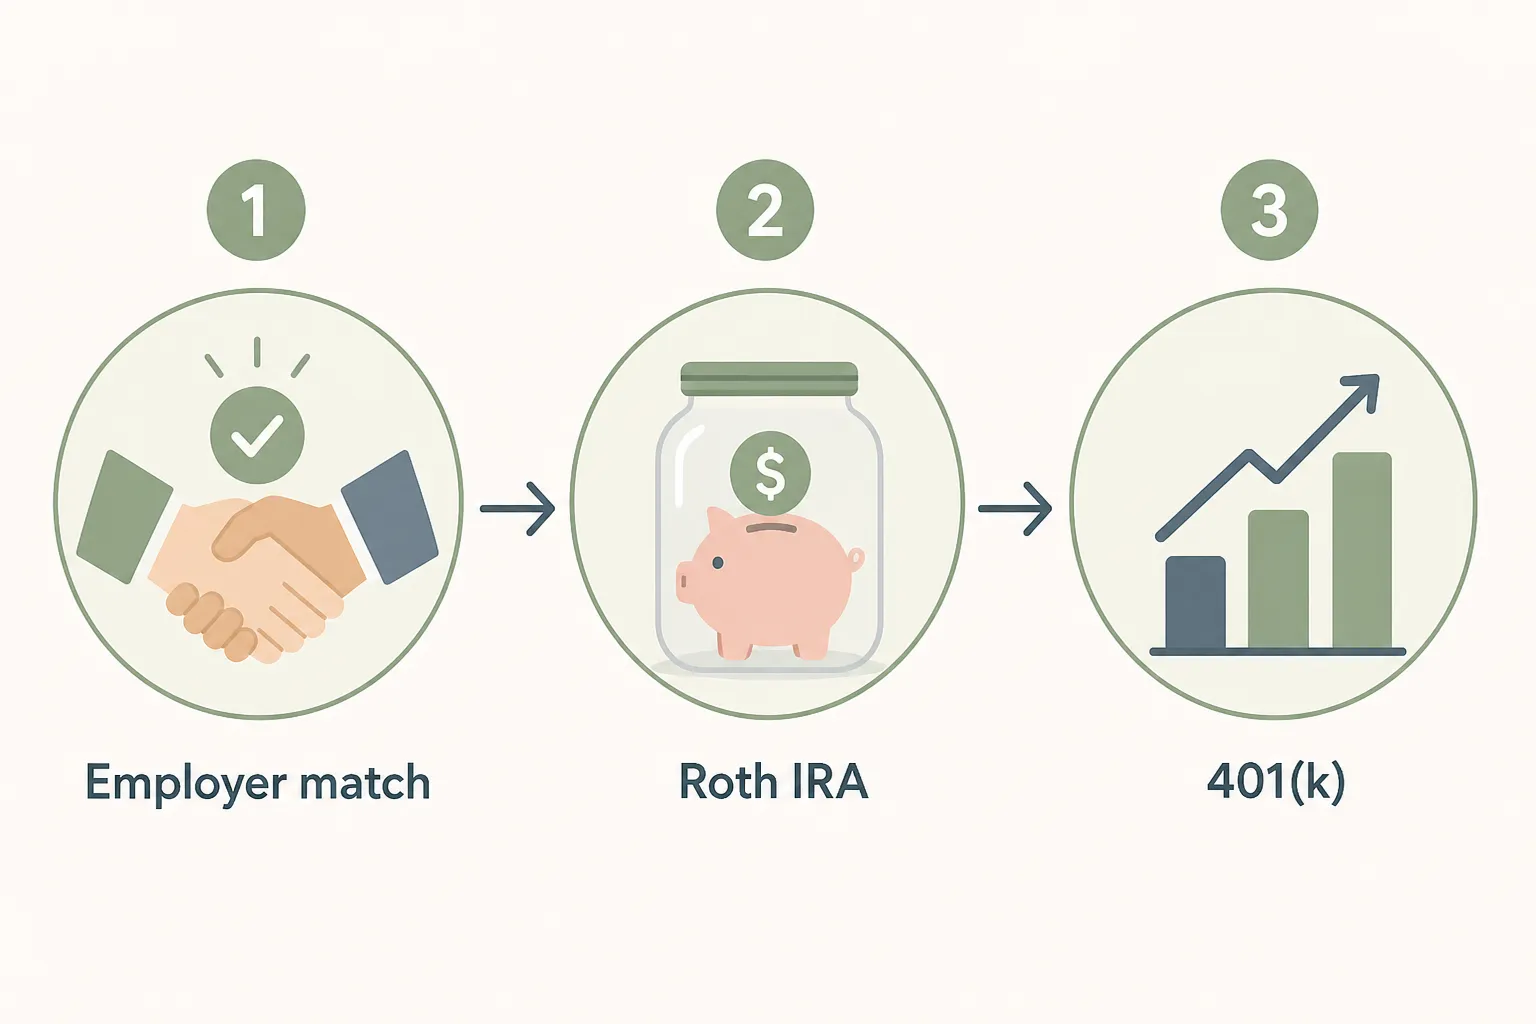
Osoba o wysokich zarobkach przekraczająca limit dochodowy Roth IRA zastępuje krok drugi kontem Roth 401(k), które nie ma ograniczenia dochodowego. Może też dodać backdoor Roth IRA jako oszczędności poza planem pracodawcy. Kolejność pozostaje taka sama, zmieniają się tylko konkretne konta zależnie od dochodu. Wprowadź dochód, próg podatkowy i horyzont czasowy do Kalkulatora 401k lub Kalkulatora emerytalnego, aby zobaczyć prognozowaną wartość każdej ścieżki po dekadach wzrostu składanego.
Kiedy warto rozważyć przekształcenie Roth
Przekształcenie Roth przenosi środki z 401(k) lub tradycyjnego IRA przed opodatkowaniem na konto Roth, a przekształcona kwota jest opodatkowana jako zwykły dochód w roku przekształcenia. Najlepszym okresem jest zwykle rok o niskich dochodach, na przykład przerwa między zakończeniem pracy a rozpoczęciem pobierania Social Security lub okres przed zwiększeniem dochodu przez RMD. Przekształcenie w takim okresie oznacza podatek według niższej krańcowej stawki niż po uruchomieniu wszystkich źródeł dochodu.
Przekształcenie dużego salda w jednym roku może przenieść Cię do wyższego progu podatkowego i podnieść dopłaty IRMAA dwa lata później. Częściowe przekształcenie każdego roku, wykorzystujące tylko obecny próg, rozkłada podatek na kilka lat i buduje większą pulę wolną od podatku bez jednego roku wysokiego obciążenia. Przekształceń dokonanych w 2018 roku lub później nie można cofnąć na mocy Tax Cuts and Jobs Act, dlatego decyzja wymaga uwzględnienia pełnego obrazu dochodów w danym roku.
Często zadawane pytania
Jaka jest różnica między 401(k) a Roth IRA?
Główna różnica dotyczy momentu zapłaty podatku. Tradycyjne 401(k) wykorzystuje wpłaty przed opodatkowaniem, które obniżają obecny dochód podlegający opodatkowaniu, a wypłaty na emeryturze są opodatkowane. Wpłaty na Roth IRA pochodzą ze środków po opodatkowaniu, bez bieżącego odliczenia, a kwalifikowane wypłaty na emeryturze są wolne od podatku. 401(k) to plan pracodawcy z wysokim limitem wpłat, natomiast Roth IRA jest indywidualnym kontem z limitami dochodowymi.
Czy najpierw wpłacać na 401(k), czy na Roth IRA?
Najpierw wpłacaj na 401(k) do poziomu zapewniającego pełną dopłatę pracodawcy, ponieważ jest to gwarantowany zwrot, którego nie oferuje żadne inne konto. Następnie, jeśli pozwala na to Twój dochód, zasil Roth IRA, aby skorzystać ze wzrostu bez podatku i elastycznych wypłat. Potem wróć do 401(k) i wykorzystaj pozostały limit roczny. Dopłata pracodawcy jest pierwsza bez względu na preferowany rodzaj konta.
Czy w tym samym roku mogę wpłacać zarówno na 401(k), jak i Roth IRA?
Tak. 401(k) i Roth IRA mają odrębne limity wpłat, więc możesz zasilać oba konta w tym samym roku. W 2026 roku możesz odroczyć do $24,500 w 401(k) i wpłacić do $7,500 na Roth IRA, pod warunkiem że Twój dochód mieści się w limicie Roth IRA. Zasilanie obu kont jest powszechne i pozwala równoważyć oszczędności przed opodatkowaniem i wolne od podatku.
Jakie są limity wpłat na 401(k) i Roth IRA w 2026 roku?
W 2026 roku limit wpłat pracownika na 401(k) wynosi $24,500, z dodatkową wpłatą $8,000 dla osób w wieku co najmniej 50 lat (łącznie $32,500) oraz $11,250 dla osób w wieku od 60 do 63 lat (łącznie $35,750). Limit Roth IRA wynosi $7,500, a dodatkowa wpłata dla osób w wieku co najmniej 50 lat to $1,100 (łącznie $8,600). 401(k) i Roth 401(k) mają jeden wspólny limit.
Czym jest backdoor Roth IRA?
Backdoor Roth IRA to legalne rozwiązanie dla osób, których dochód przekracza limit Roth IRA. Wpłacasz niepodlegającą odliczeniu kwotę na tradycyjne IRA, a następnie przekształcasz ją w Roth IRA. Przekształcenie jest zasadniczo wolne od podatku, ponieważ środki zostały już opodatkowane. Istniejące salda IRA przed opodatkowaniem mogą sprawić, że część przekształcenia będzie podlegać opodatkowaniu zgodnie z zasadą pro-rata.
Czy Roth IRA podlega obowiązkowym minimalnym wypłatom?
Nie. Roth IRA nie podlega obowiązkowym minimalnym wypłatom za życia pierwotnego właściciela, więc nie musisz wypłacać pieniędzy. To istotna przewaga nad tradycyjnym 401(k), w którym obowiązek wypłat rozpoczyna się w wieku 73 lat. Na mocy SECURE 2.0 od 2024 roku konta Roth 401(k) również nie podlegają obowiązkowym minimalnym wypłatom za życia właściciela.
Podjęcie decyzji
Wybór między tradycyjnym 401(k) a kontem Roth jest oceną przyszłej stawki podatkowej w porównaniu z obecną. Tradycyjne konto sprzyja osobie, która znajduje się teraz w wysokim progu i spodziewa się niższej stawki później, natomiast konto Roth sprzyja osobie, która chce wypłat bez podatku, braku obowiązkowych wypłat i stawki podatkowej możliwej do ustalenia już dziś. Dla większości osób korzystne jest posiadanie obu kont i zasilanie ich w tej kolejności: najpierw dopłata pracodawcy, następnie Roth IRA, jeśli jest dostępne, a potem pozostała przestrzeń w 401(k). Przed zmianą wysokości wpłat sprawdź własny dochód i horyzont czasowy w Kalkulatorze 401k.
Ten artykuł ma charakter edukacyjny i nie zastępuje spersonalizowanej porady finansowej ani podatkowej. Limity wpłat, progi dochodowe i przepisy podatkowe zmieniają się, dlatego potwierdź aktualne wartości w IRS i rozważ konsultację z wykwalifikowanym doradcą finansowym lub podatkowym w sprawie swojej sytuacji.
Źródła
Internal Revenue Service. Limit 401(k) wzrasta do $24,500 w 2026 roku, a limit IRA do $7,500 (IR-2025-111, 13 listopada 2025 r.) oraz Notice 2025-67 (korekty kosztów utrzymania na 2026 rok). Dostępne na irs.gov.
Gotowy do obliczeń? Użyj Kalkulator 401k.